
一颗鸡蛋卖3元,“高端鸡蛋第一股”要IPO了,供货山姆、肯德基等
新浪财经 ·
记者丨刘婧汐
编辑丨陶力,魏雯静
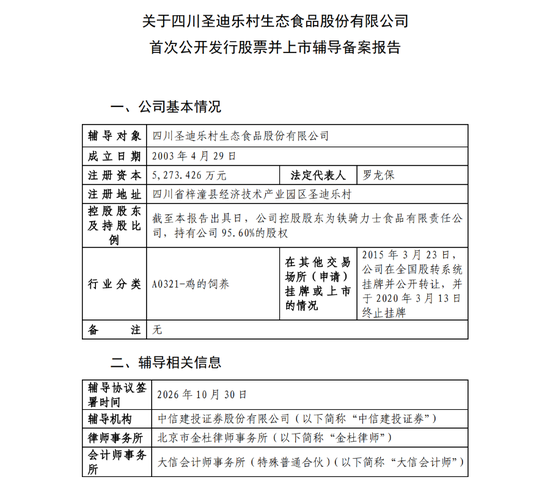
时隔九年,四川圣迪乐村生态食品股份有限公司(下称“圣迪乐”)再次站到了资本市场的门口。
近日,这家以高端品牌鲜蛋为主业的全产业链企业在四川证监局完成上市辅导备案,辅导机构为中信建投证券。若闯关成功,它将成为A股罕见的以品牌鲜蛋为核心业务的上市公司。
2017年,圣迪乐曾冲刺创业板,却因蛋价大幅下探导致业绩由盈转亏,主动撤回申请。
目前,圣迪乐的产品登上了山姆、沃尔玛、麦德龙、永辉等大型连锁商超的货架,其同时也是肯德基、麦当劳、星巴克等餐饮巨头的供应商,年营收超23亿元。
但摆在公司90后女掌门面前的,是一个产能过剩信号已现、蛋价周期阴影未散的复杂局面。
卖给中产的高价鸡蛋
圣迪乐的母公司是四川农牧集团铁骑力士。1992年,创始人雷文勇在绵阳永兴粮站一间60平方米的旧库房里做饲料起家,创办农牧集团铁骑力士。
2001年,集团内部试水蛋品业务,两年后圣迪乐独立注册。在当时,国内鸡蛋市场以散装、无品牌、低价竞争为绝对主流。圣迪乐却从一开始就锚定1.5元/枚以上的中高端价格带,试图用“可溯源、标准化”的逻辑重塑一枚鸡蛋的价值。
这一策略踩中了中国消费升级的节拍。圣迪乐的品牌蛋接连上架山姆、沃尔玛、麦德龙、OLE等连锁超市,为肯德基、麦当劳、西贝、鲍师傅等餐饮客户供货。
21世纪经济报道记者搜索发现,在京东旗舰店,圣迪乐Omega-3营养蛋30枚礼盒装售价约97元,折合单枚超过3元。
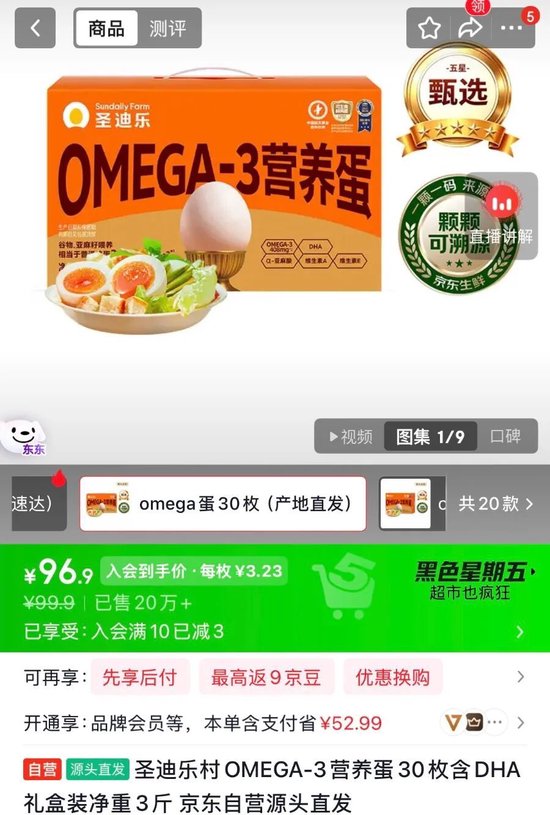
根据品牌宣传口径,圣迪乐Omega-3营养蛋的核心卖点,是每枚鸡蛋的Omega-3含量达到普通鸡蛋的2倍,同时富含α-亚麻酸和DHA。这意味着,其定价逻辑已脱离普通鸡蛋的斤价体系。
但这并不意味着圣迪乐赚得盆满钵满。根据其新三板时期年报,2016至2018年毛利率从31.71%降至27.46%,销售费用率始终维持在19%至21%之间。2017年净利润占营业收入比重从上年同期的7.05%骤降至1.67%。
三年间,其销售费用合计4.64亿元,而同期归母净利润仅0.74亿元。
也就是说,3元一枚鸡蛋的价格里,有相当一部分被重新投回了品牌建设、渠道维护和消费者教育中。
眼下的市场也在变化。超市货架背后,正发生着一场微妙的权力争夺战。
在山姆货架上,更常见的是Member’s Mark品牌的Omega-3鸡蛋,而背后的生产者正是圣迪乐。也就是说,圣迪乐在山姆渠道的角色,已从自有品牌供应商悄然转为代工厂。
代工模式带来了稳定的订单和流量入口,代价却是品牌自主权的让渡与利润空间的压缩。越依赖山姆,圣迪乐就越“失去姓名”。
如何在招股书中向投资者解释,“B端化”趋势的估值含义,将是一道绕不开的考题。
二代接棒之后
2026年3月,圣迪乐完成了一次备受关注的权力交接。创始人雷文勇之女、1992年出生的雷博正式出任董事长,同时兼任铁骑力士集团副董事长。
雷博16岁赴美留学,完成高中与大学学业后于2017年回国,先进入上海容易网、得物等互联网公司工作,后回归家族企业。
2019年加入铁骑力士后,雷博没有从传统的养殖或供应链环节切入,而是主动开辟新零售赛道,组建了一支约300人、以95后为主体的新兴业务事业部,内部称之为“蓝军”。
雷博带领品牌从零搭建电商体系,推动品牌在京东、天猫等平台的线上运营,并围绕家庭消费场景孵化新品。
2020年至2024年,圣迪乐连续五年蝉联京东618、双十一鸡蛋类销量冠军,线上年销售额稳定在6亿元至7亿元。产品线也从单一的生鲜鸡蛋,拓展至可生食鲜蛋、孕婴Omega-3营养蛋,以及“美玉子”即食溏心蛋,试图将鸡蛋从厨房食材延伸到母婴营养与即食零食领域。
然而,雷博接手的并非一个高枕无忧的摊子。她的前任、圣迪乐老将冯斌在离开后,另起炉灶创立了黄天鹅,如今已成为国内可生食鸡蛋赛道最强劲的对手。
黄天鹅背后站着高瓴创投、红杉中国、鼎晖投资等机构,市场传闻估值在30至50亿元区间,且同样在冲刺IPO的路上。
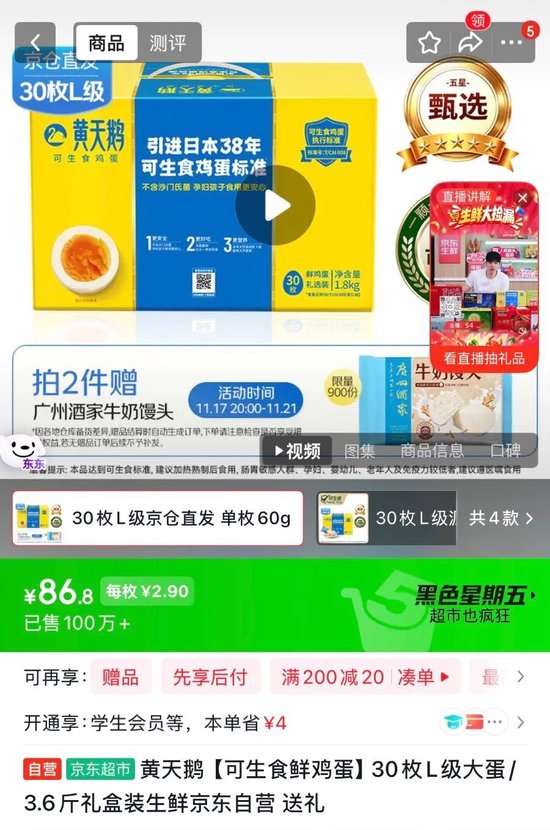
在黄天鹅京东旗舰店内,30枚礼盒装可生食鲜鸡蛋售价86.8元,平均2.9元/枚,与圣迪乐同款产品定价相差无几,可以说两家品牌在高端鸡蛋赛道上“贴身肉搏”。
周期高点重启IPO
圣迪乐此次重启上市,恰逢一个微妙的行业节点。
2026年11月第2周,全国鸡蛋平均价格10.43元/公斤,同比上涨20.4%。对养殖户来说,这个价格意味着可观的盈利空间——同期主产省鸡蛋价格约9.36元/公斤,每只鸡盈利可达23.31元。
单看这个数字,行业似乎处于景气区间。但周期的高点往往意味着,产能的惯性扩张正在路上。
国家蛋鸡产业技术体系数据显示,2025年全年在产蛋鸡月均存栏13.36亿只,创五年新高,比2024年多出约0.77亿只。
而圣迪乐的扩产计划,恰恰是在行业存栏处于历史高位的时候推进的。
2026年下半年,公司在山西沁县、重庆长寿、广西覃塘陆续开工三个养殖项目,合计规划蛋鸡存栏700万羽,总投资超14亿元;同期还在贵州松桃投资2.5亿元建设加工生产线。
这批产能预计在2027至2028年集中释放,恰好与行业产能去化的时间窗口重叠。若届时蛋价进入下行通道,新增产能的消化压力与成本管控难度,将同时放大。
这一幕并非没有先例。
2015年挂牌新三板时,公司在《公开转让说明书》里直言,正处于大规模扩张阶段,资产投入较大,融资渠道有限,资金周转压力较大。
2017年圣迪乐撤回IPO申请的直接原因,正是“行业出现巨幅波动导致业绩下滑”。那一年蛋价的大幅下探让公司由盈转亏,也暴露了品牌溢价在强周期面前的脆弱性。
这套逻辑放到今天依然成立。
九年过去,圣迪乐的收入体量从7亿元级增长到23亿元级,高端市占率进一步巩固,但蛋鸡养殖的周期底色并未改变。饲料成本受豆粕、玉米价格波动牵制,禽流感等疫病风险始终悬顶。
当然,在A股上市企业中,圣迪乐有其稀缺性。欧福蛋业(BJ.920371)主营蛋液、蛋粉深加工,晓鸣股份(SZ.300967)做蛋种鸡与雏鸡繁育,没有一家能用“品牌鲜蛋全产业链”直接对标。
作为国内高端鸡蛋的龙头企业,圣迪乐的稀缺性能够换来估值溢价。但IPO审核的关注点会更加细致全面。行业周期、财务状况都在考虑范围内,圣迪乐的上市之路仍有多道关卡。
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于