
龙芯中科归母利润连亏三年多 自主指令集商业化遇阻,业绩滑坡与大股东减持双杀
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
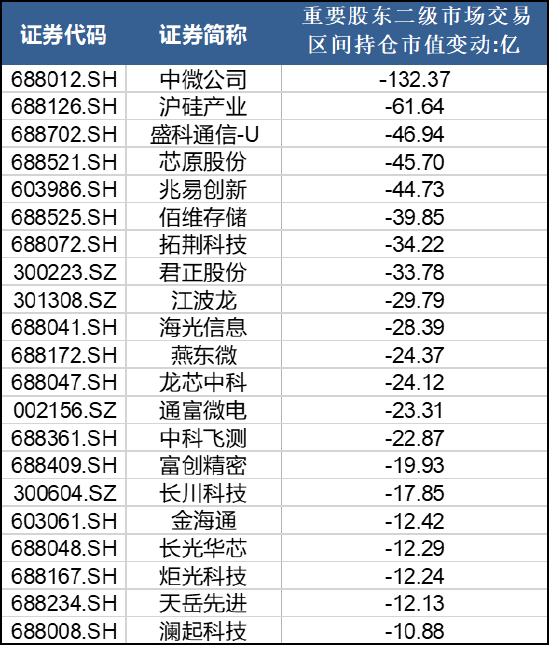
根据Wind统计的申万半导体行业数据,2026年1月1日至11月17日,半导体板块整体呈现显著的资本流出态势。据wind资讯数据,在我们统计的189家上市公司中,有过半上市公司重要股东二级市场交易区间持仓市值变动下降,市值下降有相当一部分原因在于资金撤离,撤离规模从数千万元到上百亿元不等。
其中,中微公司、澜起科技、沪硅产业等龙头企业的重要股东二级市场交易区间持仓市值超十亿级。这种资本撤退,既与AI算力热潮带来的股价高位密切相关,或也反映出产业资本在半导体周期波动与业绩分化加剧背景下的集体避险情绪。
值得关注的是,板块内共有多达21家上市公司重要股东二级市场交易区间持仓市值下降超10亿级别。这些公司覆盖了半导体设备、材料、数字芯片设计、模拟芯片及封测等多个核心细分赛道。从金额来看,中微公司(超133亿元)、澜起科技(超64亿元)、沪硅产业(超46亿元)、翱捷科技(超31亿元)等龙头企业构成了百亿级与数十亿级的市值下降(一方面原因在于大股东减持,另一部方面在于公司市值的下降)。这21家减持主体既有大基金等产业资本,也有早期创投及高管团队。
在2026年半导体行业的百亿级高位减持潮中,一个令人不安的共性正浮出水面:那些动辄被资本抽走超十亿元资金的上市公司,多数并未交出与高估值相匹配的业绩答卷。从硅片龙头沪硅产业的巨额亏损,到以太网芯片企业盛科通信的持续失血,再到国产CPU代表龙芯中科商业化的全面遇阻,以及中科飞测“增收不增利”的盈利失速——七家年内减持超十亿元的代表性企业,无一不在营收承压、利润暴跌或由盈转亏的泥潭中挣扎。当最了解公司真实经营状况的产业资本与早期创投,选择在业绩颓势初现或加速恶化之际集体套现离场,这已不再是简单的“估值兑现”或“资金需求”所能解释。它揭示了一个残酷的产业现实:在半导体周期波动与国产替代的拥挤赛道上,部分企业的高估值正被疲软的基本面逐步刺破,而资本的耐心,远比市场想象的更早耗尽。
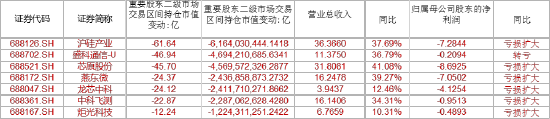
(资料来源:新浪财经上市公司研究院)
顶着“国产CPU第一股”光环的龙芯中科,2026年三季报交出的答卷令人扼腕:营业总收入仅3.94亿元,同比增长12.46%;但归母净利润亏损高达4.13亿元,同比亏损幅度进一步扩大。这意味着,在营收勉强维持微增的表象下,公司的“造血”能力依然未能成型,高额的运营与研发成本持续吞噬利润。
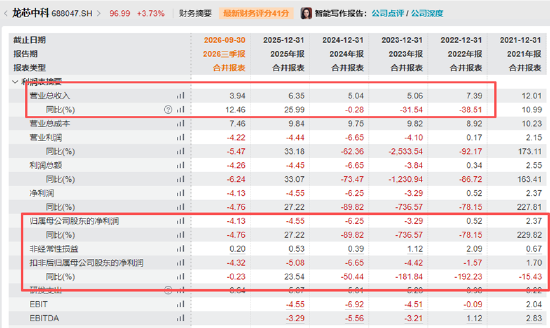
(资料来源:Wind资讯)
收入端,龙芯中科的商业化推广遭遇了巨大阻力。虽然前三季度营收达到3.94亿元,但结合其庞大的研发投入来看,规模依然偏小。这暴露出其自主LoongArch指令集生态在商用市场的拓展步履维艰。在信创市场需求阶段性放缓,且面临x86及ARM生态强势压制的背景下,下游客户对非主流架构的迁移成本与生态兼容性存在重重顾虑。高研发投入(前三季度研发支出高达3.51亿元,占营收比重近88.9%)无法通过规模化销售摊薄,导致公司深陷亏损泥潭。
在业绩持续承压之际,早期创投与产业资本的撤退尤为引人关注。 根据2026年三季报最新披露的前十大股东名单,早期创投机构减持迹象明显:对比2025年报,宁波中科百孚创业投资基金(持股从6.01%降至4.88%)、横琴利禾博股权投资基金(持股从3.88%降至3.48%)均在今年进行了不同幅度的减持。与此同时,北京工业发展投资管理有限公司的持股比例也从5.55%微降至5.28%。
虽然控股股东北京天童芯源及其一致行动人(合计持股超30%)依然保持稳定,但早期财务投资者的接连退出,反映了资本对龙芯中科长期“高投入、低产出”现状的耐心正在被消耗。产业资本在国产CPU最需要资金的攻坚期选择变现,虽然公告原因多为“自身资金安排”,但在公司扣非净利润持续巨亏、商业化落地不及预期的当下,这一动作无疑加剧了二级市场对公司短期扭亏前景的担忧。
对于龙芯中科而言,扭亏的关键点,取决于其能否在政策性市场之外,真正依靠产品性能和生态建设打开开放式商用市场,实现从“靠政策性市场需求支撑”向“靠产品盈利”的跨越。否则,商业现实与资本回报的残酷拷问将持续笼罩这家国产芯片的代表企业。
素材来源:新浪财经 · 原文发布于