
中科飞测:营收高增难掩主业“失血”,创投机构密集撤退拷问高估值
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:cici
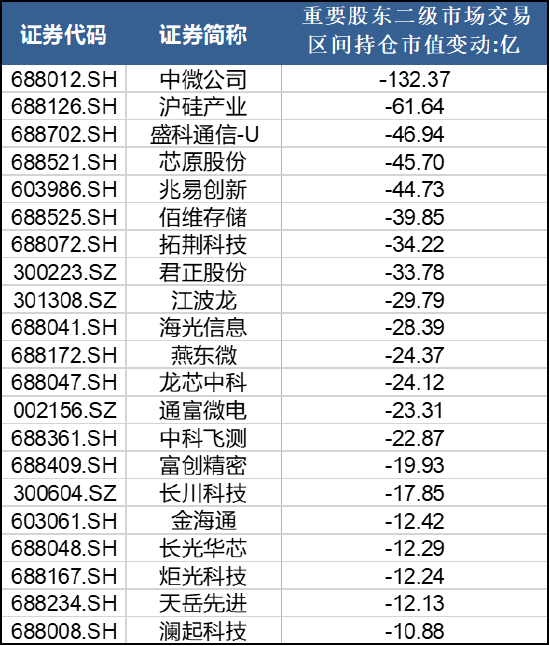
根据Wind统计的申万半导体行业数据,2026年1月1日至11月17日,半导体板块整体呈现显著的资本流出态势。据wind资讯数据,在我们统计的189家上市公司中,有过半上市公司重要股东二级市场交易区间持仓市值变动下降,市值下降有相当一部分原因在于资金撤离,撤离规模从数千万元到上百亿元不等。
其中,中微公司、澜起科技、沪硅产业等龙头企业的重要股东二级市场交易区间持仓市值超十亿级。这种资本撤退,既与AI算力热潮带来的股价高位密切相关,或也反映出产业资本在半导体周期波动与业绩分化加剧背景下的集体避险情绪。
值得关注的是,板块内共有多达21家上市公司重要股东二级市场交易区间持仓市值下降超10亿级别。这些公司覆盖了半导体设备、材料、数字芯片设计、模拟芯片及封测等多个核心细分赛道。从金额来看,中微公司(超133亿元)、澜起科技(超64亿元)、沪硅产业(超46亿元)、翱捷科技(超31亿元)等龙头企业构成了百亿级与数十亿级的市值下降(一方面原因在于大股东减持,另一部方面在于公司市值的下降)。这21家减持主体既有大基金等产业资本,也有早期创投及高管团队。
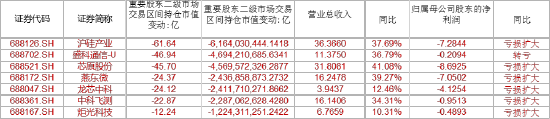
在2026年半导体行业的百亿级高位减持潮中,一个令人不安的共性正浮出水面:那些动辄被资本抽走超十亿元资金的上市公司,多数并未交出与高估值相匹配的业绩答卷。从硅片龙头沪硅产业的巨额亏损,到以太网芯片企业盛科通信的持续失血,再到国产CPU代表龙芯中科商业化的全面遇阻,以及中科飞测“增收不增利”的盈利失速——七家年内减持超十亿元的代表性企业,无一不在营收承压、利润暴跌或由盈转亏的泥潭中挣扎。当最了解公司真实经营状况的产业资本与早期创投,选择在业绩颓势初现或加速恶化之际集体套现离场,这已不再是简单的“估值兑现”或“资金需求”所能解释。它揭示了一个残酷的产业现实:在半导体周期波动与国产替代的拥挤赛道上,部分企业的高估值正被疲软的基本面逐步刺破,而资本的耐心,远比市场想象的更早耗尽。
(资料来源:新浪财经上市公司研究院)
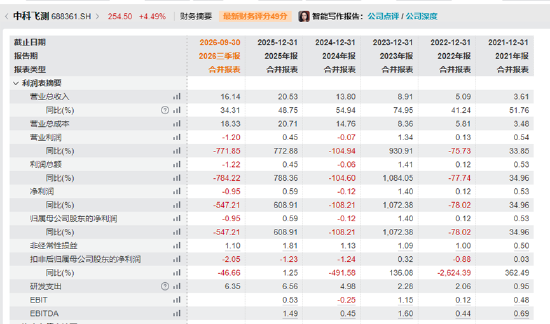
在国产半导体设备高景气的大背景下,中科飞测2026年三季报呈现出一种极度撕裂的“骨感”现实。
2026年前三季度,公司营业总收入达到16.14亿元,同比大幅增长34.31%,在半导体量检测设备国产替代加速的背景下,收入端维持了强劲的扩张态势。然而,与营收高增形成强烈反差的是,公司归母净利润由盈转亏,录得-0.95亿元;扣非净利润更是亏损2.05亿元,同比扩大。中科飞测陷入了典型的“增收不增利”泥潭,其在无图形晶圆缺陷检测等高壁垒环节,虽然实现了营收规模的快速突破,但在面对高昂的研发投入与激烈的市场竞争时,盈利转化能力正面临严峻考验。
(资料来源:Wind资讯)
利润端,这是导致业绩变脸的直接推手。2026年前三季度,公司营业总成本高达18.33亿元,远超16.14亿元的营收规模。其中,研发支出达到6.35亿元,占营收比重逼近40%。半导体量检测设备技术壁垒极高,需要持续的高强度研发投入与漫长的客户验证周期。同时,随着营收规模的快速扩大,营业成本与各项期间费用(如销售、管理费用)也在同步攀升。在费用管控与规模效应未能有效对冲成本增量时,利润空间被彻底吞噬。值得注意的是,公司当期非经常性损益高达1.10亿元,这意味着若剥离政府补助或理财收益,其主营业务的亏损幅度更为惊人。
在业绩预期从“高增长”向“平庸”甚至“亏损”修正的过程中,早期资本的撤退信号尤为刺眼。 根据2026年三季报最新披露的前十大股东名单,对比2025年报,前十大股东中已有多家创投机构大幅减持或退出:国投(上海)科技成果转化创业投资基金持股比例从8.30%降至6.22%;深圳市创新投资集团(持股2.55%)、深圳市人才创新创业一号(持股2.38%)、海南博林京融创业投资(持股2.11%)以及海南岭南晟业创业投资(持股1.78%)均已跌出前十大股东之列。取而代之的,是华夏、银华、东方人工智能等公募主题基金以及香港中央结算(陆股通)的进场。
产业资本与早期创投在此时选择变现离场,虽然在公告中多表述为“自身资金安排”,但在公司扣非净利润亏损超2亿元的当下,其信号意义不言而喻。一方面,早期创投基金面临着基金到期清算的刚性退出需求;另一方面,这无疑是对中科飞测当前高估值逻辑的一次严厉修正。
对于这家国产量检测设备龙头而言,扭亏的关键点,取决于其能否在保持营收高增的同时,通过技术迭代打破海外巨头的垄断,提升高端设备的交付占比与议价能力。当早期财务投资者完成历史使命选择离场,中科飞测必须向二级市场证明:其高昂的研发投入,最终能够转化为实实在在的利润,而非永远停留在“赔本赚吆喝”的规模扩张阶段。
素材来源:新浪财经 · 原文发布于