
沪硅产业年内减持超30亿、扣非利润连亏三年多,硅片龙头深陷价格战泥潭
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:cici
根据Wind统计的申万半导体行业数据,2026年1月1日至11月17日,半导体板块整体呈现显著的资本流出态势。据wind资讯数据,在我们统计的189家上市公司中,有过半上市公司重要股东二级市场交易区间持仓市值变动下降,市值下降有相当一部分原因在于资金撤离,撤离规模从数千万元到上百亿元不等。
其中,中微公司、澜起科技、沪硅产业等龙头企业的重要股东二级市场交易区间持仓市值超十亿级。这种资本撤退,既与AI算力热潮带来的股价高位密切相关,或也反映出产业资本在半导体周期波动与业绩分化加剧背景下的集体避险情绪。
值得关注的是,板块内共有多达21家上市公司重要股东二级市场交易区间持仓市值下降超10亿级别。这些公司覆盖了半导体设备、材料、数字芯片设计、模拟芯片及封测等多个核心细分赛道。从金额来看,中微公司(超133亿元)、澜起科技(超64亿元)、沪硅产业(超46亿元)、翱捷科技(超31亿元)等龙头企业构成了百亿级与数十亿级的市值下降(一方面原因在于大股东减持,另一部方面在于公司市值的下降)。这21家减持主体既有大基金等产业资本,也有早期创投及高管团队。
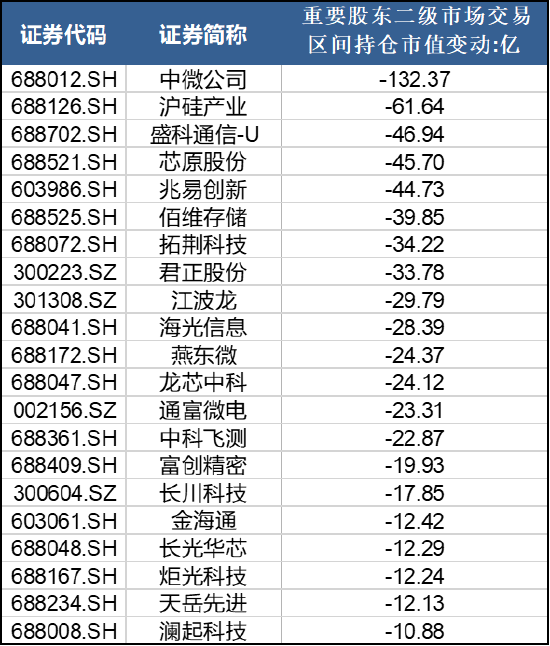
(资料来源:wind资讯)
在2026年半导体行业的百亿级高位减持潮中,一个令人不安的共性正浮出水面:那些动辄被资本抽走超十亿元资金的上市公司,多数并未交出与高估值相匹配的业绩答卷。从硅片龙头沪硅产业的巨额亏损,到以太网芯片企业盛科通信的持续失血,再到国产CPU代表龙芯中科商业化的全面遇阻,以及中科飞测“增收不增利”的盈利失速——七家年内减持超十亿元的代表性企业,无一不在营收承压、利润暴跌或由盈转亏的泥潭中挣扎。当最了解公司真实经营状况的产业资本与早期创投,选择在业绩颓势初现或加速恶化之际集体套现离场,这已不再是简单的“估值兑现”或“资金需求”所能解释。它揭示了一个残酷的产业现实:在半导体周期波动与国产替代的拥挤赛道上,部分企业的高估值正被疲软的基本面逐步刺破,而资本的耐心,远比市场想象的更早耗尽。
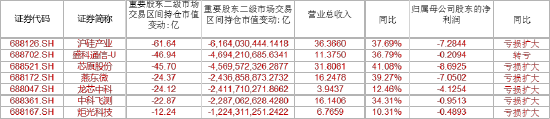
(资料来源:新浪财经上市公司研究院)
作为国内300mm半导体硅片的领军企业,沪硅产业在2026年前三季度交出了一份割裂的成绩单:营收36.37亿元,同比增长37.69%;但扣非净利润亏损高达13.32亿元,同比亏损额扩大5亿元,且这已是公司扣非净利润连续第三年又三个季度为负。
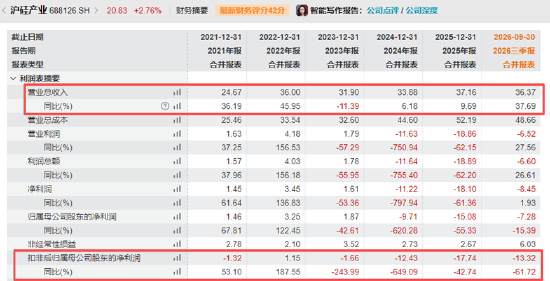
(资料来源:wind资讯)
公司将其归因于三个层面:其一,产能爬坡期的固定成本压力。近年布局的新建项目正处于“初始建设完成、进入产品验证和逐步放量”的阶段,太原工厂等产能的折旧、人工、能源支出在正片率尚未充分提升时无法被有效摊薄。其二,价格修复滞后于销量增长。2023至2025年半导体硅片价格持续下行,2026年上半年产品均价仍处阶段性低位,“量增”尚未完全对冲“价跌”对毛利的侵蚀。其三,研发与汇兑的双重挤压。研发投入同比增加约1.4亿元,重点投向300mm硅片及SOI硅片;欧元对人民币贬值导致汇兑损失扩大,进一步加重了当期利润负担。
2026 年,国家集成电路产业投资基金(大基金一期)分两轮完成减持,合计减持 1.54 亿股,占总股本 4.66%,累计套现约 38.85 亿元。其中 1 月 7 日至 1 月 19 日通过大宗交易减持 5494.35 万股,套现 12.59 亿元;5 月 6 日至 6 月 4 日通过集中竞价叠加大宗交易合计减持 9915.07 万股,套现 26.26 亿元。
素材来源:新浪财经 · 原文发布于