
先通医药港股IPO:3801倍孖展与折价发行同现 一场强势情绪与弱势定价的对撞
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
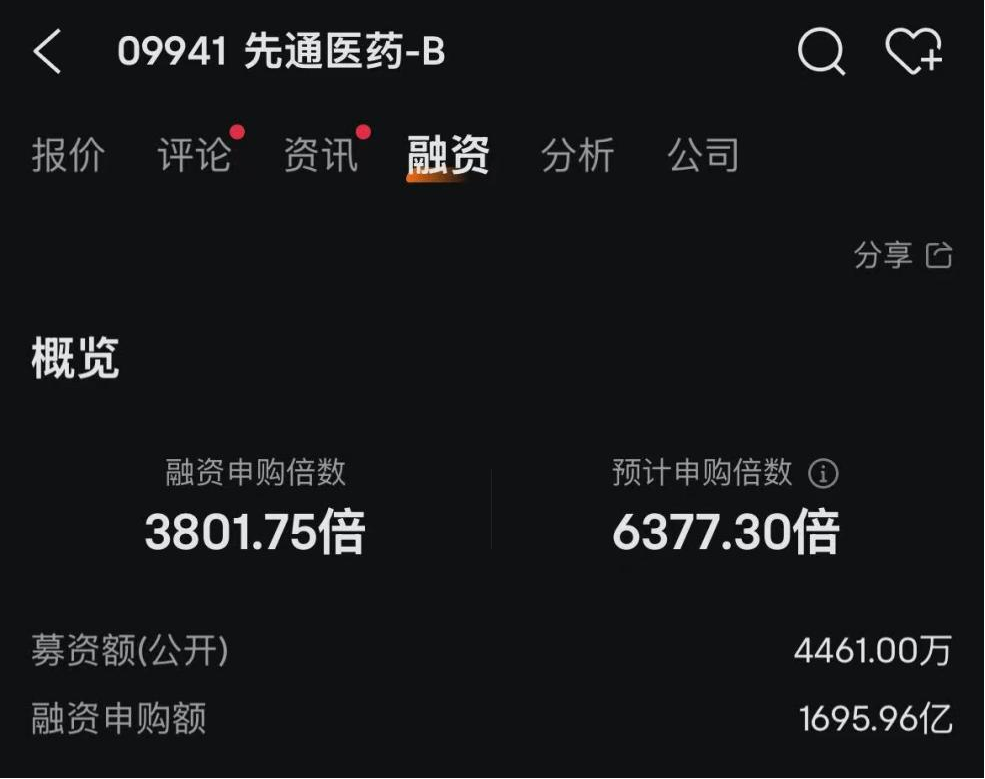
2026年11月16日,专注放射性药物的18A生物科技公司先通医药-B启动招股,并预计将于11月24日上市。根据富途平台数据,截至招股结束时的融资申购倍数已达3,802倍、预计申购倍数6,377倍,融资申购额高达1,696亿港元(最终认购倍数以公司配售结果公告为准)。
然而,公司本次发行却呈现出截然相反的另一面:按招股价区间中位数60.00港元/股测算,公司的发行估值明显低于多轮私募融资时的投后估值——2025年1月最后一轮增资时,公司估值达到51.9亿元,而本次发行估值仅39.4亿港元。
一边是新股认购掀起千倍级的狂热,另一边却是相对私募估值的折价发行,两种截然相反的市场信号,集中落在同一家公司身上。
先通医药2005年创立,早期从事药品原料进出口业务,2014年转向放射性药物研发,逐步完成从贸易商向核药平台的转型。公司曾挂牌新三板,后摘牌并剥离非核药业务,聚焦肿瘤、神经退行性疾病、心血管三大方向的放射性药物开发。
XTR005(欧韦宁®)是公司目前唯一商业化产品,也是当下收入增量的核心来源;同时公司有多款重点管线推进中,合计13项在研资产、4个核心品种。其中市场关注度最高的XTR008为Lutathera®仿制药,用于神经内分泌肿瘤治疗,现已提交NDA,有望成为国内首个靶向SSTR的治疗类放射性配体;XTR012、XTR004、XTR006分别布局肿瘤治疗、心肌缺血、阿尔茨海默病诊断等方向,尚处在申报或临床阶段。公司在无锡、中山、绵阳建有生产基地,这类治疗性核药赛道国内目前渗透率近乎空白,成长想象空间较大。
管线前景之外,放射性药物与生俱来的时效约束,是公司商业化放量的核心考验。
由于公司以放射性药物为主,对物流配送标准非常高:核心在研品种XTR008有效期约72小时,计划采用公路与航空联运模式,目标在生产后24小时内送达医院,一旦运输链路中断,将直接影响给药安排。而诊断类放射性药物时效约束更强,已商业化的XTR005有效期约10小时,公路运输半径通常控制在350至400公里,公司依托中山、无锡现有基地,搭配规划中的天津基地以及第三方生产合作,分区域覆盖需求;尚在研发、预计2030年商业化的XTR004有效期约8小时,要求生产后5小时内完成交付,公路运输半径同样受限在350至400公里,将以自有产能服务京津冀、长三角、粤港澳大湾区,其余区域依靠第三方CMO补充供应。
这是一个“从生产到患者给药”必须严格按时间窗口衔接的生意,任何一个环节的延误都可能导致产品衰变报废。区域产能布局、多式联运调度、医院订单排产的精细化运营效率,将成为公司能否把收入持续做大的关键变量。
千倍孖展的强势信号——小盘股 高认购倍数 通常有较好的首日收益
从结构上看,这单项目具备“小盘热炒”的全部要素:市值小、发行规模小、无基石投资者——盘子越小,相对少量的资金就越容易把倍数推高。
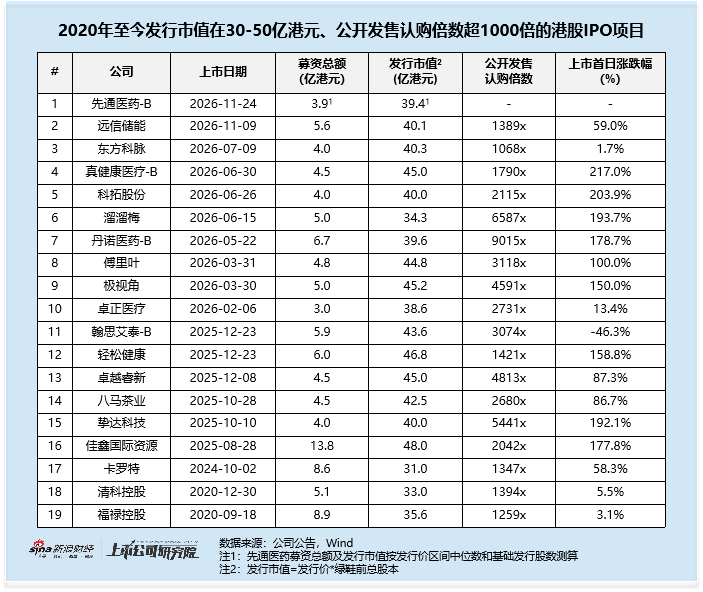
历史数据也印证了“小市值+高孖展”的胜率规律:观察2020年至今市值在30亿至50亿港元区间、孖展倍数超过1,000倍的项目,多数项目首日收益可观。但值得注意的是,这些项目中仅有一单是在2021年至2024年港股IPO弱势市场期间发行的,超倍额认购的密集出现,其实是从2025年四季度才开始的。
而进入2026年下半年,港股IPO市场已经转弱——下半年至今,仅有两单项目认购倍数超过1,000倍,其首日涨幅也远不及市况更好时的水平。这意味着,3,801倍的认购倍数所对应的“历史胜率”,恰恰是在市场环境完全不同的时期形成的。
更需警惕的是,在某些情况下,这种超高的认购倍数本身也可能是被推动出来的,用以营造标的“备受欢迎”的表象。对于一家尚无稳定收入、无基石背书的18A公司而言,倍数本身并不构成长期投资的支撑。
折价发行的弱势信号——发行价较私募轮最多打折近六成
比认购倍数更能说明问题的,是本次发行相对私募轮估值的折价。
从2017年至2025年的17轮增资、股权转让记录来看,公司投后估值长期上行:2017年初对应投后估值10.3亿元,一路抬升至2025年1月增资时的51.9亿元。
收益分化的分水岭十分清晰:按本次发行价中位数口径测算,仅有2020年及之前入局的投资者,对照当前发行估值能够实现账面正收益;2021年之后进场的机构收益全部为负,其中,2023年6月两轮增资、2024年末至2025年初增资及股份转让阶段入局的投资方,账面收益倒挂幅度接近六成,浮亏压力显著。
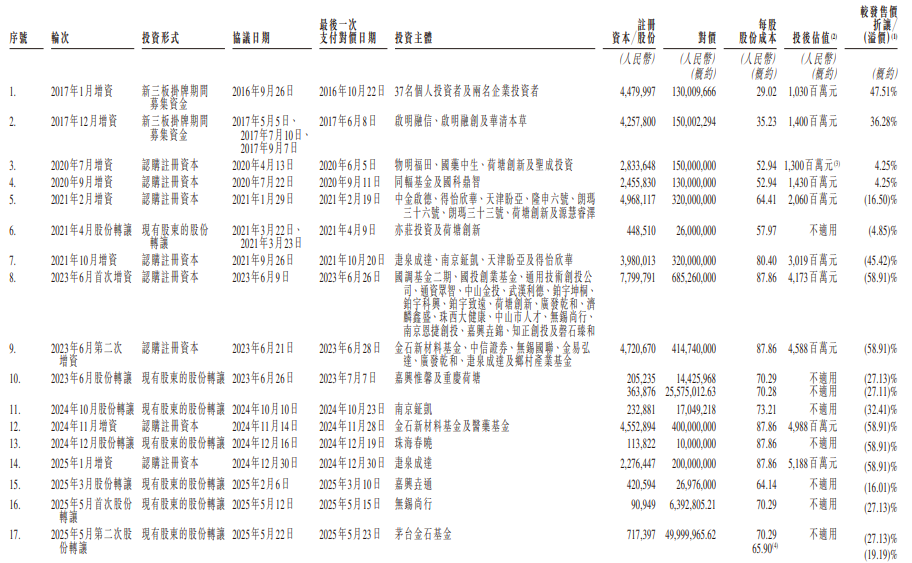
本次发行折价,对发行人构成明显压力。公司在前期市场沟通中并未获得良好的估值反馈,需要与老股东就估值进行博弈与平衡——而折价发行通常被视为港股IPO弱势市场的信号。
有意思的是,本单项目出现了“弱势信号”与“强势情绪”的交叉:一边是相对私募轮折价近六成的发行定价,一边是3,801倍的孖展狂热。
另一个值得留意的细节,是承销团规模和项目体量的反差。
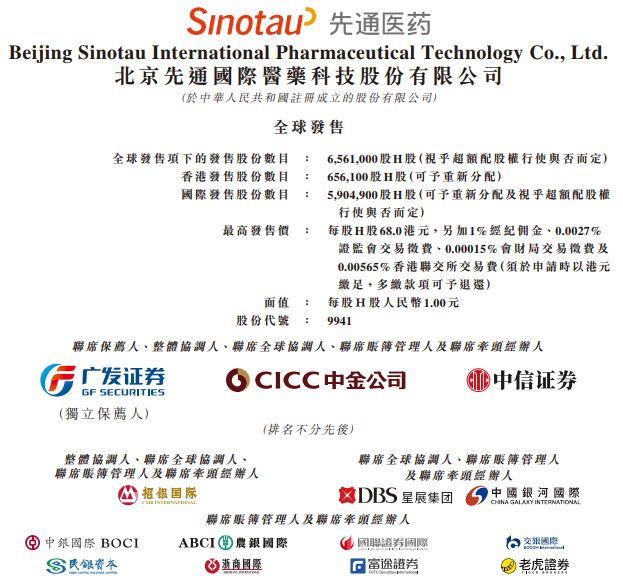
本次发行募资中位数约3.9亿港元,属于小盘IPO,但承销阵容十分庞大,合计14家投行参与。按中位数测算,单家投行分到的承销规模仅约2811万港元。小盘项目动用大量投行分摊份额,侧面反映出认购需求偏弱:单家投行能够撬动的订单有限,发行人只能依靠更多承销商拓宽触达投资者的渠道。
财务面:18A公司的标准画像——收入开始起量 但亏损端缺口仍显著
收入端,公司商业化已经初见成效:营业收入由2023年的1023万元增长至2025年的9921万元,2026年上半年录得收入6125万元,同比增长66.0%。收入增长主要来自商业化产品欧韦宁®(XTR005),该产品自2025年起逐步在国内医院落地,公司也由此跨过零收入阶段。
毛利率同步修复,2023年毛利率为-218.0%,2024年、2025年分别回升至7.7%、15.1%,2026年上半年进一步提升至29.4%。这一曲线体现出规模效应正在释放,但对比成熟药企,当前毛利率水平仍难以覆盖高昂的研发与运营成本。
管线驱动的模式下,研发是公司最主要的开支。2023–2025年,研发支出分别为2.97亿元、2.28亿元、2.38亿元;2026年上半年研发投入1.57亿元,较去年同期增长46.5%。
持续高研发投入叠加收入体量尚小,公司仍处于亏损状态。2023年-2025年净亏损分别为3.1亿元、1.6亿元、6.2亿元;2026年上半年亏损5.3亿元,亏损压力显著抬升。
现金流层面同样承压。2023至2025年,经营活动现金净流量持续为负,分别为-3.1亿元、-2.8亿元、-3.3亿元,2026年上半年继续净流出2.3亿元,公司资金高度依赖外部融资支撑。受持续消耗影响,期末现金及等价物从2023年末7.9亿元降至2026年6月末3.4亿元,三年半时间账面现金缩水过半。
素材来源:新浪财经 · 原文发布于