
碳酸锂:宏观承压,震荡寻底
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
大地期货研究院
核心观点
核心观点:中性偏空本周锂价强于大势,无论是权益市场还是大宗商品本周均以极大的斜率下跌,在宏观衰退和流动性失血的背景下,碳酸锂即便逆势反弹,持续性和高度均不明朗,仍不建议做多博弈超跌反弹。站在品种基本面的角度,看似在9万的平台有企稳的迹象,但当下的基本面并无出现拐点,后续还要逐步验证12月以及明年的需求是否符合预期确实在坍塌。由于碳酸锂的预期交易较为极致,通过逻辑推导预测中下游的排产边际走弱,传导链:预期先行---排产验证预期—符合预期—继续螺旋式下跌;因此8.5-9的区间企稳只能说明前期杀估值的资金在兑现预期,而产业链端的负反馈才刚开始(如现货端开始累库),锂价杀成本的“最后一公里”需要由产业资本来完成而非投机资金,那么斜率和周期都会放缓。回顾锂电的前几轮周期,涨跌均由需求驱动而非供给,需求是因供给是果,需求爆发刺激价格上行和供给释放,需求走弱压制价格下跌倒逼上游减停产。因此当需求叙事开始向下反转后,产业链各环节由被动累库转换成主动去库,从成品车到动力电池、集成商到储能电芯开始主动去库再传导到正极材料和碳酸锂的负反馈,也许会迟到但一定会来。
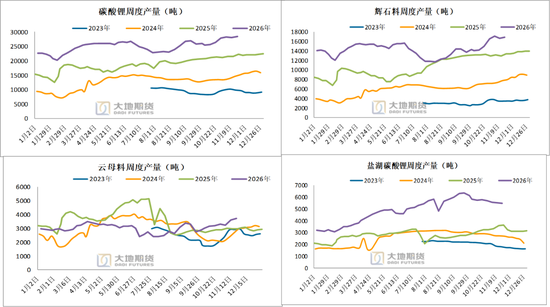
供应:偏空总产量+340吨,至28419吨,环比+1.2%,其中锂辉石碳酸锂-499吨至16543,环比-2.9%;锂云母碳酸锂产量+400吨至3609吨;盐湖碳酸锂产量-50吨至5504吨,环比-0.9%。
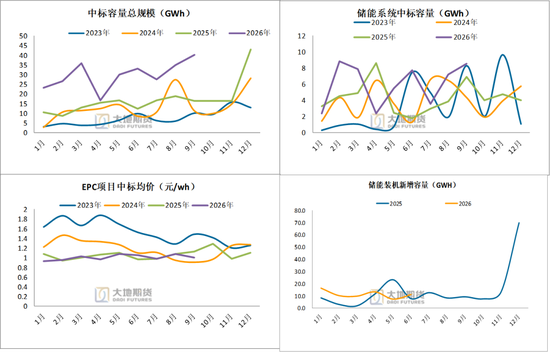
需求:中性11月排产偏弱,下游排产环减3-4%;储能在边际走弱;储能方面,招标量9月环减-20%,年底需求成色如何需要装机量来侧面验证。26年1-9月国内大储EPC累计招标451.9,同比+48.1%,9月单月69.7Gwh,同环比分别为:109.3%/-20.1%,但单看装机量目前依旧偏弱,因此储能四季度需要进一步验证储能端能否出现低成本后的需求超预期。
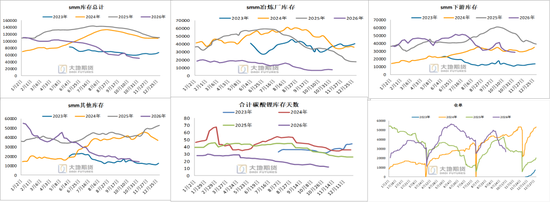
库存:中性 碳酸锂延续去库,SMM新口径总库存11.99万吨,环比-2657吨,其中贸易库存+510吨、上游-519吨、电芯厂及其他-600吨,正极厂-2048吨;钢联碳酸锂总库存9.32万吨,环比-1090吨。
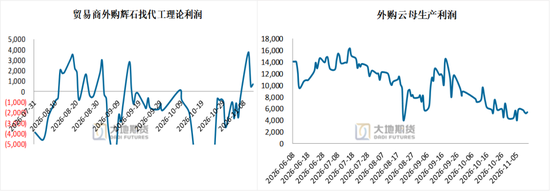
利润:偏空本周锂精矿价格跟随锂价波动。目前一体化云母现金成本约为6万左右,部分技术较强的冶炼厂现金成本约5.5左右。锂精矿无论是港口库存还是矿山库存近期均维持去库的节奏,后续需跟踪矿端是否继续挺价。
宏观:偏空全球衰退、流动性失血,关注12月的计息会议;中美就300亿美元相互降低关税安排保持密切磋商,后续进展待发布。国内方面,高层强调持续做大做强先进制造业、整治无序非理性竞争;交易所发布中秋国庆期间保证金标准及涨跌停板调整通知,节前资金或趋于谨慎。产业层面,宁德时代在锂价大幅回调背景下逆周期加码锂盐产能,叠加枧下窝复产推进,凸显头部电池厂锁定原料安全的长期诉求,但短期内进一步强化了远期供给宽松预期。
周度高频数据
碳酸锂周度产量
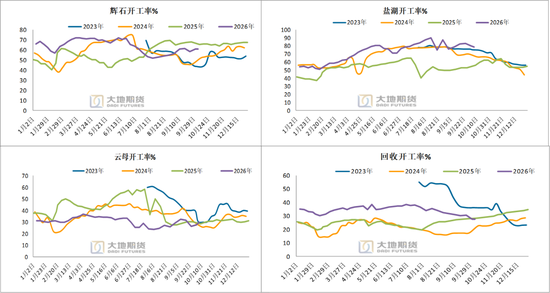
周度开工率
碳酸锂库存
利润
常规月度数据
供应:锂精矿:国内锂精矿产量虽小但维持高增速
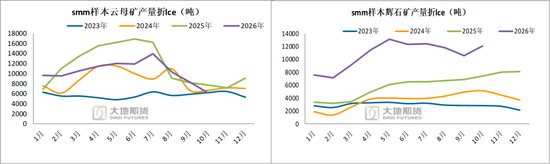
供应:锂精矿:一季度以来锂精矿产销量基本维持稳定
供应:碳酸锂:云母产量边际下滑
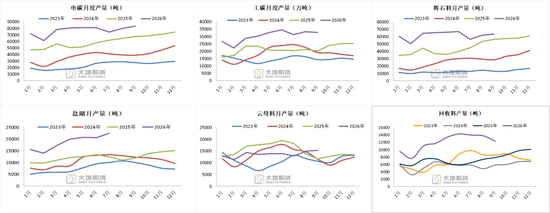
供应:氢氧化锂
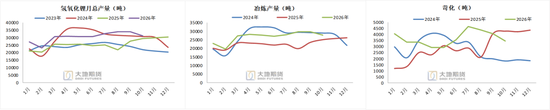
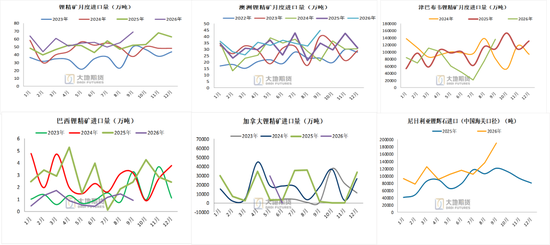
进口
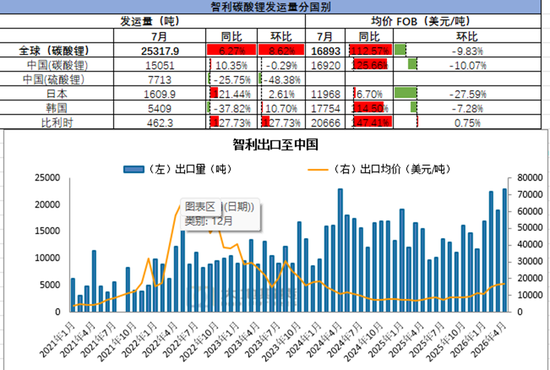
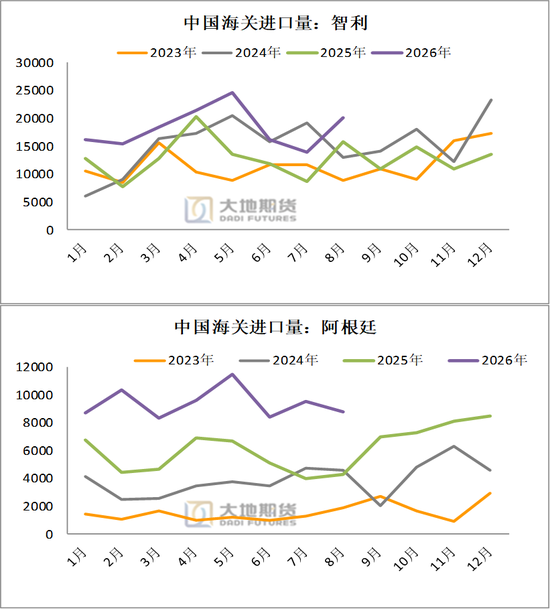
需求:正极材料产量
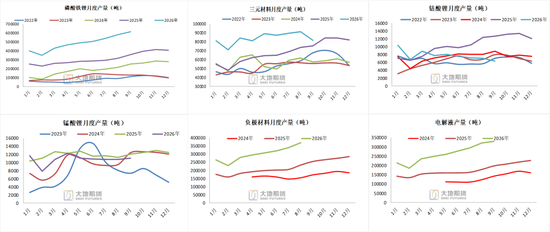
需求:中游开工率维持稳定
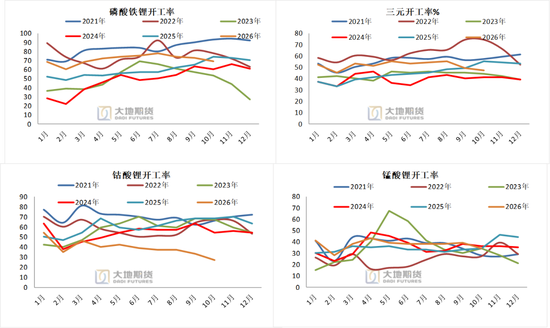
需求:正极材料生产利润延续亏损,中下游围绕长协折扣博弈焦灼
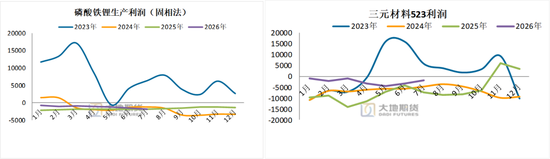
终端需求:电池产量/出货量
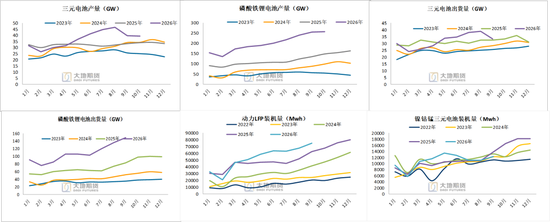
终端需求:车端产销数据
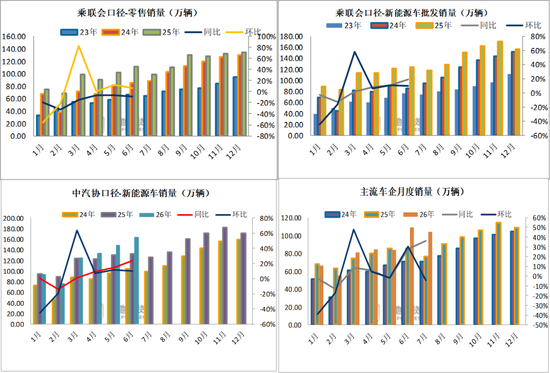
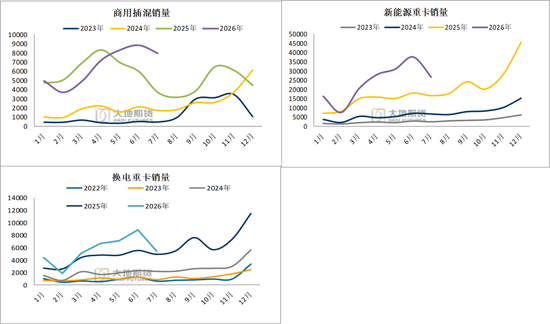
终端需求:商用车
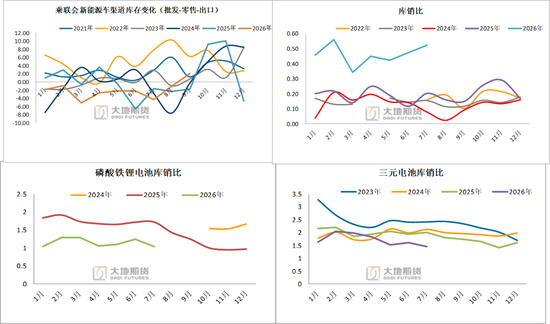
终端库存
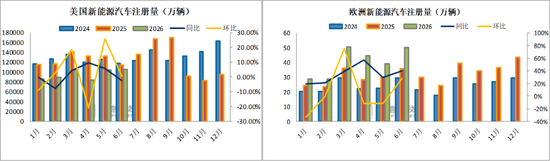
欧美新能源汽车注册量
终端需求:储能:今年以来中标价震荡下行,今年以来招标量提升明显
张听雨
从业资格证号:F3071018
投资咨询证号:Z0023092
研究联系方式:0571-86774106
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于