
利扬芯片前次收购泡汤仅2个月又拟“追光” IPO项目未达预期、可转债项目延期三年、定增缩水1亿
新浪财经 ·
出品:新浪财经上市公司研究院
作者:渚
定增砍掉先进封装研发项目、前次募投延期至2028年,利扬芯片转而以现金收购光测试设备商。主业刚刚走出亏损区间,公司如何兼顾扩产、并购与偿债,成为比“光存算”叙事更现实的考题。
11月13日,利扬芯片公告,拟以现金3.06亿元收购深圳市众望达光电有限公司(以下简称“众望达”或“标的公司”)51%股权,对应标的整体估值6亿元。按众望达2026年6月末未经审计净资产8879.57万元计算,其整体估值较账面净资产增值约575.71%。
这是利扬芯片终止收购国芯微两个月后抛出的又一项产业并购,也是公司由电信号测试向光信号测试延伸的关键一步。不过,市场关注的焦点并不止于业务协同:一方面,公司正在推进不超过8.7亿元定增,其中9000万元拟用于补充流动资金及偿还银行贷款;另一方面,本次收购又计划使用最高不超过交易对价80%的银行专项融资,即最多2.45亿元。
公告后的首个交易日,利扬芯片股价跌停。在主业修复、前次募投延期与新一轮融资尚未落地的背景下,这笔收购的资金安排、估值依据及业绩补偿边界,需要放在公司上市以来的扩张路径中审视。
营收增长与利润背离 重大收购或加剧资金压力
利扬芯片于2020年11月登陆科创板,主营晶圆测试、芯片成品测试及配套服务。上市后的经营轨迹清晰呈现出测试行业的重资产特征:收入规模总体扩大,但利润并未同步增长。
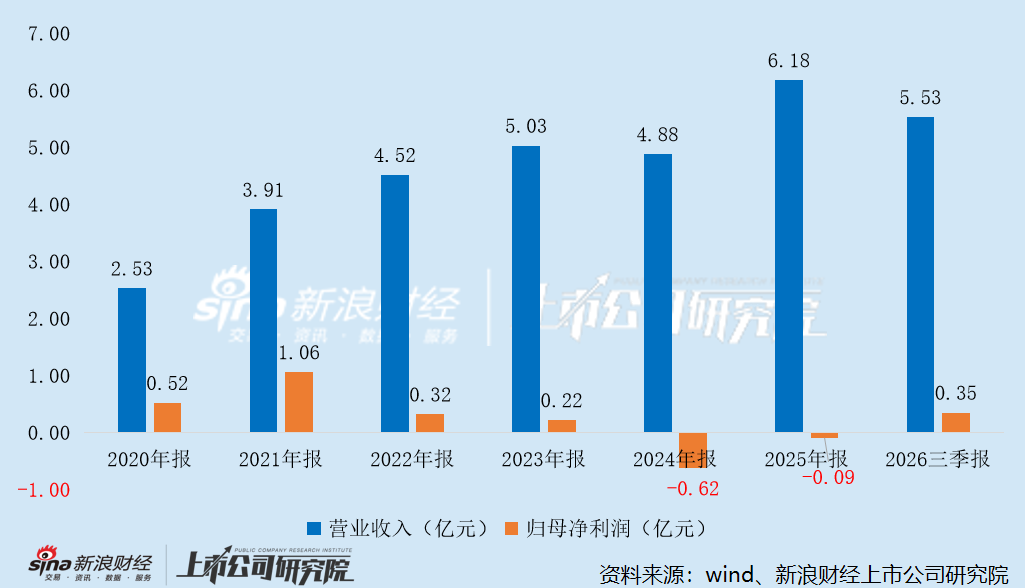
2021年是公司盈利高点。当年下半年测试订单饱满、产能满负荷运转,规模效应推升利润。此后,公司陆续在东莞、上海扩充产能,折旧、摊销、人工、电力及厂房费用持续增长,毛利率自2021年的52.78%一路降至2024年的20.90%。2024年,公司出现上市后首次年度亏损;2025年营收创下新高,但仍未扭亏。
这一过程并非简单的需求衰退。2022年至2024年,公司购建固定资产、无形资产及其他长期资产支付的现金分别约为4.30亿元、5.62亿元和3.98亿元,同期经营活动现金流净额分别为2.60亿元、1.96亿元和2.04亿元。资本开支持续高于经营现金流入,意味着扩产必须依赖外部融资,而新增产能若不能及时形成订单和收入,折旧反而会先行侵蚀利润。
2026年经营出现修复。前三季度,公司营收同比增长24.84%,归母净利润同比增长4574.90%,扣非净利润3382.83万元;经营活动现金流净额达到2.38亿元。公司将改善归因于营收扩大后固定成本被摊薄,以及“利扬转债”全部赎回、财务费用下降。
从产业逻辑看,收购众望达并非完全跨界。
利扬芯片现有优势主要是晶圆和芯片成品的电信号测试及系统整合;众望达则从事光通信仪器仪表、耦合系统和测试系统的研发、生产与销售,具备光源搭建、光路分光、光功率测试、自动偏振控制及自动化精密耦合能力,面向光器件、光模块、硅光、CPO等客户。
双方结合后,理论上可以形成“设备+测试服务”的光电融合方案,并拓展DFB、EML等激光器芯片测试业务。相比完全依靠内部研发,收购能够缩短光信号测试能力的建设周期。
但两类业务的经营逻辑不同。利扬芯片原有测试服务收入取决于设备利用率、客户导入和持续订单;众望达的设备及自动化方案收入则更易受到下游扩产节奏、产品交付验收及客户资本开支影响。协同能否形成持续测试服务收入,而非仅增加设备销售,仍需观察具体订单。
众望达的业绩增势十分突出。2025年,其营业收入6090.63万元、净利润2471.72万元;2026年上半年营收已达1.05亿元,净利润4973.10万元,净利率由40.58%升至47.51%。同期,其净利润约为利扬芯片上半年归母净利润的3.2倍,收购对上市公司利润结构的影响不言而喻。
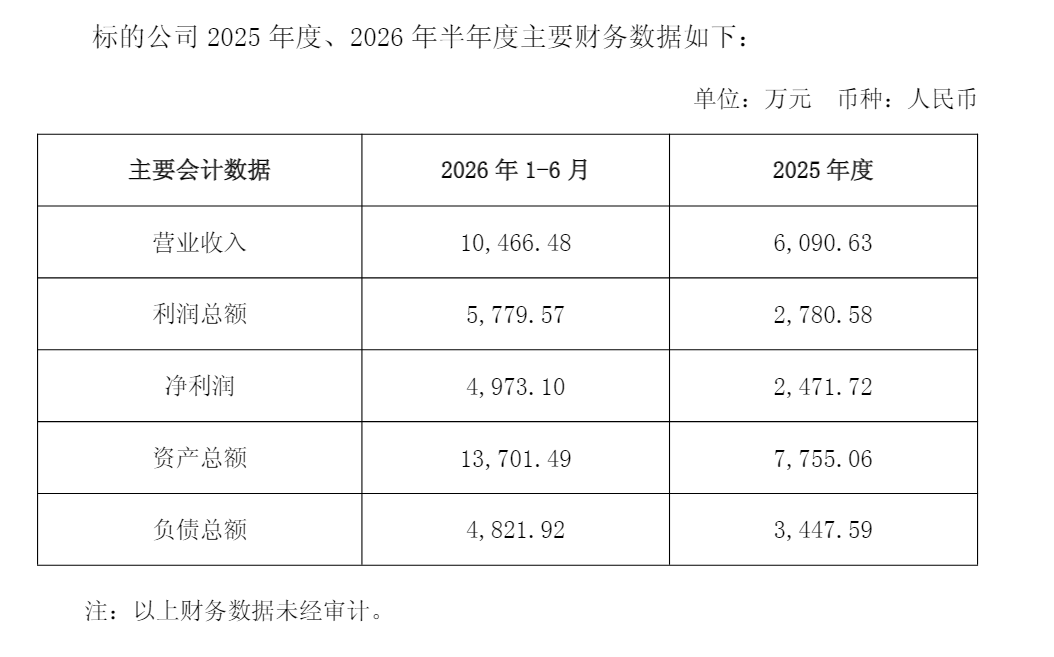
业绩承诺方面,众望达2026年至2028年累计扣非前后归母净利润孰低值不得低于1.5亿元,年均目标5000万元。超额部分的30%可用于奖励核心人员,奖励总额不超过交易对价的20%,即6120万元。
不过,业绩承诺的“安全垫”并没有表面看上去厚。
协议约定,只有三年累计净利润低于1.35亿元时才触发现金补偿,补偿金额为1.35亿元减去实际累计净利润。因此,实际业绩处于1.35亿元至1.5亿元之间时,即便未达到1.5亿元承诺,也不会触发补偿。
以累计净利润不低于零的情形测算,补偿公式对应的最高金额为1.35亿元,仅相当于3.06亿元交易对价的44.12%,并未与整体估值或收购成本挂钩,公告中也未列示单独的估值减值补偿安排。补偿可以从未付对价中扣减,但不足部分仍需向自然人交易对方追偿,最终保障程度取决于其履约能力。
同时,三年累计考核允许不同年度之间互补。按未经审计净利润简单计算,众望达2026年上半年已实现4973.10万元,接近年均5000万元目标。若上半年利润能够全部纳入承诺口径,后续两年半只需累计实现约1亿元即可完成1.5亿元目标。承诺的真正约束,仍取决于扣非后利润、下半年交付验收和收入可持续性。
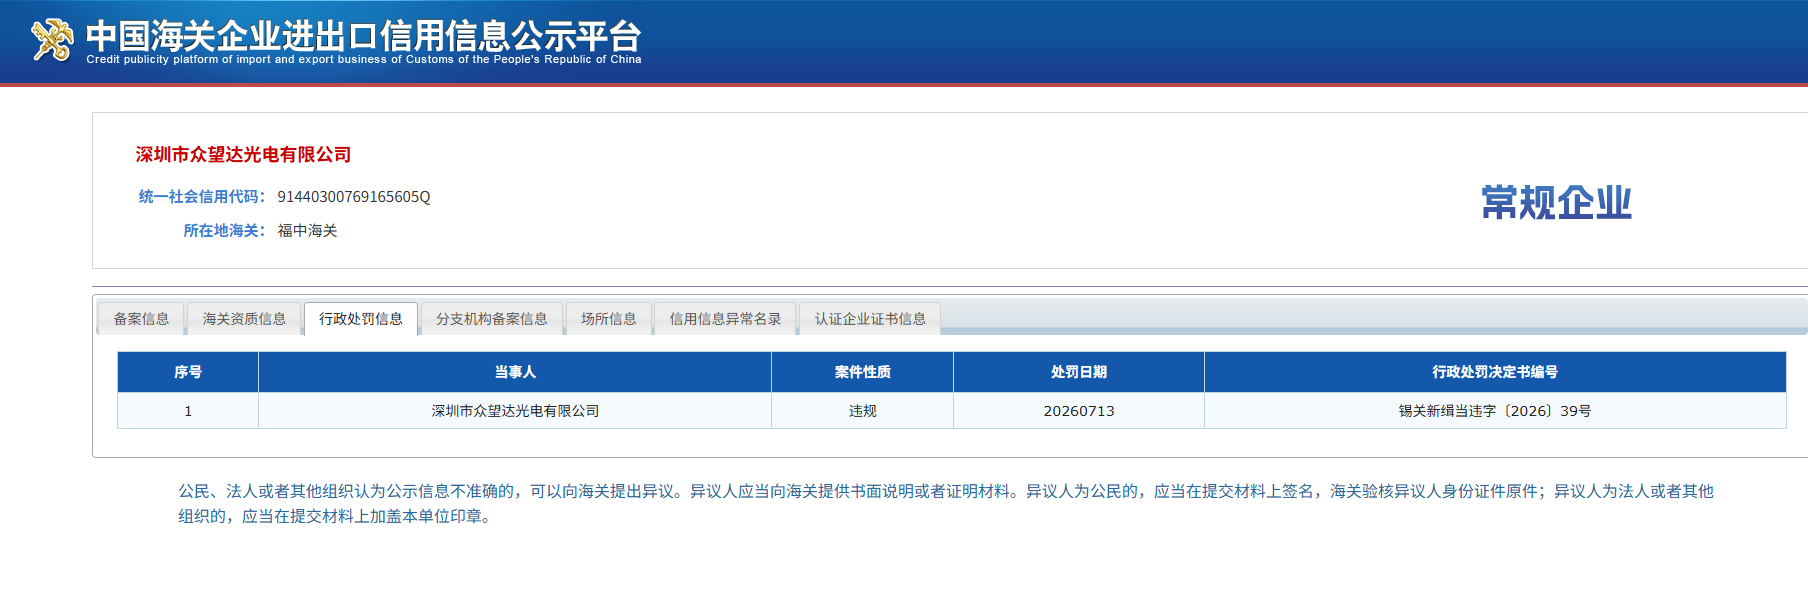
值得注意的是,根据中国海关企业进口信用信息公示平台,2026年7月13日,众望达因违规被无锡海关实行行政处罚(《决定书》编号:锡关新缉当违字〔2026〕39号)。该事项未在收购公告中予以披露。
天眼查显示,众望达由郑鸿章、邓荣辉(合称“乙方”)分别持股80%、20%。本次交易中,利扬芯片拟分别向二人收购40.8%和10.2%股份。交易完成后,郑鸿章、邓荣辉仍分别持有众望达39.2%、9.8%股份。
此外,郑鸿章还全资控制深圳市众望达电子有限公司,该公司与标的公司名称仅一字之差,经营范围亦大面积重合,存在同业竞争情形。众望达电子经营范围包含“光电设备及其应用系统元器件、光纤传感设备、光纤通讯设备”,且2024年曾中标华中科技大学光电测试设备采购项目。
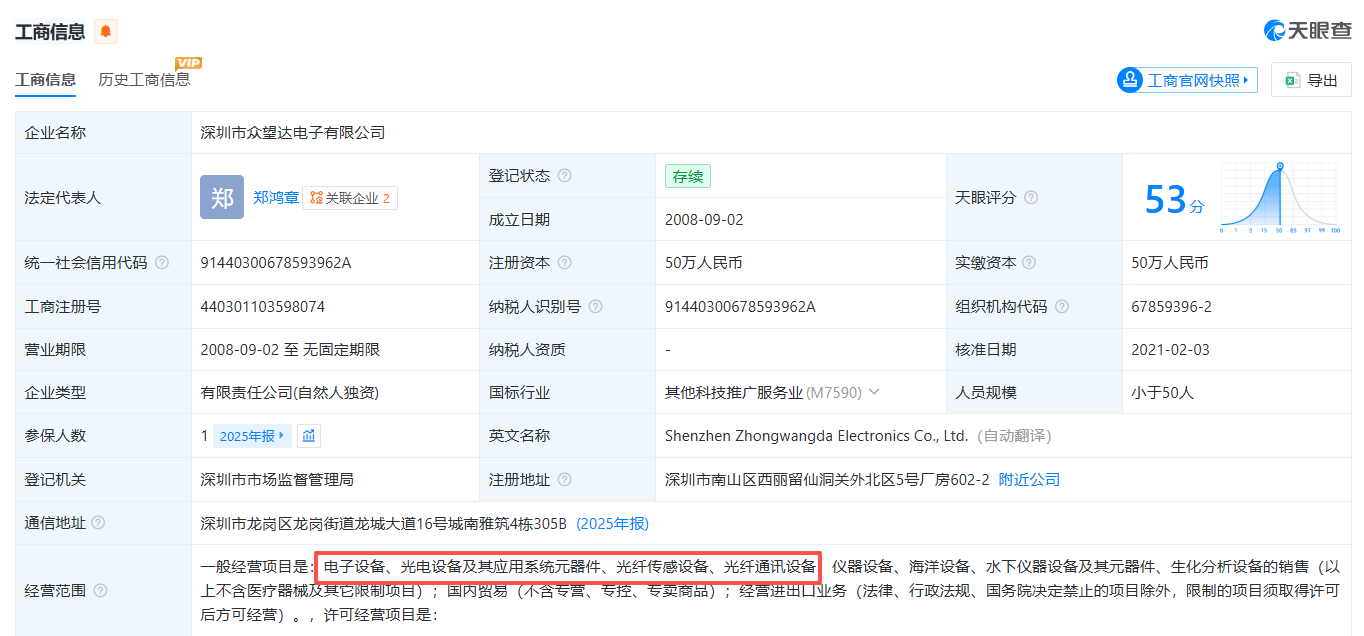
原大股东在体外保留一家同名、同赛道公司,是否可能影响标的独立性、客户和利润归属?
根据双方签署的收购协议,乙方确认,除已向甲方(利杨芯片)书面披露的情形外,乙方及其关联方未以任何方式从事竞争业务,亦未在从事竞争业务的主体中持有权益或担任职务,且前述披露真实、准确、完整。对已披露的存量竞争业务,乙方应于本协议生效之日起60日内,通过停止经营、转让、注销、剥离等方式清理完毕。
定增“瘦身” 前次产能回报尚未完全兑现
上市至今,利扬芯片的融资记录,几乎始终围绕测试产能建设展开。
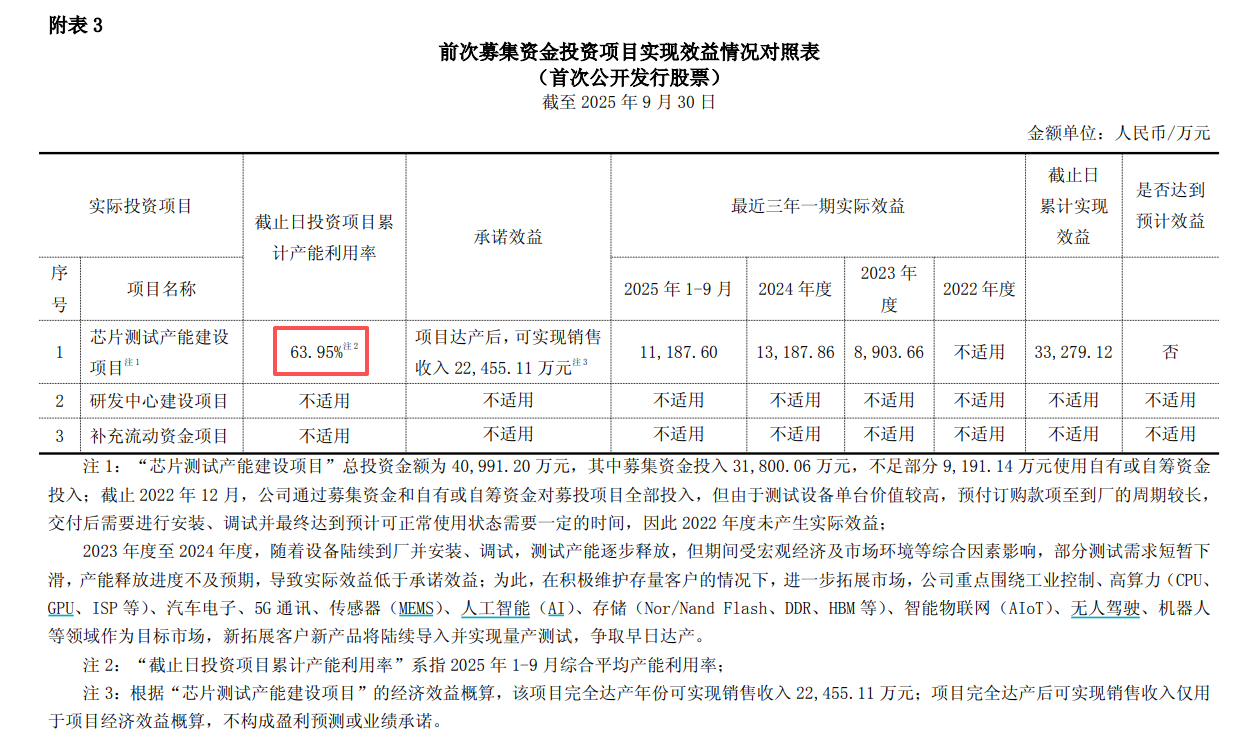
IPO阶段,公司募集资金净额4.71亿元,分别投向芯片测试产能建设、研发中心建设和补充流动资金。截至2022年,上述资金连同利息已基本使用完毕,其中产能建设项目投入约3.19亿元,研发中心投入约1.03亿元,补流5000万元。
但资金使用完成并不等于效益完全兑现。芯片测试产能建设项目承诺“完全达产年份可实现销售收入2.25亿元”,2023年度、2024年度、2025年前三季度实际效益分别为8903.66万元、1.32亿元、1.12亿元,均未达承诺效益;累计产能利用率仅63.95%,远未饱和。公司解释主要涉及设备交付调试周期、宏观经济及市场环境等因素。
其间,利扬芯片还曾在2021年推出不超过13.65亿元的定增方案,后调减至13.07亿元,主要投向东城测试项目。该方案于2022年4月获批,却在同年11月终止,公司转而通过自有资金及其他融资方式推进项目。
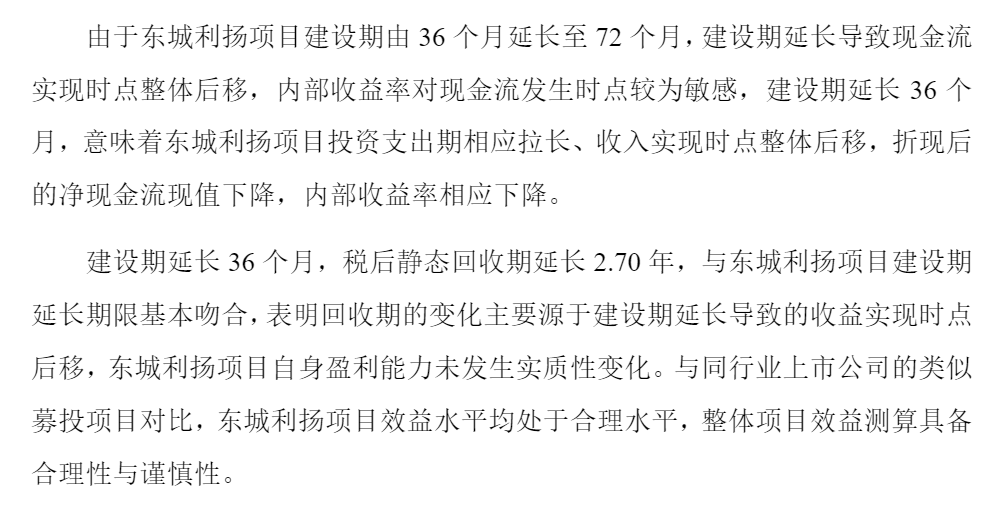
2024年7月,公司发行5.2亿元可转债,募集资金净额5.13亿元,其中4.9亿元投向东城利扬芯片集成电路测试项目,其余用于补流。截至2026年6月末,累计投入5.14亿元,前次募集资金已基本使用完毕。然而,东城项目达到预定可使用状态的时间已由2025年12月延至2028年12月,建设期由36个月拉长至72个月。
公司在问询回复中解释,延期既有厂房审批、极端天气和地质条件影响,也有资金约束。2023年末至2026年6月末,项目实施主体东莞利扬资产负债率长期处于58%至65%的较高水平,银行借款空间收窄,制约设备采购进度。
更值得关注的是项目回报指标的变化。东城项目达产后预计年均收入6.46亿元,未发生调整,但税后内部收益率已由前次测算的18.94%降至10.60%,税后静态回收期由6.44年延长至9.14年。前次购置设备与原有设备搭配使用,现阶段尚无法单独核算效益,需待后续设备全部到位后统一核算。
这意味着,前次募资虽已投入完毕,但其完整商业回报仍待验证,而新一轮资金又将进入同一项目。
2026年1月30日,利扬芯片推出新一轮定增,原计划募资不超过9.7亿元,其中7亿元用于东城项目、8000万元用于晶圆激光隐切项目(一期)、1亿元用于异质叠层先进封装工艺研发项目、9000万元用于补流及偿债。
该申请于8月11日获上交所受理,8月24日收到审核问询函。监管问询重点包括:前次项目延期后再次投入是否合理,两次投入能否准确区分、是否重复建设,新增产能是否有订单及客户验证支撑,效益测算是否审慎,以及融资规模、折旧压力、固定资产增长和供应商关联关系等问题。
9月28日,公司修订方案,将募资上限降至8.7亿元,异质叠层项目被整体删除,其余项目金额不变;项目总投资由16.05亿元降至15.05亿元。因可转债转股后总股本增加,发行数量上限反而由4069.06万股提高至4662.08万股。
被砍掉的项目并非单纯出于“聚焦主业”。问询回复显示,该项目依赖公司与叠铖光电合作研发的超宽光谱叠层图像传感芯片。相关芯片虽已完成工艺点亮并实现矿卡上车验证,但量产落地仍存在不确定性。也就是说,技术演示与规模化商业收入之间仍有距离。
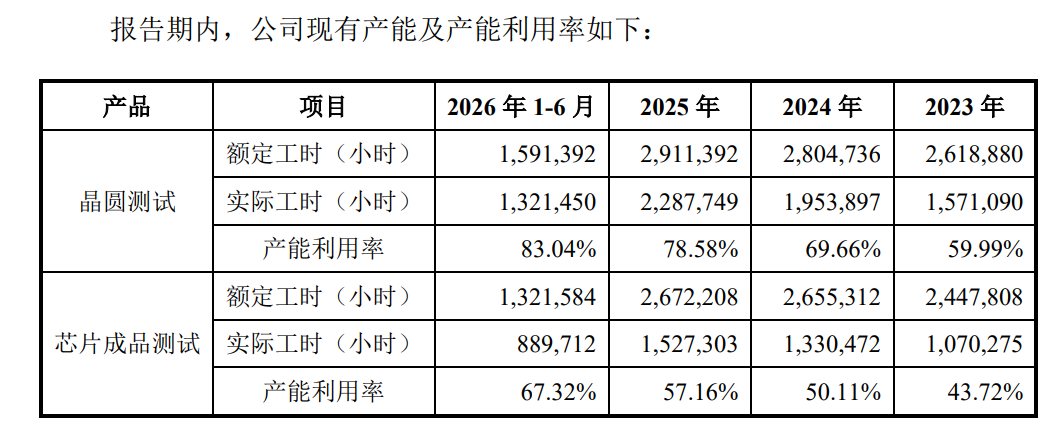
保留下来的项目同样面临回报约束。2026年上半年,公司晶圆测试、芯片成品测试产能利用率分别为83.04%和67.32%,并非所有产线都已满负荷。公司测算,两个募投项目2029年全部达产后,年度折旧规模峰值为1.11亿元,较2025年新增折旧约8425.66万元,需要相应收入增量予以消化。公司认为,未来主营业务收入保持10.35%的复合增速即可覆盖相关压力,但该测算依赖订单持续增长及产能顺利爬坡,能否如期兑现尚存较大不确定性。
收购与定增并行,使公司的资金安排更加复杂。
截至2026年9月末,利扬芯片货币资金为2.26亿元,低于3.06亿元收购总价;最高2.45亿元并购贷款甚至超过现有货币资金。公司资产负债率虽由2025年末的56.12%降至39.62%,但这并不意味着所有经营性债务压力已经消失,新增贷款将重新推高有息负债和财务费用。
公司在问询回复中测算,未来三年总体资金缺口为16.78亿元,支出包括本次募投资金需求7.8亿元、偿债6.14亿元及其他重大项目投入4.78亿元等。众望达收购在11月才正式披露,相关支出能否被既有重大项目预算吸收,还是需要追加资金安排,尚需公司进一步说明。后续定增审核中,这一期后重大收购对资金缺口、扩产节奏及偿债能力的影响,也可能需要补充披露。
此外,公司对剩余49%股权尚未披露后续收购路径。利扬芯片虽取得控制权,但标的利润并非全部归属于上市公司,经营又仍依赖原股东及核心团队。控制权、少数股东利益与团队稳定性之间的平衡,将直接影响协同兑现。
素材来源:新浪财经 · 原文发布于