
昔日中行最年轻管辖行行长朱韬新身份终于落定:从华瑞到新网,再任民营银行掌门人
新浪财经 ·
来源:今日行长
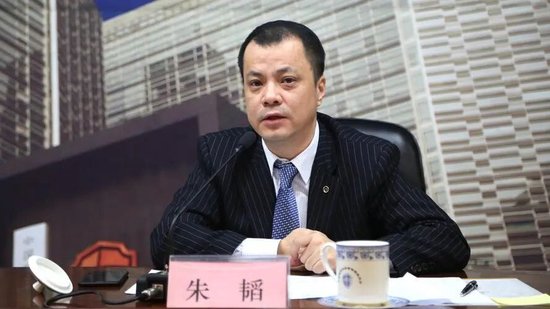
中行系朱韬二进宫执掌民营银行!
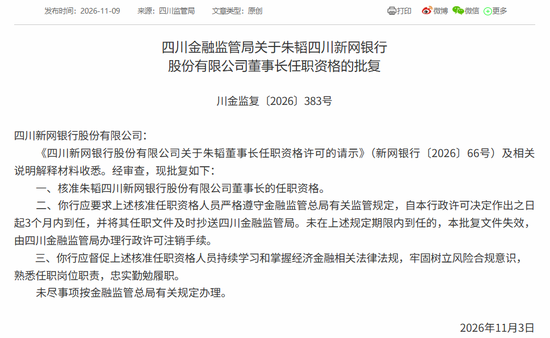
朱韬的第二段民营银行履历,终于定盘。11月9日,四川金融监管局公布批复,核准朱韬新网银行董事长任职资格。早在2024年6月,新网银行董事会已选举他为董事长。两件事之间,相隔约29个月。
这次履新之前,他已经走过国有大行、初创民营银行和民营银行股东企业。2014年,朱韬离开中国银行苏州分行,参与筹建上海华瑞银行,随后担任首任行长。离开华瑞后,他进入新希望体系,又从股东企业走向新网银行。
同样是民营银行,两次任职的起点已经不同。华瑞彼时刚获准开业;新网如今已有千亿元资产,2025年净利润超过11亿元。前一次经历关乎一家银行如何起步,这一次则要面对已有规模之上的经营问题。
昔日最年轻中行管辖行行长,将任新网银行第五任董事长
朱韬在中行的履历中,较早受到关注的是年龄。早在2001年出任中行浦东分行行长时,朱韬曾是该国有大行系统内最年轻的管辖行行长。
简历显示,朱韬为北京大学国民经济管理专业本科,华东政法大学经济法硕士,经济师。职业生涯起步于中国银行,历任上海市分行行长助理、浦东分行行长、上海分行副行长和苏州分行行长,并曾负责筹建中银消费金融有限公司,出任董事。
2014年,朱韬参与筹建华瑞银行。华瑞银行2014年9月26日获筹建批复,2015年1月27日获开业批复,5月23日正式开业,注册资本30亿元,是首批试点的五家民营银行之一。
华瑞银行2017年年报显示,2015年至2018年间,该行营收从2.56亿元增至9.93亿元,净利润从-0.05亿元升至3.27亿元;不过2019年,该行盈利节奏出现波动,该行当年实现营收9.93亿元,同比下降9.18%;实现净利润2.68亿元,同比下降18%,营收破十亿后首次出现回落。
在华瑞银行期间,朱韬曾发表《探索民营银行发展新模式》《商业银行与金融科技融合的思考与实践》等文章。到2019年,该行与50余家投资机构建立合作,累计拓展客户700余户,放款客户近百户。
2020年7月,朱韬因家庭原因辞去华瑞银行行长职务。此后进入新希望集团,任党委副书记,2023年6月出任新希望资产管理有限公司董事长兼总经理。股权上,新希望是新网银行的第一大股东,持股30%。2024年6月,新网银行原董事长王航因工作原因卸任,董事会选举朱韬为董事长。
2024年11月,朱韬新网银行董事任职资格曾获核准,不过董事长任职资格则到2026年11月才获批复。在董事长任职资格获批前,以拟任身份主持工作,行长江海继续担任法定代表人。
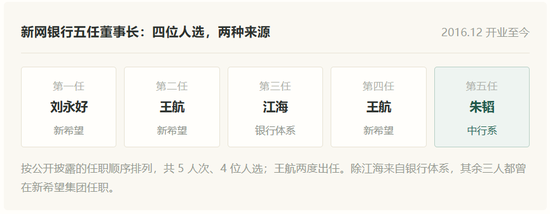
朱韬履新后,将成为新网银行第五任董事长。2016年12月,新网银行正式开业,由新希望集团、小米等股东共同发起设立,是全国第三家互联网银行。成立以来,该行先后由刘永好、王航、江海、王航、朱韬五任董事长执掌,除江海来自银行体系,其余三人均出自新希望集团,或任董事长,或任副董事长。
上半年唯一净利正增长,新网银行业绩持续突围
朱韬将正式掌舵的新网银行,正在走出利润回落周期。据该行股东红旗连锁财报披露,2026年上半年,该行净利润5.34亿元,同比增长9.88%,在已披露数据的7家民营银行中唯一实现正增长。
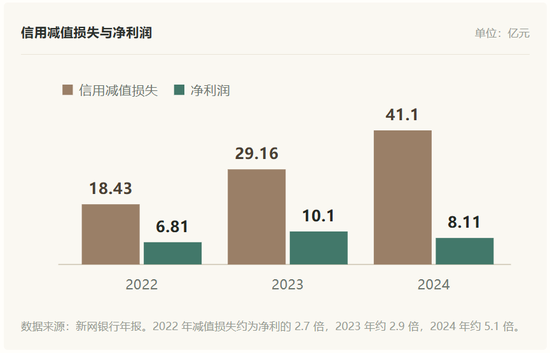
事实上,朱韬2024年6月提名新网银行董事长之际,正是该行业绩修复的关键时期。该行2022年至2024年报显示,营收分别为36.44亿元、54.89亿元、63.7亿元,各增长37.98%、50.6%、16.07%;但净利润分别为6.81亿元、10.1亿元、8.11亿元,分别同比下降25.84%、增长48.48%、下降19.7%。
当时,新网银行于2022年、2023年、2024年分别计提信用减值损失18.43亿元、29.16亿元、41.1亿元,均为同期净利润的两到三倍,一定程度上侵蚀了利润空间。
2024年6月朱韬当选董事长后,新网银行重新梳理三大股东权责边界,风控与科技中台收拢权限,确立“双副董事长统筹战略、行长主抓运营”的分工。
2025年10月1日,国家金融监督管理总局《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》施行。通知要求商业银行对平台运营机构、增信服务机构实行名单制管理,并将增信服务费计入借款人综合融资成本。助贷新规施行后,新网银行对合作平台进行了数轮筛选与更换。
到2025年末,新网银行数轮调整的成效已在业绩端有所体现。截至2025年末,该行资产总额1125.09亿元,较年初增加88.8亿元;2025年全年营收69.42亿元,同比增长8.97%;净利润同比增长35.98%,为成立以来第二高;不良贷款率1.66%,连续三年下降。
新网银行没有实体网点,零售贷款主要靠线上发放。纯线上模式在零售小额贷款上效率高,对公业务则需要行业研究、贷前尽调和抵押物处置。这一模式差异,也决定了民营银行在业务结构上普遍偏重零售端,而对公业务多依赖股东资源与场景协同。
全国性银行背景高管向民营银行加速转身
朱韬是比较有代表性的大行分行管理者换赛道到民营银行的一员,近几年来,转身步入民营银行的全国性银行背景高管日渐增多。
就在不久前的10月,“老工行”郑昕刚刚获准出任江西裕民银行董事长,履新前曾任工行总行战略管理与投资者关系部专家、专职派出董事。
据悉,郑昕1992年加入工行金华分行,在工行工作34年,历任浦江支行行长、金华分行营业部总经理、金华分行副行长;2013年调往工行总行,先后任网络融资业务中心副总经理、普惠金融事业部专家;2023年起任总行战略管理与投资者关系部专家、专职派出董事。
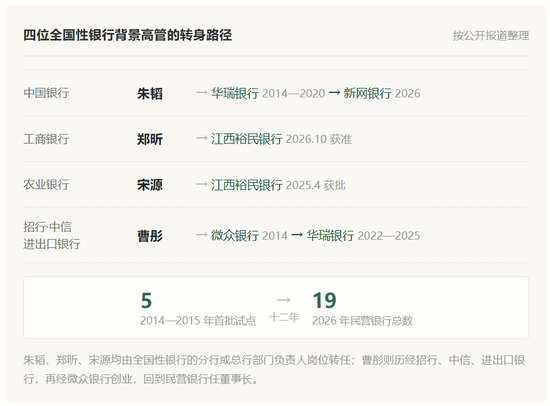
再往前一年,裕民银行现任行长宋源同样来自国有大行。2025年4月,宋源获批出任裕民银行行长,填补了该行自2021年9月以来长达三年多的行长空缺。
宋源有逾30年银行业从业经验,长期供职于农行,历任农行湖南分行风险管理处处长、公司业务处处长,农行浙江台州分行副行长,农行湘西分行、长沙分行行长;后任湖南三湘银行首席风险官、副行长。
更早前,招行老将曹彤曾于2022年7月获准出任华瑞银行董事长。曹彤曾在招行深耕多年,二十多年前就是招行北分副行长、总行部门老总;此后,又在中信银行担任行助和副行长,2013年出任进出口银行副行长,成为当时最年轻的“中管干部”;2014年,曹彤放弃政策行副行长身份,加盟腾讯系的微众银行,一年后自主创业,2022年7月,曹彤回归银行业,出任华瑞银行董事长,三年后因个人原因卸任。
回首看去,从2014年至2015年,首批五家试点民营银行陆续筹建,到如今民营银行已扩容至19家,走过了从制度设计到落地实践的十二年,民营银行面临的竞争格局与发展环境也已发生深刻变化。这些全国性银行高管的加入,无疑将为这一梯队带来成熟经营管理经验的同时,为其突破区域局限提供重要支撑。
而对于这些转战民营银行的高管而言,从国有大行或股份制银行的分行负责人、总行部门负责人,转身进入规模更小、机制更灵活的民营银行,将有更大的施展空间和决策自主权,也能更直接地参与产品创新与业务转型的实践。
素材来源:新浪财经 · 原文发布于