
创新药支付再闯关:两大重磅新政同日出台,商保可以解决应用卡点吗?
新浪财经 ·
来源:保观
2026年11月创新药应用体系接连出台了两项新的政策。
10日,中国保险行业协会发布了三个医疗险示范条款,商业健康保险药品保障推荐清单,并且给出了117种药品的成本测算表。
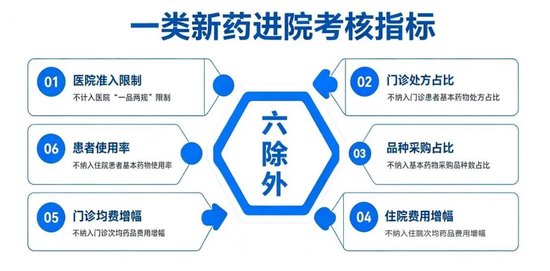
同一日,国家四部门还发布了《关于进一步做好创新药安全合理使用工作的通知》,在已有的“三除外”基础上,将改革的范围扩大到了药事管理、品规限制以及绩效考核,形成了一套“六除外”。
从创新药供给的角度来说,在2025年全年获批的创新药共有76个,比上一年增加58%。2026年第一季国产药获批数量为38种,占总数的80%以上。但是药从生产出来到真正使用起来,中间不是只用审批速度的快慢来决定的,是整个支付和流通交易流程的全部。
两份新的政策要解决的就是这个流程中卡点。问题就是这些卡点降低了多少,还剩下多少没有动?
1
创新药供给端已经从量变到质变,但是支付端还没有跟上
要认识这次两个政策文件的意义,就要从创新药的供给与支付问题出发。
近些年来,中国的创新药已经完成了从跟跑到领跑的跨越,完成了由仿制到原创的转变。医药魔方数据显示,2025年全球授权交易总金额为1356亿美元,占全球交易总额的49%。
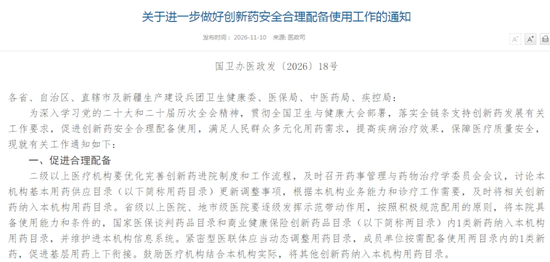
图源:国家卫健委官网
国家药监局统计数据显示,2025年新药获批数为76个,增长了58%。2026年上半年有38款新药获批上市,国产新药占到了80%以上。
因此,创新药的供给问题成了支付问题,也是认识当下所有政策举措的根基。
基本医保的承接能力是确定的。2026年新版医保目录中新增的药品平均降价幅度大于60%,一些明星药降价超过70%。
以保基本为边界的战略购买在普惠方面是有效的,但是它不可能覆盖百万级的细胞治疗、每年几十万元的罕见病酶替代疗法、需要长期不间断用药的神经退行性疾病品种。
这些药品的特点是临床价值清楚,病人数量不多,但是单个或者累计费用远远超过基本医疗保险所能承受的费用。
国家药监局数据显示,2025年全年获批的创新药有76个,同比增长58%。2026年上半年又获批38款,国产的占了80%多。所以,创新药的供给问题已经变成了支付问题。
而在支付方面,医保局信息显示,2026年新版医保目录新增药品平均降价幅度超过60%,部分明星药物降幅超过70%。
以保基本层面是有效的,但它天然缺乏覆盖高价值创新药的能力。这些药品的特征是,临床价值明确,患者群体不大,但单笔或累积费用远超基本医保的承受能力。
商保创新药目录的初衷正是填补这一层空白。医保局数据显示,2025年末发布的首版目录纳入19种药品,横跨肿瘤、罕见病与阿尔茨海默病,逻辑上指向医保保不了的,商保来接。
但落地一年的数据并不是那么好看,截至2026年5月,目录内药品虽在1486家机构有配备,但主要承接载体是保费百元级的惠民保,百万医疗险、中高端医疗与团体健康险的参与度有限。
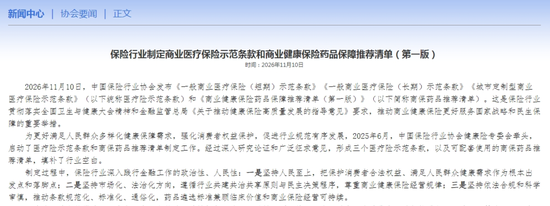
图源:中国保险行业协会
据国家医保局发布的数据,2026年度目录申报量从上一年的141份骤降至61份,药企的预期正在系统性下调。
供给端的繁荣与支付端之间,存在一个被长期低估的错位,创新药的研发逻辑是以临床价值定价,而商保的承保逻辑是以可测算的风险定价。
当一个年治疗费用数十万元的罕见病药进入商保清单,保险公司面对的不是要不要保的意愿问题,而是发生率多少、疗程多长、停药率多少的参数问题。
没有参数,精算假设就只能靠猜,猜不准,产品就会赔穿。赔穿之后,保险公司必然会退出或减轻责任。
2
商保目录:准入可以靠文件,支付只能靠交易结构
行业研究数据显示,2025年,全国创新药市场规模约为1950 亿元,其中,商保支付了152亿元,仅占7.8%,比2024年的7.7%提升了0.1%。
过去几年,商业医疗保险的增长主要由百万医疗险驱动,其保障重心落在住院期间的院内费用。
而高价创新药,尤其是CAR-T疗法、罕见病用药、部分肿瘤靶向药的实际使用场景往往延伸到院外。患者凭处方在DTP药房自购,费用不经过医院账单,传统百万医疗险的住院责任天然难以覆盖这一块。
惠民保在一定程度上填补了这个缺口。2024年惠民保以不到200亿元的保费规模,贡献了约18亿元的创新药支付金额,超过90%的惠民保产品包含特药责任,平均每款产品纳入药品约50种。
但惠民保的普惠定位决定了它的支付上限,低保费、广覆盖、保基本,它可以在罕见病和肿瘤特药上撕开一道口子,却无法承担起一个可持续的高值创新药支付通道的角色。
与此同时,普通商业健康险在创新药责任上的推进远比预期迟缓。
首版商保创新药目录于2025年12月发布后,惠民保迅速成为落地的主要场景,深圳惠民保等产品实现了目录内药品全覆盖,但百万医疗险、中端医疗险等主流商业产品跟进者却不多。
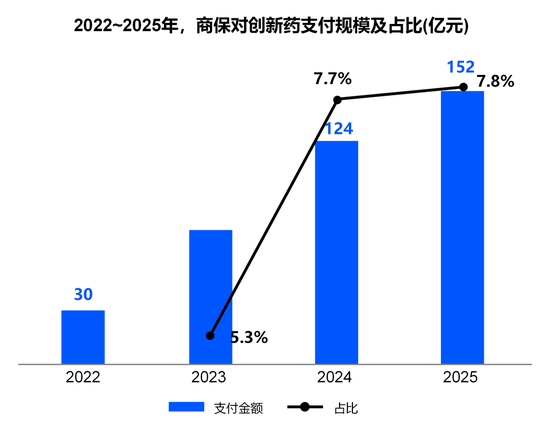
数据:源于中再保险
更深一层的障碍来自精算基础的缺失。
媒体曾报道,截至2025年三季度,国内首款CAR-T疗法才惠及超千名患者,这个数据放在数亿保险人口中,发生率究竟是多少,险企精算师无法给出可靠估计。
定价高了产品卖不动,定价低了赔付可能失控。再加上DRG支付改革全面落地后,医院在固定预算包约束下对高价药进院本就缺乏积极性,即便保单设计了责任,患者能否在院内用到药、处方能否顺畅流转到院外,仍然是横亘在“可保”与“可用”之间的现实关卡。
7%不是一个静态的发展不足问题,而是一个由产品形态、数据基础、支付激励和医疗服务流程共同锁住的结构性困局。
3
六除外之后:解绑了医院,然后呢?
2026年11月四部门的新政,正是在回应前述“进院难、开方难”的堵点。
在原有“三除外”,不计入自费率、集采监测、病种付费基础上,新规将豁免延伸至 “一品两规”限制、基本药物考核占比、门诊与住院次均药品费用增幅,并要求二级以上医院及时召开药事会、将符合条件的1类新药纳入用药目录。
从制度设计的意图看,这是一次从支付端允许用向医院端愿意配、医生端敢开方的延伸。
但“六除外”解决的是行政考核层面的负向激励,医院不再因为用了高价创新药而在绩效考核中扣分。它没有、也不可能解决另外几个层面的问题。
第一是经济激励的缺位。
药品零加成之下,高值创新药的冷链储存、适应症审核、处方管理、输注监护都产生实际成本,却没有对应的药事服务费补偿。
考核指标可以除外,运营成本无法除外。医院在药事会上的理性计算,不会仅仅因为次均费用不再纳入考核就发生根本改变。
第二,也是最关键的,控费能力的真空。
当政策约束被去除,用量上升的通道被打开,保险公司却缺乏与之匹配的合理用药审核能力。
惠民保赔付比例的收缩,正是这种冲击的市场化回应。解绑医院与约束支付之间,需要一个“临床合理性”的中间层,处方审核、适应症匹配、疗程管理,而这个中间层目前是缺失的。
这指向一个更根本的判断,“六除外”和新版推荐清单,都是支付链条上的上游松绑,但支付闭环的完成,取决于下游结算能否同步打通。
推荐清单里的58款药械与117个药品的成本表,提供了定价的药品范围与成本参数,但如果折扣兑现的通路、数据直连的通道、处方流转的接口仍然停留在试点阶段,清单越全、解绑越彻底,保险端的风险敞口反而越大。
另外,从两份政策来看,制度分工的轮廓是清晰的:医保局管目录准入与医疗端配套,金融监管总局管产品规范与成本基准,行业协会承担品种遴选与精算测算。
但两个监管体系之间那个最关键的接口,协商折扣如何合规地转化为保险公司的定价基础与理赔减损,至今没有统一制度化的安排。
这不是任何一个部门单独能够解决的问题,也不是一份示范条款或一张成本表能够替代的。它需要的是跨部门的结算规则设计,以及一个双方都认可的数据基础设施。
创新药用得上的最后一公里,从来不只铺在医院的药房里。它铺在发票与理赔单之间,铺在医保数据与商保系统之间,铺在药企愿意让利与保司能够入账之间。
素材来源:新浪财经 · 原文发布于