
青银理财董事长赵煊:AI重构理财行业竞争格局,规模内卷式粗放发展难以为继
新浪财经 ·
专题:2026财富领航征程丨金融新动能
长风浩荡启新程,奋楫扬帆踏浪行。身处发展浪潮之中,金融业砥砺实干、开拓进取,持续强化服务效能,让金融资源精准流向实体经济各领域,激发产业发展潜力。2026年,新浪财经推出年度策划《金融新动能|财富领航征程》系列访谈栏目,深度对话金融机构高管,共谋行业发展之道。
当前,利率中枢持续下行、资本市场波动加剧,银行理财行业已告别粗放式规模扩张,迈入量质并重、能力为王的高质量发展阶段。作为财富管理市场的中坚力量,银行理财子紧扣金融“五篇大文章”战略方向,深耕服务实体经济、保障居民财富保值增值主业,持续推动组织、产品、投研、科技、人才体系全方位变革。站在行业转型关键点,理财公司应该依托哪些路径实现高质量发展?数智化建设又能如何赋能核心业务?本期《金融新动能|财富领航征程》对话青银理财董事长赵煊。
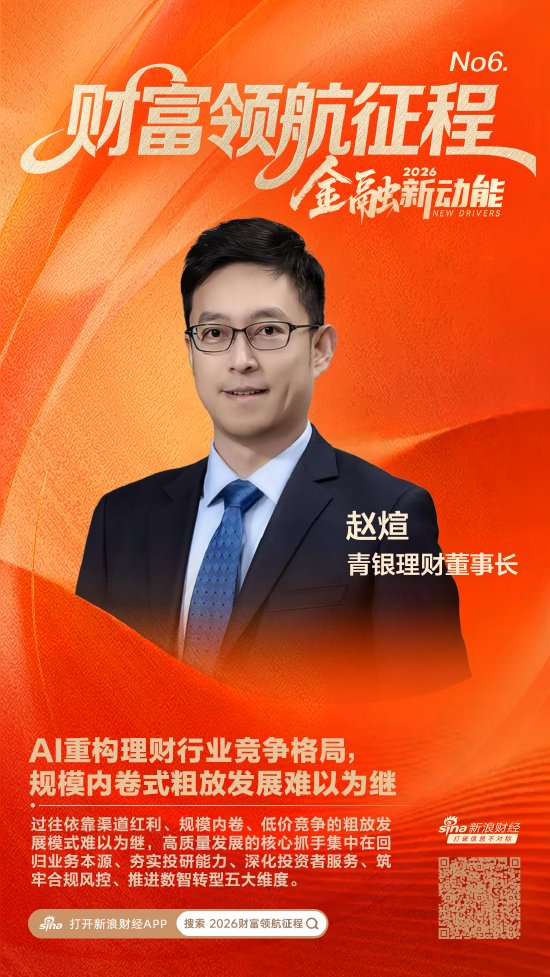
当前,利率中枢持续下行、资本市场波动加剧,银行理财行业彻底告别规模扩张、粗放增长的旧发展模式,正式迈入量质并重、能力为王的高质量发展新阶段。
赵煊指出,过往依靠渠道红利、规模内卷、低价竞争的粗放发展模式难以为继,高质量发展的核心抓手集中在回归业务本源、夯实投研能力、深化投资者服务、筑牢合规风控、推进数智转型五大维度。同时,行业竞争已从单纯的规模比拼,转向投研实力、风控水平、产品体系、客户服务、科技赋能的综合能力角逐,唯有坚守金融为民初心、深耕专业能力、敬畏市场风险,才能穿越周期、行稳致远。此外,在他看来,数智化、人工智能正在重构理财行业业务逻辑与竞争格局,科技赋能已从后台支撑转为前台核心生产力。
谈及人才队伍建设,赵煊表示,数智化转型、多资产策略升级、综合能力竞争的行业新形势,对复合型金融人才提出全新要求。现如今,兼具金融投研、市场研判、数字科技、合规管理能力的复合型人才缺口,是当前行业发展的共性难题。
规模内卷式粗放发展难以为继,高质量发展核心抓手聚焦五大维度
当前,利率中枢持续下行、资本市场波动加剧,银行理财行业彻底告别规模扩张、粗放增长的旧发展模式,正式迈入量质并重、能力为王的高质量发展新阶段。
恰逢青银理财成立六周年,赵煊表示,回望六年耕耘,公司立足金融“五篇大文章”战略导向,深耕服务实体经济、守护居民财富保值增值核心主业,持续推进组织、产品、投研、科技、人才全方位改革。面对行业转型新形势与市场发展新考题,青银理财坚守“受人之托、代客理财”本源,以差异化核心能力构建竞争壁垒,在六载砥砺中走出一条稳健可持续的高质量转型之路。
“现如今,行业发展逻辑已发生根本性转变。” 赵煊指出,过往依靠渠道红利、规模内卷、低价竞争的粗放发展模式难以为继,高质量发展的核心抓手集中在回归业务本源、夯实投研能力、深化投资者服务、筑牢合规风控、推进数智转型五大维度。
赵煊强调,行业竞争已从单纯的规模比拼,转向投研实力、风控水平、产品体系、客户服务、科技赋能的综合能力角逐,唯有坚守金融为民初心、深耕专业能力、敬畏市场风险,才能穿越周期、行稳致远。
就青银理财自身而言,赵煊表示:“立足自身发展实际,青银理财聚焦‘能力为核、稳慎为先、质效为本’的发展理念,打造全方位差异化竞争壁垒,实现经营质效与品牌价值同步提升。”
在核心能力建设上,公司搭建全覆盖、体系化的投研架构,实现债券、股票、商品、债权、股权等多资产布局,完善含权策略、量化策略等多元策略体系,配套专业化交易网络与运作能力,夯实主动管理核心根基。在经营理念上,秉持“以负债定资产”的审慎原则,摒弃业绩基准虚高的短视做法,杜绝行业内卷式竞争,构建标准化、工业化的产品运行体系,建立分层投资决策、动态回撤预警全流程机制,实现产品运作全链条标准化、可复盘、可复制,以稳健风控体系塑造市场辨识度。
数据显示,2026年上半年,青银理财实现营业收入2.72亿元,同比增长超20%;净利润1.57亿元,同比增长超30%,盈利增速稳步提升。
另据银行业理财登记托管中心数据,2026年以来,青银理财产品兑付客户加权平均年化收益率达2.84%,高于行业平均38BP,产品端整体收益率3.37%,高于行业平均71BP,同时在波动率、最大回撤、回撤修复效率、零回撤产品占比等核心风控指标上均位居行业前列,兼顾客户持有体验与机构稳健收益。
值得关注的是,长期以来,理财行业普遍存在投资端与销售端割裂问题,产品创设与客户真实需求错位、市场研判与渠道反馈传导滞后、前后台业务协同不足,制约行业服务质效提升。
赵煊指出,为破解这一行业痛点,2026年上半年,青银理财完成投销一体化组织架构全面重塑,搭建投资、销售深度协同的一体化运作机制,彻底打通业务协同壁垒,实现从产品创设到客户服务的全流程闭环运营。
本次改革落地后,他表示,公司业务全链条效能实现全方位提升。一是供需匹配精度显著优化,销售端精准捕捉不同客群的风险偏好、投资期限、收益预期等核心需求,前置至产品研发创设环节,投研端结合市场走势与客户需求动态调整资产配置、优化投资策略,从源头解决产品与市场、客户脱节问题。二是市场响应效率大幅提速,投资端实时输出宏观研判、市场解读、策略迭代观点,第一时间同步至销售渠道与一线服务团队,助力一线精准解答客户疑问、阐释产品净值波动逻辑,有效改善客户投资体验。三是全流程管理更加规范高效,构建“产品设计—投研运作—渠道推广—存续服务—客户陪伴”一体化运营体系,实现各环节高效联动、闭环管控,大幅降低运营内耗。
AI正在重构理财行业业务逻辑,数智化转型对复合型金融人才提出新要求
当前,数智化、人工智能正重构理财行业业务逻辑与竞争格局,科技赋能已从后台支撑转为前台核心生产力。
谈及公司自身的科技建设情况,赵煊表示,青银理财坚持“应用驱动、场景导向、价值落地”的数字化转型原则,拒绝技术空转,聚焦投资交易、合规风控、客户服务、渠道运营等高价值场景,全方位推进科技与业务深度融合。
在数字化基建层面,他表示,公司搭建“母行代销+同业代销+自主直销”三渠道协同发展模式,推出行业首个理财子公司直销APP,创新理财服务场景、提升客户服务便捷度;自主研发“指令投资交易平台”,斩获两项国家软件著作权,构建全生命周期数字化投资管理体系,有效提升投资决策效率与合规管控水平;依托全域大数据平台,实现数据通联与资产化应用,为业务创新、风险管控、精细化管理提供坚实数据支撑。
在AI场景落地层面,公司率先研发并全面上线理财行业首个全生命周期合规AI生态服务平台,彻底革新传统合规管理模式。平台依托自研大模型、知识图谱、大数据解析技术,实现合同、产品、授权、制度等智能审查、合规画像、合规问答、风险点库等功能,达成合规风险自动识别、动态预警、全程留痕、闭环处置,推动合规管理从“被动事后整改”向“主动事前赋能、事中管控”转型,全面压降操作风险与合规隐患,筑牢机构稳健经营底线。后续公司将持续迭代AI大模型与数据底座,深化数字技术与合规、投研、运营全场景融合。
“数智化转型、多资产策略升级、综合能力竞争的行业新形势,对复合型金融人才提出全新要求。”赵煊强调,兼具金融投研、市场研判、数字科技、合规管理能力的复合型人才缺口,是当前行业发展的共性难题。
在人才引进层面,公司拓宽市场化引才渠道,常态化开展社会招聘,精准吸纳权益投资、量化研究、金融科技、合规风控等领域高端稀缺人才,同步优化校园招聘培育体系,完善轮岗实训、导师带教机制,持续补齐复合型人才短板。
在人才培育层面,搭建分层分类培养体系,常态化开展投研研判、数字化转型、合规管理专题培训,建立青年骨干储备库,优先安排青年员工参与重点项目、市场拓展实操历练,加速青年人才成长。
在考核激励层面,落地投资经理“一人一表”精细化全维度考核机制,考核结果直接联动绩效薪酬、岗位调配、职业晋升,核心资源向投研、渠道、风控等一线价值创造岗位倾斜,树立长期业绩、合规风控、价值创造的核心导向,构建“能上能下、能进能退、薪酬能高能低”的市场化用人机制,充分激发团队干事创业活力,打造协同高效、专业过硬的核心人才队伍。
攻坚多资产多策略转型,深耕“固收+”核心赛道
在利率中枢持续下行、纯固收产品收益空间持续收窄的行业背景下,赵煊指出,单一资产、单一策略的发展模式已无法适配市场变化与客户需求,多资产、多策略转型成为理财行业高质量发展的必然趋势与核心赛道。
他表示,青银理财立足低波动、稳收益的客群核心诉求,持续完善多资产配置体系与多元策略矩阵,全力打造差异化资产配置核心能力。
具体来看,公司持续优化大类资产配置框架,打破传统固收资产依赖,在稳健固收底仓基础上,加码含权资产、二级债基布局,新增可交债打新、北交所打新等低风险增厚策略,均衡配置ABS、短周期标准化资产,构建多资产互补、多策略对冲的投资体系。同时建立常态化投研迭代机制,通过周度产品复盘、双周策略研讨、外部机构联动合作,搭建动态调仓体系,精准适配市场轮动节奏,兼顾收益增厚与回撤控制。
与此同时,赵煊也直言,当前多资产赛道布局仍面临两大核心挑战:一是市场轮动加快,单一策略稳定性下降,对资产配置精准度、风险动态管控能力提出更高要求;二是理财客群整体风险偏好偏低,对产品净值波动敏感度高,收益增厚与风险防控的平衡难度较大。
针对上述难题,他表示,公司坚持稳健审慎原则,以绝对收益为核心导向,严格管控风险敞口,细化策略分层体系,通过多元化策略对冲单一市场风险,同时依托投教陪伴、存续期动态管理,平滑产品波动、优化客户持有体验,稳步推进多资产多策略体系落地成熟。
在赵煊看来,低利率、高波动市场环境下,“固收+”产品凭借稳健底仓、多元增厚、波动可控的特性,完美契合银行理财主流客群稳健增值的核心需求,是平衡居民财富保值、风险防控与市场收益的核心产品,也是行业适配净值化转型、破解“基金赚钱基民不赚钱”痛点的关键抓手,具备极高的市场价值与民生价值。
他表示,青银理财将“固收+”作为核心战略赛道,坚守绝对收益理念,以严控回撤、稳定收益为核心目标,形成精细化、分层化、体系化的固收+运作模式。公司严格把控权益资产配置比例,在含权比例不超20%的合规前提下,细化产品分层体系,打造5%以内微含权、10%以内固收增强等差异化产品系列,精准适配保守、平衡等不同风险偏好客群,为普通投资者参与权益市场提供低门槛、稳波动的优质渠道。
在产品创新层面,公司持续丰富固收+产品谱系,迭代推出红利增强、固收+量化、长期限存款增强等特色品类,持续完善覆盖全风险等级、全投资周期的产品矩阵,后续将上线目标止盈创新产品,进一步锁定客户收益、提升投资获得感。精细化运营之下,公司固收+赛道成果显著,截至2026年半年末,固收微含权系列产品存续额较上年末增长超150%,固收增强系列产品存续额较上年末增长超105%,成为公司规模扩容、收益增厚、服务民生的核心支撑。
立足新发展阶段,他表示,青银理财将持续坚守“金融报国、金融为民”初心,紧扣高质量发展主线,以投研、风控、数字化为核心抓手,持续深化组织改革、产品创新、人才建设、科技赋能,深耕财富管理主业、服务实体经济发展,持续为广大投资者创造稳健可持续的财富回报,助力行业高质量转型升级。
素材来源:新浪财经 · 原文发布于