
广发证券代销私募“排位赛”
新浪财经 ·
(来源:挖基哥)
本文基于公开数据整理,仅作行业观察,不构成任何投资推介、产品推荐。基金上架数量不代表管理规模、业绩表现或未来收益,投资需谨慎。上架基金统计时点有限,存在动态更新可能,仅供行业研究参考,不做投资依据。私募基金仅面向合格投资者,风险等级较高,存在本金亏损风险。历史情况不代表未来表现,投资前请仔细阅读基金合同、风险揭示书,充分评估自身风险承受能力。
当渠道货架成为观察私募行业的一扇窗,产品上架数量背后,藏着量化与主观的角力、百亿与中小机构的分化,也藏着私募在渠道端“可见度”的竞争。
广发证券这份名单呈现出几个鲜明信号:头部集中、量化主导、外资私募身影稀少。
需要说明的是,上架基金数量不等于管理规模,也不代表业绩排名,更不构成投资建议。它更像是一张“渠道可见度”地图,反映私募在产品线、渠道合作和品牌曝光上的综合能力。
一、头部效应显著:前10家占26%,鸣石30只领跑
从单家机构上架数量看,头部阵营非常清晰:
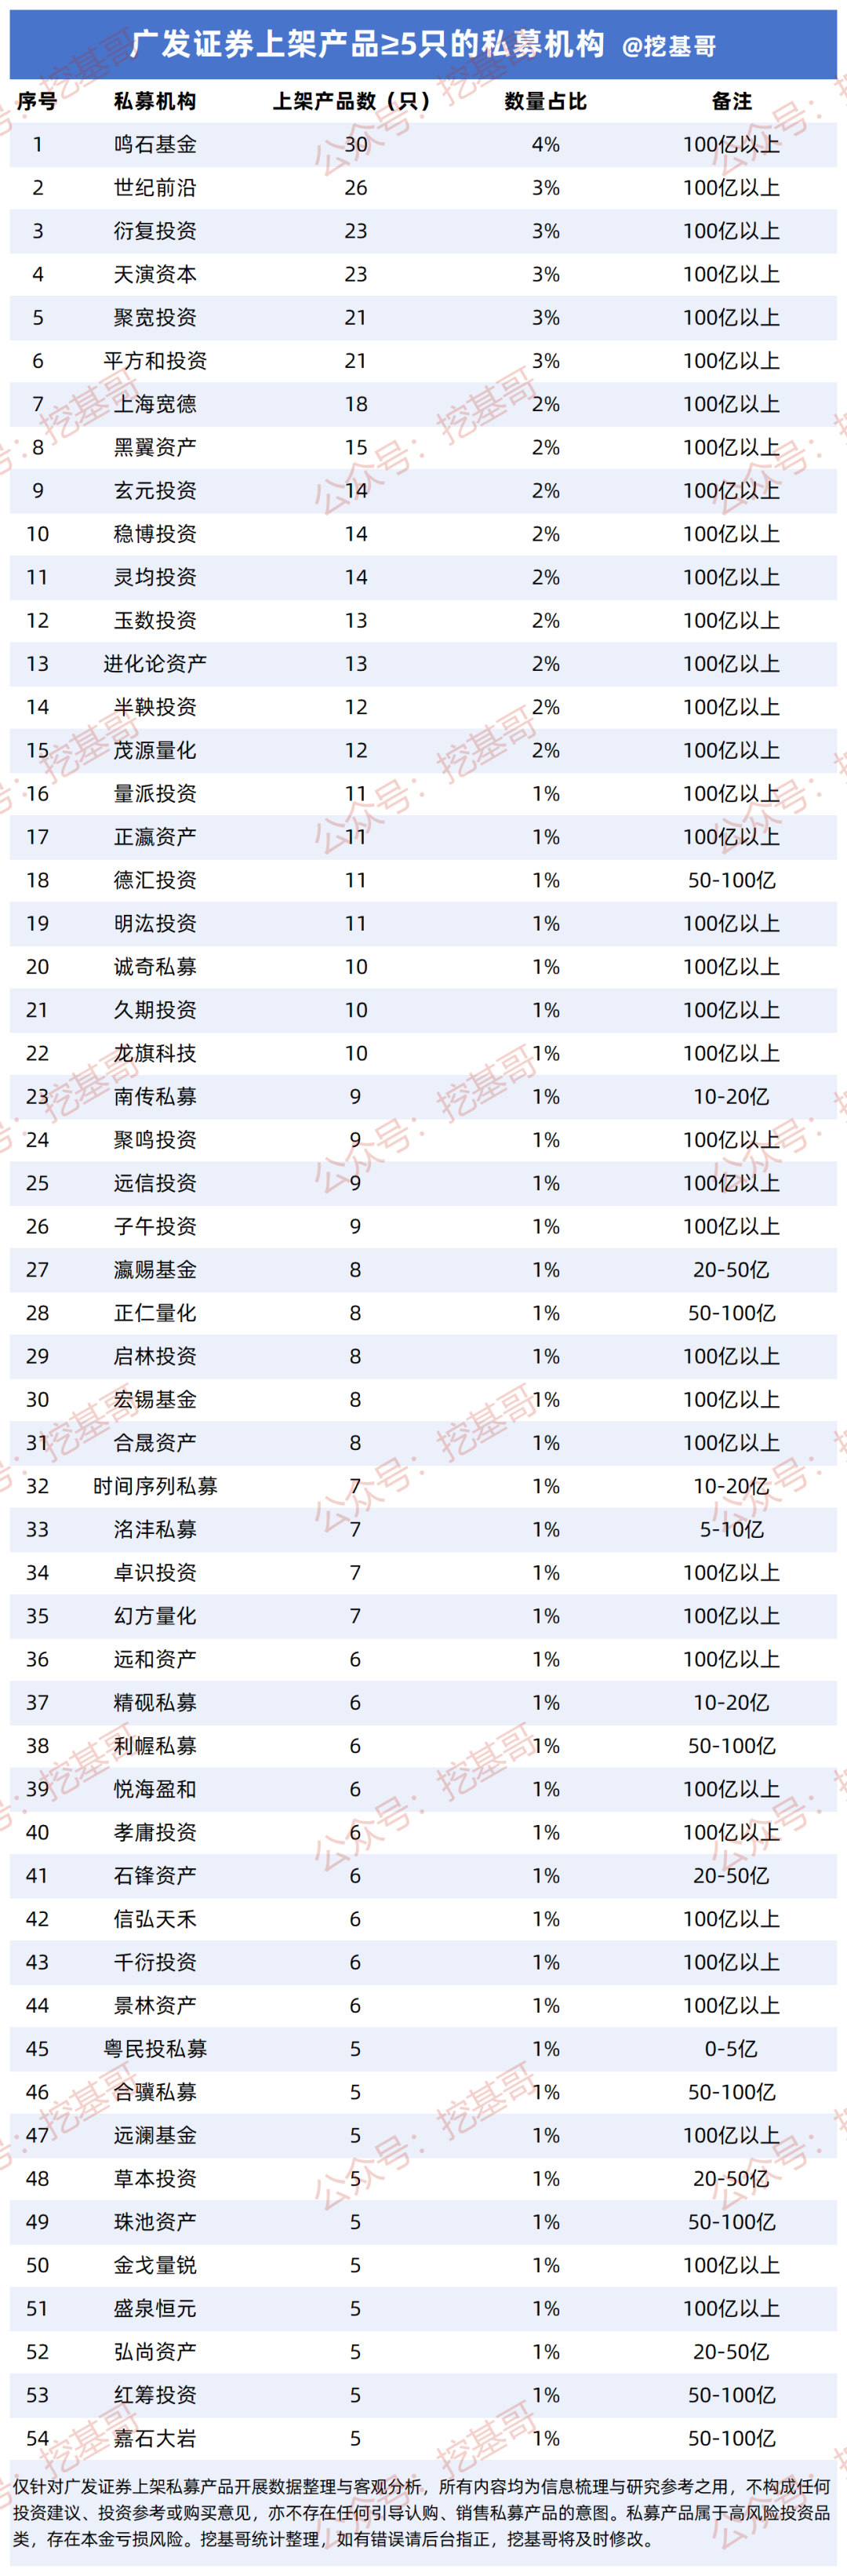
前5家私募机构合计上架123只产品,占15.9%;前10家合计205只,占26.6%;前20家合计323只,占41.8%。也就是说,不到13%的机构贡献了超过四成的上架产品,渠道货架的头部集中度可见一斑。
值得注意的是,前10名中,除了玄元投资是主观+量化的融合型私募,其余9家均为百亿量化私募。鸣石基金上架30只居首,世纪前沿26只紧随其后,衍复投资、天演资本各23只,聚宽投资、平方和投资各21只。数据可见,头部量化私募在渠道端的产品铺设能力明显更强。
二、量化成为绝对主力
量化机构以不到一半的机构数量,贡献了约三分之二的上架产品。若把“混合型”私募中的量化成分考虑在内,量化相关机构的产品占比更高。这与近年来量化私募在渠道端扩张、产品线丰富、策略迭代快的特征相吻合。
不过,量化内部也分化明显。头部量化百亿私募动辄上架十几只甚至二三十只产品,而不少中小量化机构仅上架1—3只。“量化”是标签,但渠道资源仍在向头部集中。
三、百亿私募贡献68%产品,规模仍是硬通货
按公司规模区间统计,百亿私募是广发证券货架上的绝对主力。
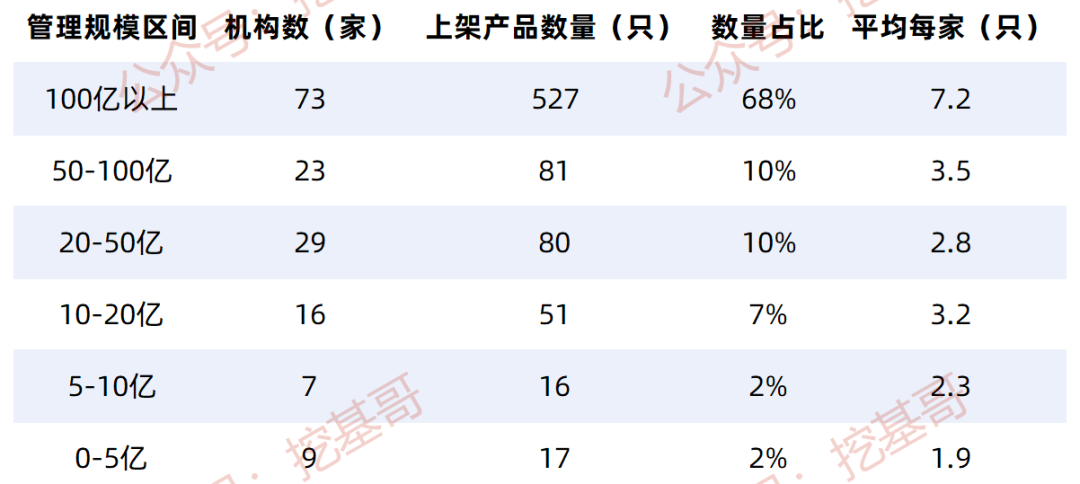
73家百亿私募上架527只产品,占全部产品的68.3%,平均每家7.2只,远高于中小规模机构。规模仍然是渠道上架的重要门槛,百亿私募在产品线、合规、运营、品牌等方面更成熟,更容易获得渠道货架位。
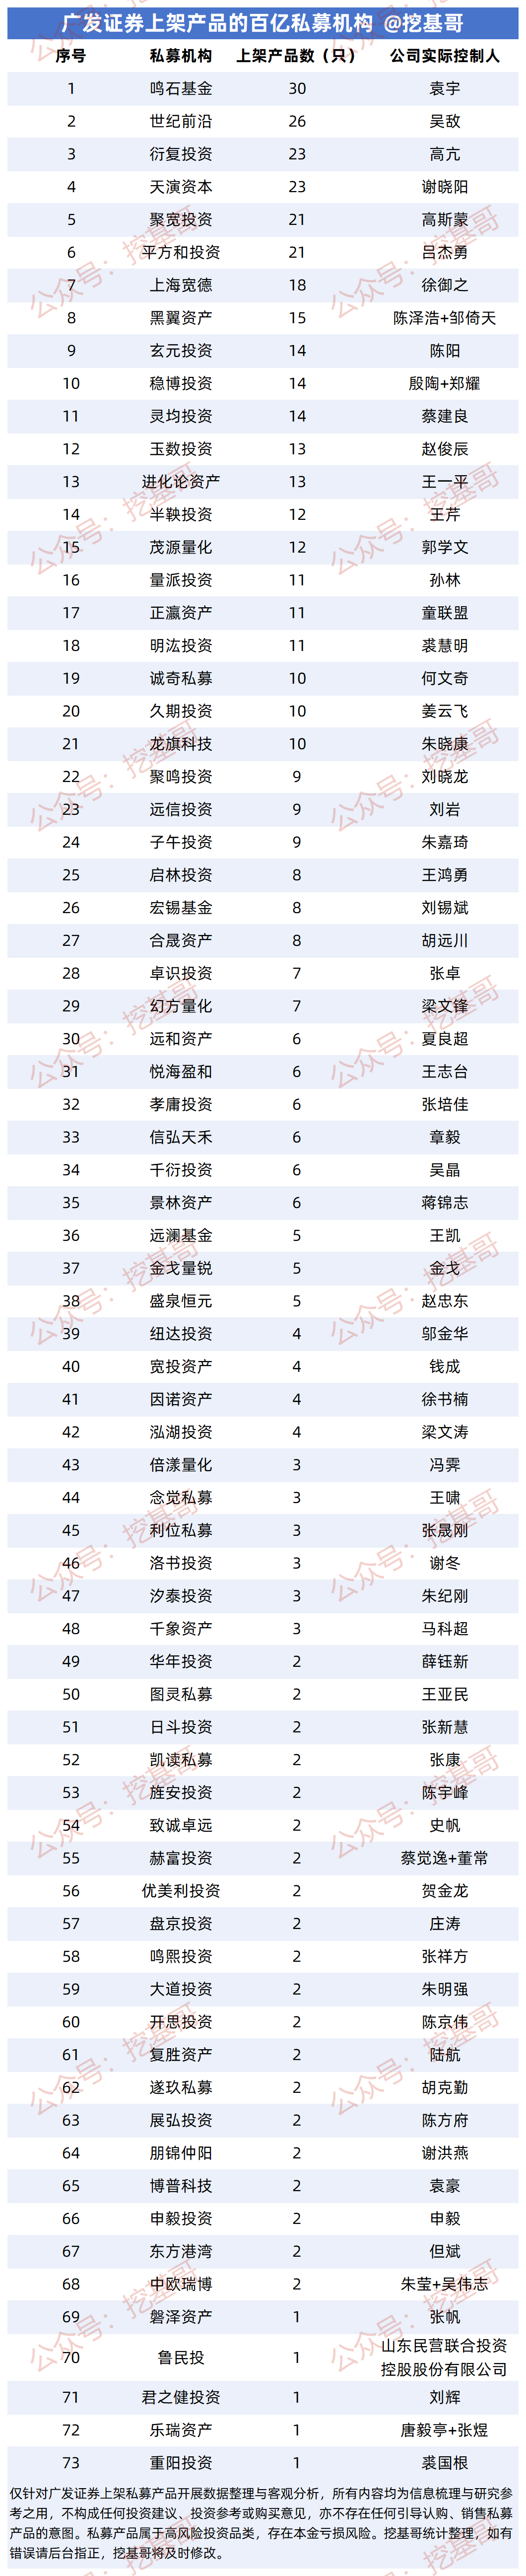
但规模与上架数量并非完全线性。部分百亿私募上架数量并不算多,例如幻方量化7只、东方港湾和日斗投资各2只;而一些中小机构凭借特色策略或深度合作,也获得了相对靠前的货架位置。例如南传私募(10-20亿)上架9只,瀛赐基金(20-50亿)8只,正仁量化(50-100亿)8只,时间序列私募(10-20亿)7只,洺沣私募(5-10亿)7只。这说明渠道货架既看规模,也看策略特色、产品线和合作深度。
四、外资私募身影:毕盛投资与晨曦投资,上架6只产品
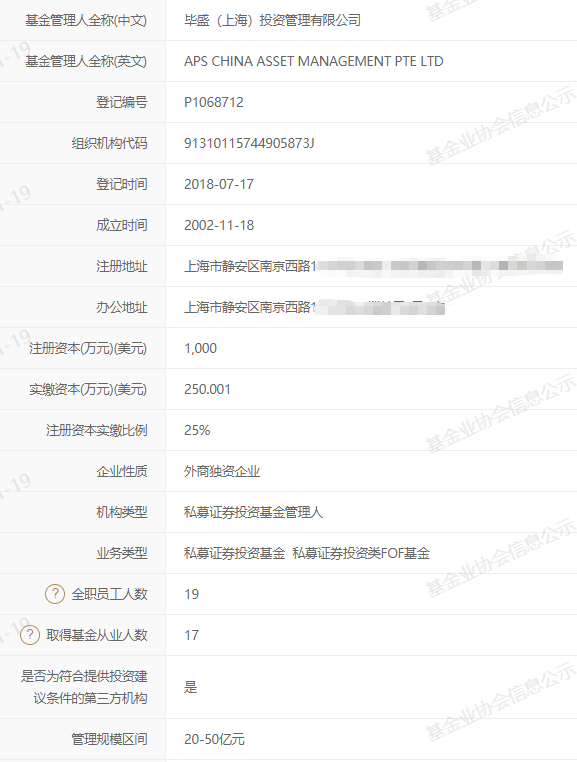
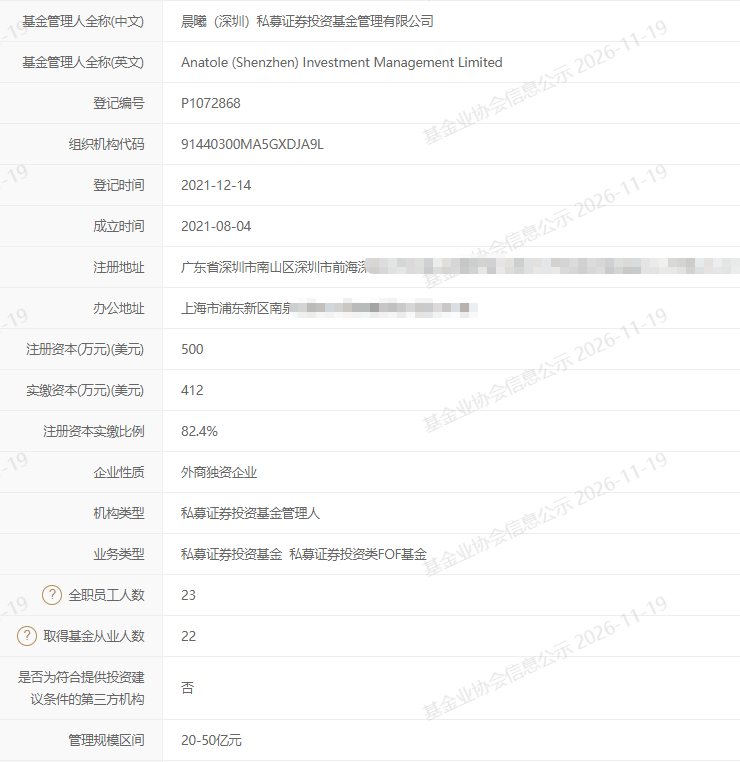
“外资私募”通常指外商独资或外资控股的私募证券基金管理人。广发证券货架上企业性质为外商独资企业的私募机构为2家,分别是毕盛投资、晨曦投资,两家外资私募机构在广发证券上架产品分别为2只、4只,合计6只。
毕盛资产管理有限公司(APS Asset Management Pte Ltd)1995年创立于新加坡,创始人王国辉拥有44年股票投资研究经验,曾任花旗信托日本公司首席投资官、GIC高级投资官。毕盛资产投研框架的核心是自主研发的 “4 Alpha-视角” ,将股票按超额收益来源划分为成长型α、价值型α、周期型α和机会型α,分别对应长期行业趋势、深度价值偏离、周期底部布局和事件驱动机会。
毕盛与中国市场的渊源可追溯至2002年在上海设立分支机构,2004年作为首批QFII投顾入华管理中国股票策略,2018年获批成为外商独资私募证券投资基金管理人(备案编号P1068712),境内主体为毕盛(上海)投资管理有限公司。截至目前,外资私募毕盛投资在中国累计备案了26只私募基金,公司管理规模20-50亿元。
晨曦投资管理有限公司(Anatole)于2016年在香港成立,创始人为杨晓帆(George Yang)。在创立晨曦之前,杨晓帆是纽约“老虎系”对冲基金Falcon Edge Capital的创始团队成员、合伙人及大中华区负责人,主导了该基金对滴滴打车、阿里巴巴等一系列中国科技公司的投资;更早之前,他曾在惠理基金参与管理旗下对冲基金。这段履历赋予了晨曦投资鲜明的成长股与科技赛道底色,也使其天然带有全球化多空策略的视野。
晨曦的内地展业平台为晨曦(深圳)私募证券投资基金管理有限公司,2021年8月注册于深圳前海,同年12月完成基金业协会备案(备案编号P1072868),由香港母公司全资控股。晨曦投资的定位更接近跨境成长机会的延伸触角:覆盖A股、港股、美股三个市场,专注于成长性行业与公司的挖掘,尤其关注“科技进步带来的爆发性产业机会”。目前,晨曦投资在管私募基金12只,近七成基金是2026年成立备案,公司管理规模区间20-50亿元。
从广发证券的货架数据看,外资私募数量较少、产品较少。这与外资私募在国内私募证券基金行业整体数量偏少、渠道合作相对审慎、产品线铺设节奏较慢有关。对渠道而言,外资私募更多是差异化补充;对投资者而言,外资背景也不等于必然优势,仍需看本土投研团队、策略适配性和长期业绩。
五、三个信号值得关注
第一,渠道货架的头部集中度很高。前20家机构占四成产品,百亿私募占近七成产品。对私募而言,渠道上架是品牌、合规、运营和产品线的综合比拼;对投资者而言,货架数量多不等于业绩好,仍需回归策略、回撤、团队和长期业绩。
第二,量化在渠道端占据主导,但同质化竞争加剧。量化机构贡献66%产品,百亿量化霸榜。但随着量化产品供给增加,渠道和投资者对策略差异、超额收益稳定性、容量和回撤控制的要求会更高。
第三,股票策略仍是主战场,多元策略是补充。股票策略占八成以上,说明权益类产品仍是核心。但多资产、债券、期货等策略的上架,也为不同市场环境下的配置提供了更多选择。
素材来源:新浪财经 · 原文发布于