
突发|四个月,港股IPO说停就停:西子洁能撤单,前三季净利暴降75.61%,6连跌市值蒸发83亿
新浪财经 ·
提示:点点关注不迷路,每天分享储能热点。
导语:7 月 20 日高调官宣筹划 “A+H”,11 月 19 日盘后一纸公告全部终止。整整四个月,方案始终停留在论证阶段,从未提交董事会和股东会审议。同期,公司股价走出 6 连跌、区间累计下跌 15%;前三季度扣非净利由盈转亏,亏损 2873.34 万元。
一、从启动到终止,只用了四个月
11 月 19 日盘后,西子洁能(002534.SZ)发布《关于终止筹划发行 H 股股票并在香港联合交易所有限公司上市的提示性公告》。
公司在公告中给出的理由是:鉴于当前宏观经济环境、公司自身实际情况、发展规划,以及结合资本市场环境变化等多重因素的综合考量,并始终秉持维护股东利益、对股东负责的原则,经与相关中介机构审慎讨论分析后,决定终止 H 股发行上市相关筹备工作。公司同时强调,本次终止无需提交董事会和股东会审议,不会对经营活动和持续发展造成重大影响,不存在损害中小股东利益的情形。
回看时间线,这场 IPO 的推进节奏本身就偏慢。2026 年 7 月 20 日,公司披露提示性公告(编号 2026-046),启动境外发行 H 股并赴港交所上市的筹备,明确本次发行不会导致控股股东和实际控制人发生变化。按当时的方案,此事还需董事会、股东大会审议通过,并取得监管机构备案、批准或核准。但在四个月里,相关事项始终停留在前期筹备,未形成正式议案提交表决。
市场其实先一步给出了投票。11 月 19 日收盘,公司股价报 12.52 元,单日微跌 0.40%,总市值 104.7 亿元。而在公告终止前的 6 个交易日,该股已连续下跌,区间累计跌幅 15%。更早的 6 月,股价曾摸到 22.49 元(前复权)的近几年高点;7 月 20 日上市公告发出当天,股价收于 13.27 元、单日跌 8.55%。以当前 8.36 亿股总股本粗算,市值从 6 月高点约 188 亿元回落至 104.7 亿元,四个月缩水约 83 亿元,股价较高点回撤 44.3%。
二、“宏观 + 自身 + 市场”,三个理由指向同一件事
公告里的三项理由并不新鲜,这一轮赴港撤单的企业几乎用的是同一套表述。真正的约束在定价。
港股下半年已从 “抢发行” 切换到 “踩刹车”。恒生指数从 7 月末的 25884.43 点回落至 11 月 19 日收盘的 22841.62 点,回撤约 11.8%。据中信证券研究部统计,2026 年三季度港股 IPO 首日破发率升至 45.2%;7 月以来上市的 37 只新股中 18 只首日破发,占比 48.6%,按最新价 27 只仍低于发行价。年内 118 只新股中逾 80 只跌破发行价,接近七成。
A 股公司赴港的热情也在退潮。储能早知道统计,截至 11月 19 日年内至少 20 家 A 股公司终止赴港上市;包括欣旺达、玲珑轮胎、紫光股份、三全松鼠、中文在线、博瑞医药(维权)等均在名单之内。与此同时,根据港交所披露信息,截至2026年11月9日,港股IPO排队企业总数为366家,其中包含18家已通过聆讯的企业。
南开大学金融学院教授田利辉的判断更直接:部分 A 股企业暂缓赴港,核心原因之一是两地市场的估值溢价差异与流动性结构错配,资金更集中于头部科技企业与高股息资产,中小市值企业赴港可能面临发行估值偏低、上市后表现不及预期。浦银国际首席策略分析师赖烨烨则提到,在 AH 溢价重新扩大、H 股发行稀释成本上升的环境下,暂缓发行或是更理性的选择。
对西子洁能而言,这层压力还叠了一层基本面:前三季度扣非已经转亏。带着这样的利润表去香港定价,折价几乎是注定的。三、前三季净利 - 75.61%,Q3 单季却 + 224.72%
三季报显示,2026 年前三季度公司实现营业收入 38.44 亿元,同比下降 11.28%;归母净利润 4305.47 万元,同比下降 75.61%;扣非净利润 - 2873.34 万元,而上年同期为盈利 1.5 亿元,同比下降约 119%;经营活动现金流净额 - 4748.01 万元,上年同期为 3.48 亿元。
拖累主要来自两笔一次性冲击:一是参股公司赫普能源经营承压,公司确认投资损失并计提减值合计约 1.50 亿元;二是下游客户账期拉长,应收及合同资产减值同比多计提约 0.74 亿元。两项合计影响利润超过 2.2 亿元 —— 这一规模已超过前三季度归母净利润本身。赫普能源的问题在于,2025 年下半年各地陆续出台电力市场现货交易配套规则、取消原调峰辅助服务市场后,其调峰辅助服务实际结算收入大幅下降,不足以覆盖电力调峰项目资产折旧成本。
单季度看,修复已经发生。2026 年第三季度,公司营业收入 13.70 亿元,同比下降 10.99%;归母净利润 9340.62 万元,同比增长 224.72%;扣非净利润 6260.67 万元,同比增长 192.68%。一个季度的利润就超过前三季度 0.43 亿元的累计值。
以下为前三季度三项盈利指标的同口径对比(单位:亿元),可以看到归母净利润、扣非净利润、经营现金流三项同时转弱,其中后两项由正转负。
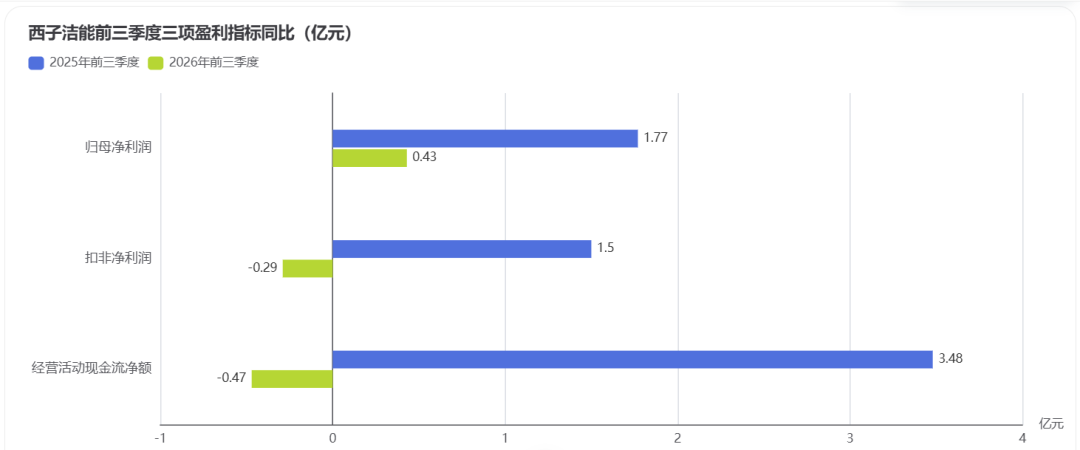
数据口径:公司 2026 年三季报及上年同期披露数,单位亿元;上年同期归母净利润 1.77 亿元为按同比 - 75.61% 反推所得。四、订单还在涨,第二曲线已到交付前夜
利润表之外,订单是更靠前的指标。2026 年第三季度,公司新增订单 17.59 亿元;前三季度累计新增 42.41 亿元;截至 9 月 30 日,在手订单合计 64.42 亿元。其中第三季度余热锅炉新签订单 6.50 亿元,同比增长 31.84%,在手订单 24.77 亿元,同比增长 26.91%;前三季度余热锅炉累计新签 14.06 亿元。解决方案类在手订单 24.47 亿元,与余热锅炉合计约占在手订单的 76%。
这里需要纠正一个流行标签:西子洁能的主业并不在 “储能”。公司 1955 年建厂,前身为杭州锅炉集团,2011 年深交所上市,2022 年更名,是余热锅炉国内龙头、燃机余热锅炉全球龙头,国内份额超 50%。“储能” 指的是它的熔盐储能第二曲线 —— 公司掌握吸热器、熔盐储罐等核心装备,截至 2025 年末已在 18 个光热项目中获取订单,在执行光热项目近 1.5GW,参与建设的青海中控德令哈 50MW 塔式光热电站已连续第四年完成年度发电目标;河北龙山电厂 600MW 火电机组熔盐储热灵活性调峰示范项目已投运;今年 1 月还与清微智能签约,探索熔盐储能在 AI 算力中心的 “电 — 热 — 算” 一体化应用。
真正的增量在海外。2025 年公司海外收入 8.98 亿元,同比大增 42.46%,占总收入比重提升至 14.39%。2026 年第三季度,韩国 BHI 到访公司并签署以色列 Eshkol 二期联合循环电站 HRSG 模块预中标协议 —— 该项目发电容量 850MW、总投资约 15 亿美元,公司承担 28 个模块及内部管道制造,由此跻身 BHI 全球核心部件制造分包商;公司同时推进美国 NE 在欧美的 HRSG 模块代工业务。8 月 26 日,公司再度中标某北美燃气轮机脱硝脱 CO 项目,为继首批北美项目后的第二次中标。
核电是第三条腿。公司持有民用核安全二、三级设备制造许可证,累计为全国多座核电站提供 186 台常规岛压力容器和换热器、1600 余台核 2、3 级压力容器和储罐设备,并已设立西子核能,业务由常规岛向核岛、四代核电、核聚变装备延伸。
五、券商仍在给 “买入”,目标价 19.80 元
就在终止公告前一天,西南证券于 11 月 18 日首次覆盖并给予 “买入” 评级,目标价 19.80 元 —— 较 11 月 19 日收盘价 12.52 元有约 58% 的空间。该行预计公司 2026—2028 年归母净利润分别为 2.86 亿元、5.52 亿元、7.40 亿元,对应 PE 为 40 倍、21 倍、16 倍,给予 2027 年 30 倍 PE。国金证券在 10 月 29 日维持 “买入”,预测 2026—2028 年归母净利润 2.59 亿元、5.44 亿元、6.87 亿元;国信证券 9 月 18 日维持 “优于大市”,因投资收益与减值影响下调预测至 3.02 亿元、5.56 亿元、6.64 亿元。近 90 天内 4 家机构给出评级,3 家买入、1 家增持。
也就是说,卖方对 “主业出海 + 熔盐储能 + 核电” 的三线逻辑并未因港股撤单而改变,改变的是融资路径。
港股并非 “熄火”,只是分层。2026 年前三季度港股 IPO 募资约 3880 亿港元,同比增长 106%,创 2011 年以来新高;9 月以来优地机器人首日涨 153.84%、欢创科技涨 265.68%,11 月 9 日上市的远信储能盘中一度涨超 120%、收盘涨 59%。资金追的是稀缺与确定性,不是排队序号。
六、真正的考题不在港交所
终止赴港,对西子洁能是 “减法”:省下中介成本与合规成本,避开在利润低谷期被压价发行,也避免了 H 股折价对 A 股估值的反向牵引。公司口径是 “不会对经营活动和持续发展造成重大影响”,从现金流和在手订单看,这个说法站得住。
但四个月的折返跑也留下了一个问题:当扣非转亏、经营现金流转负的季度报表摆在国际投资者面前,A+H 究竟能融到多少钱、摊薄多少股本?答案大概率不如在 A 股等一个更好的季度。
多家宣布终止的 A 股公司在公告里都留了口子,称将择机推进。赖烨烨与澳洲会计师公会大中华区分会副会长梁祐庭的判断是,2027 年初是值得关注的时间窗口 —— 若海外流动性边际改善、南向资金重回持续净流入、AH 溢价收窄,发行定价的确定性才会回来。
对这家 70 年历史的装备制造企业来说,港股只是选项之一。真正决定估值的,仍是明年余热锅炉海外订单能否继续以 30% 以上的速度落地、熔盐储能能否从 1.5GW 在执行走向规模复制,以及赫普能源这类投资损失是否已经出清。
(本文数据来源:公司公告、2026 年三季报、港交所月报、Wind 及公开券商研报;不构成投资建议。)#储能#西子洁能
素材来源:新浪财经 · 原文发布于