
国元证券业绩显著跑输华安证券背后:IPO保荐失败率高企 去年唯一上市项目当年“业绩大变脸”
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:扈深北
近期,上市券商三季报收官。安徽省的两家券商国元证券、华安证券的竞争地位发生显著变化,华安证券的营收、净利润已经大幅超过国元证券。2026年前三季度,华安证券营收是国元证券的1.86倍,净利润是2.44倍。
国元证券业绩显著跑输华安证券背后,不仅因为华安证券投资收益大幅,华安的资管业务也有差异化竞争优势。而国元证券几年前投行收入最高能接近10亿元,目前降到2亿元以下。尤其是IPO业务收入大幅下滑,目前在审的IPO保荐项目只有1家,2026年以来已经撤回5家项目,上市仅1家,保荐失败率高达83%。
国元证券去年一年只有IPO保荐项目上市(黄山谷捷),较2021年、2022年的高峰期显著下滑。并且,黄山谷捷在2025年上市当年,归母净利润降幅超过50%,出现业绩“大变脸”,国元证券是否勤勉尽责?有意思的是,国元证券称黄山谷捷业绩“与同行比较无明显异常”,但黄山谷捷的几家同行可比公司2025年的净利润增速均值为53.66%,与黄山谷捷的-50%出现明显矛盾,同行公司中净利润增速最差的豪能股份,归母净利润降幅也显著低于黄山谷捷。更有意思的是,在冲刺IPO最关键的2021-2023年,黄山谷捷的净利润增速远超同行可比公司均值。那么,黄山谷捷的“上市即变脸”背后是否有财务问题?时间会给出答案。
前三季度营收、净利润显著跑输华安证券
国元证券的三季报已经披露,2026年前三季度营业收入47.04亿元,同比下降5.37%;归母净利润20.82亿元,同比增长3.36%。
而同样是安徽省券商的华安证券,前三季度营业收入87.63亿元,同比增长112.22%;归母净利润50.77亿元,同比增长169.56%。
2026年前三季度,华安证券营收是国元的1.86倍,净利润是2.44倍。第三季度单季,华安证券净利润29.80亿元,国元3.79亿元,相差近8倍。
安徽有两家省属券商,都在合肥。过去二十年,国元一直是老大哥,资产规模更大、上市更早、投行更强、经纪网点更多。2025年,国元证券营业收入62.49亿元,华安证券50.68亿元;国元证券净利润24.26亿元,华安证券21.08亿元,差距不大,但国元证券仍在前。
三个季度之后,格局大翻转,为什么?
华安证券三季报的增量主要来自一个科目:公允价值变动收益50.61亿元,上年同期3.11亿元,增长1528.20%。公司称,营业收入增长主要系“私募股权投资基金业务、另类投资业务收入同比增幅较大”,公允价值变动“主要系交易性金融资产公允价值变动所致”。换言之,华安的子公司华安嘉业(私募基金)、华富瑞兴(另类投资)持有的股权资产,在2026年三季度完成了一轮大幅重估。
而国元证券三季度单季,营业收入7.59亿元,同比下降51.82%;净利润3.79亿元,同比下降37.83%。公司解释,“主要系境内外市场波动,证券投资业务收益减少所致”。
除了私募股权投资、自营收入等因素,华安证券的资管业务收入一直是强项。前三季度,华安证券资管手续费净收入4.28亿元,国元证券0.75亿元,相差5.7倍。资管业务是轻资本、高毛利、可复制的业务,是券商穿越周期的压舱石,华安证券建立了差异化竞争优势。
此外,国元证券投行业务收入整体的大幅下滑趋势,也是业绩增速不高的重要原因。华安证券投行业务虽然比国元证券弱,但它不是华安证券的支柱,也不影响大局。国元证券的投行是其在安徽省的招牌,是它与安徽国资体系的连接点,是“产业投行”叙事的载体。
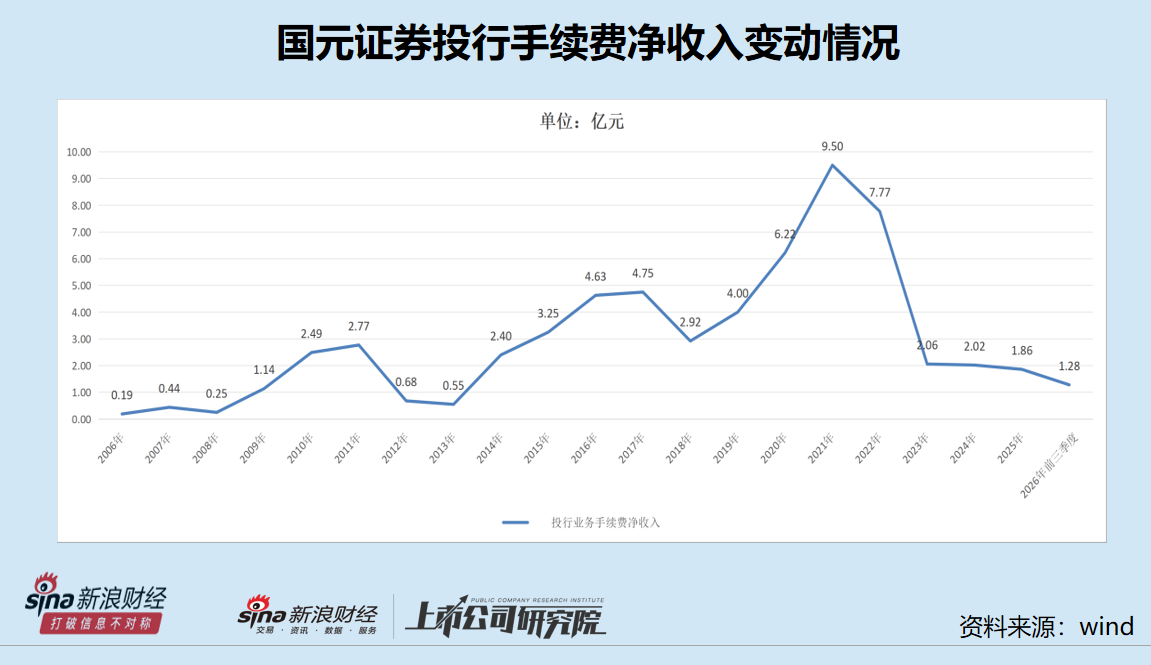
2019年至2021年,注册制改革、科创板开市、创业板注册制、北交所设立,四波红利叠加。国元证券投行手续费净收入从2.92亿元冲到9.50亿元,三年翻了一倍多。2021年14单IPO、7.97亿元承销保荐费,这是国元的巅峰之年。那一年,投行收入占公司营业收入的15.55%。
2022年至2025年,国元证券投行手续费净收入从7.77亿元掉到1.86亿元,3年削去75%,此后再没回来。2026年前三季度,投行收入占营业收入的比重降到2.72%。
IPO保荐失败率高企 目前在审项目仅剩1家
国元证券投行收入的下降是表象,而投行内控“三道防线”的问题则是深层次的。
2025年2月25日,上海证券交易所对国元证券予以纪律处分;2025年3月,国元证券收到安徽证监局警示函;同年11月,收到内蒙古证监局警示函;11月28日,安徽证监局就富煌钢构再出警示函;2026年2月,深交所出具警示函;2026年7月10日,证监会责令国元证券改正,并要求向安徽证监局提交书面问责报告。一年零5个月,6张罚单,横跨IPO保荐、并购财务顾问、持续督导、廉洁从业四条线。国元证券的投行三道防线不是不存在,但是每次都由外部监管拷问其有效性。
来源:wind
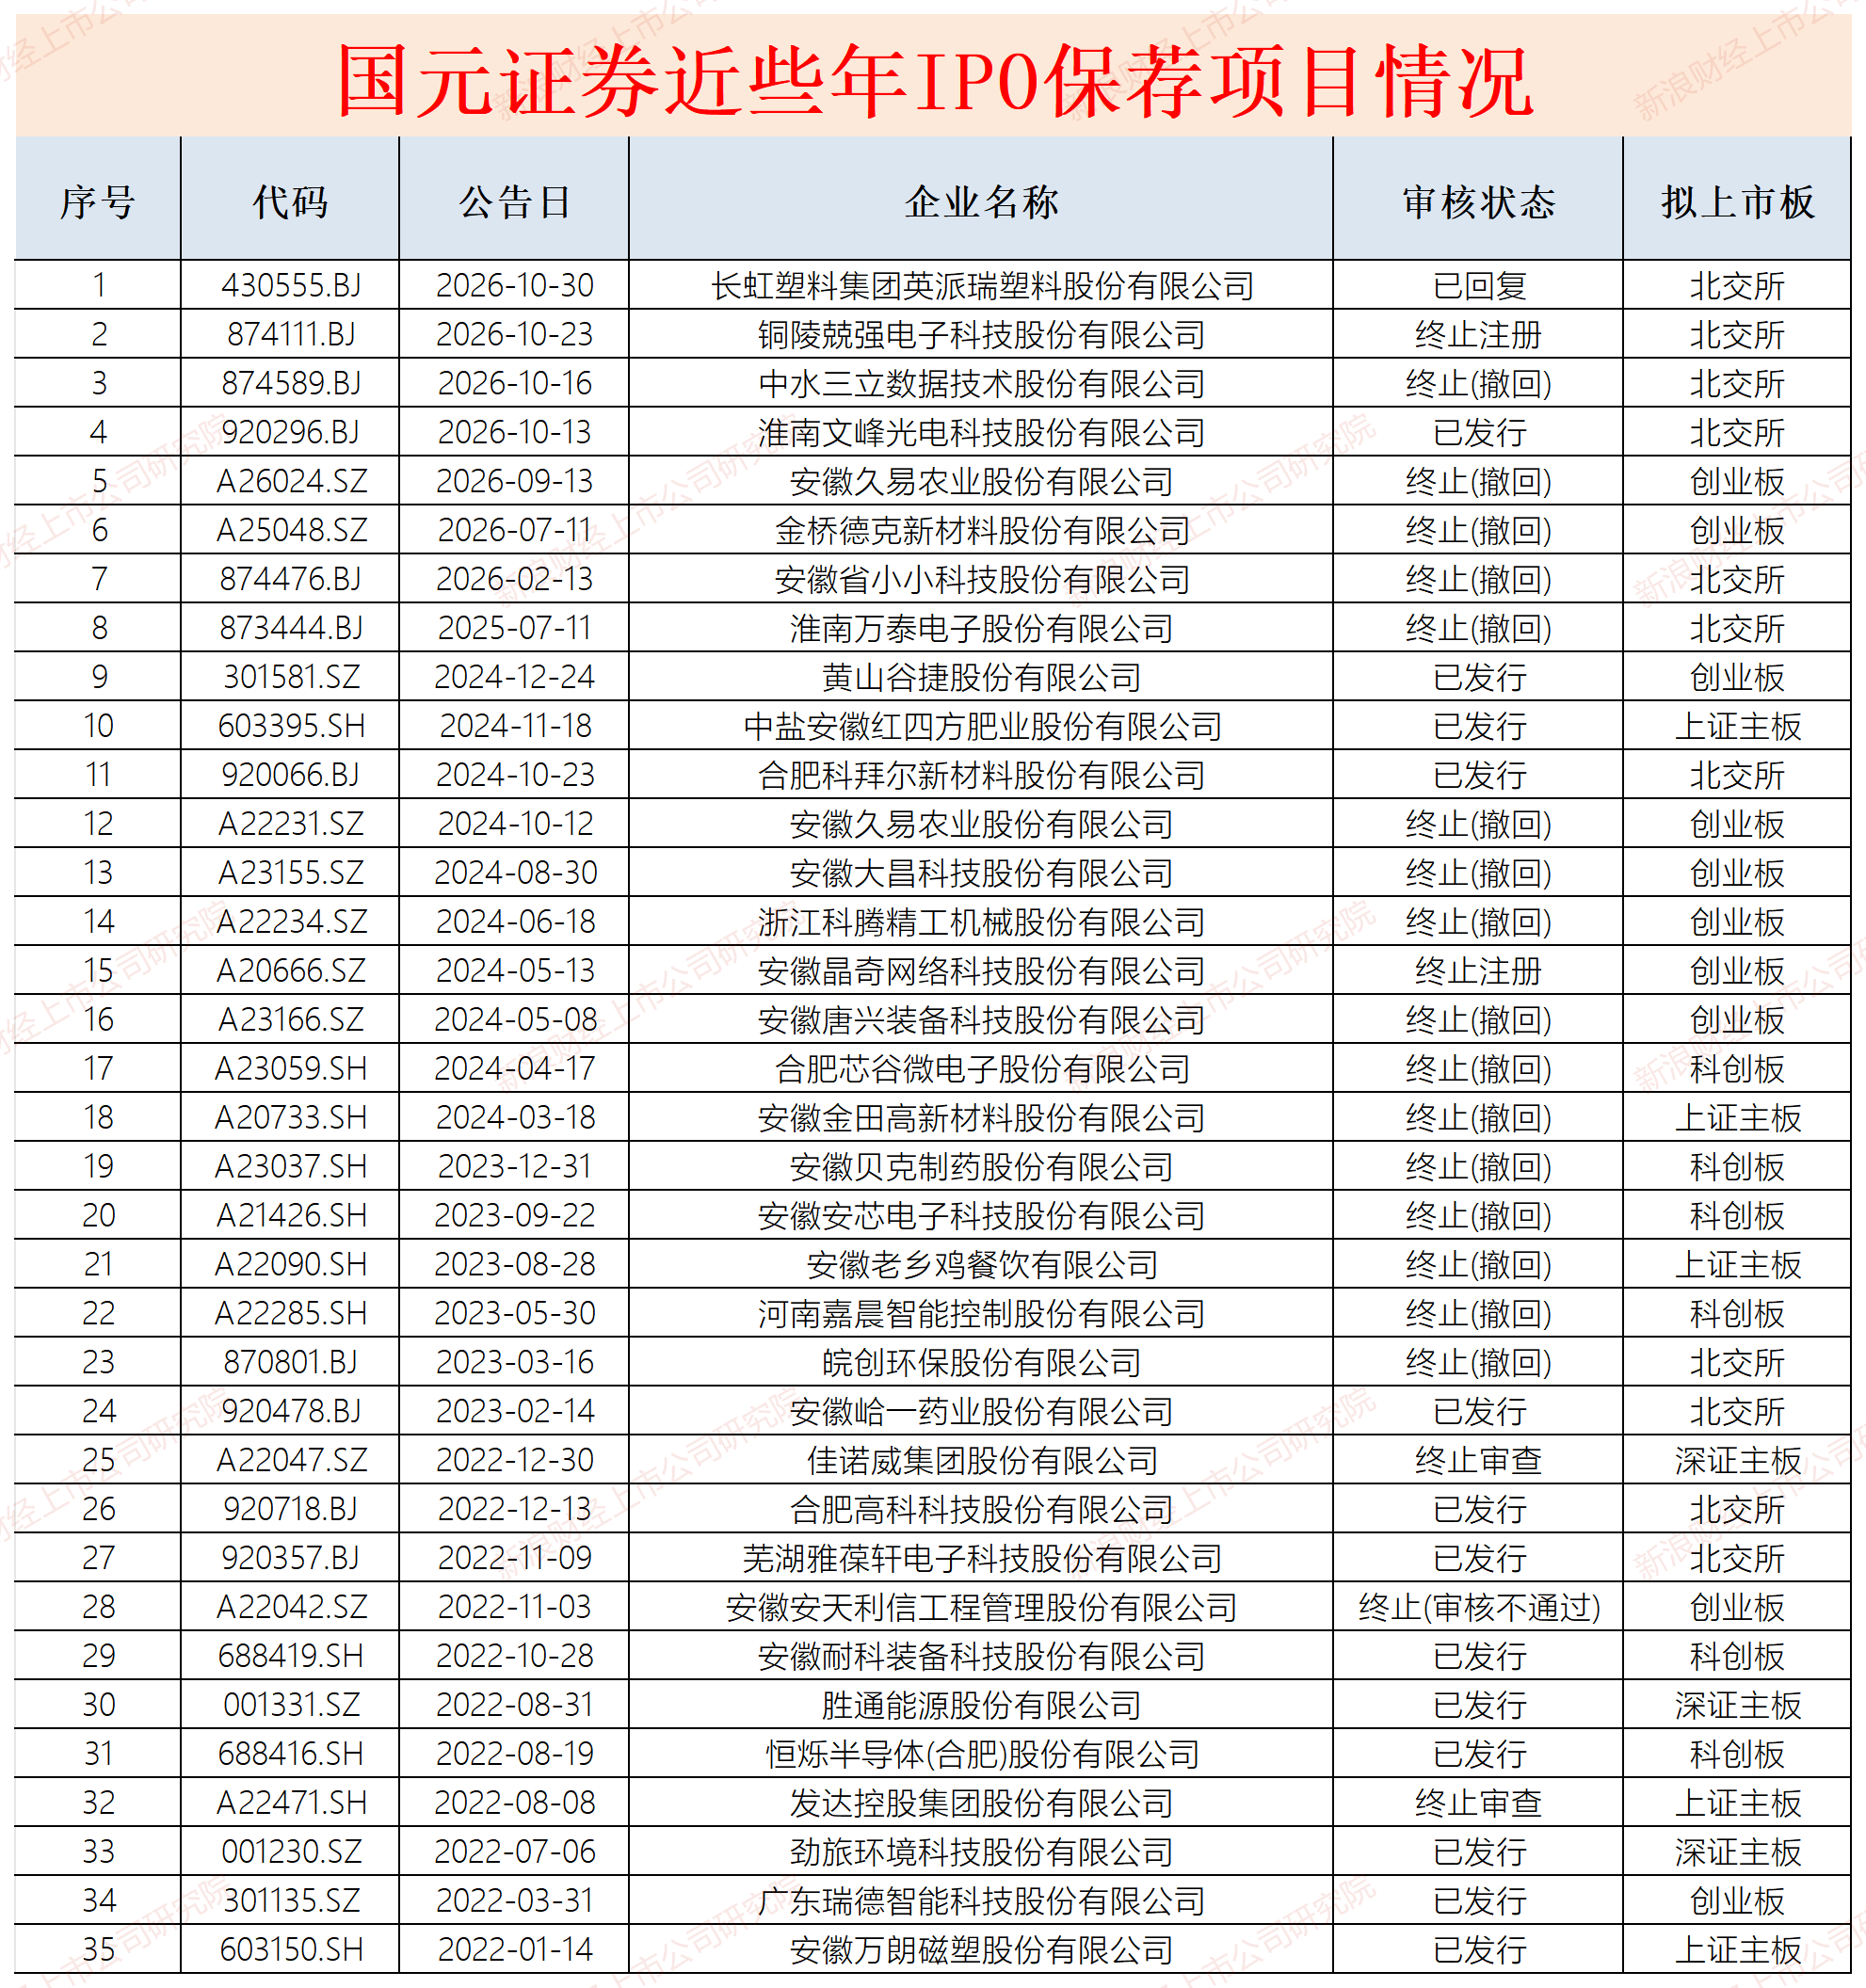
2026年以来,国元证券的IPO保荐失败率逐渐升高。wind显示,截至11月18日,公司2026年以来撤回5家IPO保荐项目(分别是安徽久易农业股份有限公司、金桥德克新材料股份有限公司、安徽省小小科技股份有限公司、铜陵兢强电子科技股份有限公司、中水三立数据技术股份有限公司),只有1家上市(淮南文峰光电科技股份有限公司),保荐失败率为83%(按照“保荐失败率=已终止项目/已完结项目”计算,已完结项目=已上市项目+已终止项目;这与中证协“撤否比率=(撤回+否决)/(撤回+否决+上市)”口径一致)。
目前,国元证券在审的IPO保荐项目只有1家(以交易所受理为标准,不包含已上市及已终止项目)——长虹塑料集团英派瑞塑料股份有限公司(下称“英派瑞”)。
英派瑞的上市路走了多年。招股书显示,英派瑞是一家专注于改性塑料制品研发、设计、生产和销售的专精特新中小企业及高新技术企业,主要产品为尼龙扎带、端子产品、钢钉线卡、桥架及线槽等各类塑料配线器材。
英派瑞两次会计差错更正值得投资者关注。2024年4月,英派瑞更正2021年、2022年报表。2026年4月,公司再次更正2023年、2024年报表。
第二次会计差错更正的一个重要内容,是把电表箱业务的收入确认从总额法改为净额法。这项业务2021年及以前累计确认收入7173.22万元,全部按总额法;2022年起按净额法,当年确认319.07万元,2023年48.10万元,2024年377.66万元。
英派瑞第二次会计差错更正的结果是:2023年营业收入调减1374.90万元,2024年调减5005.15万元。5005万元是什么概念?英派瑞2024年营业收入5.67亿元,调减额相当于8.11%。也就是说,更正前的2024年报表,收入被多计了8%。更正时点是2026年4月3日,两个月后的6月25日,招股说明书申报。
英派瑞在回复中的解释是:电表箱产品的箱体由加工方提供,由供应商直接发至客户,商品控制权“具有短暂性、过渡性的特点”,基于谨慎性原则追溯调整为净额法,属“主动进行的规范性调整”。回复同时强调,两次更正“对公司报告期内的财务状况和经营成果不构成重大影响”。
英派瑞这段解释有合理性,但在逻辑上存在一定疑问。总额法与净额法的判断,取决于企业是否取得商品控制权、是否承担主要责任,这是收入确认的基本功。一项持续多年的业务,在申报前两个月才发现用错了方法,公司会计基础工作的规范性和有效性待考。
英派瑞2024年4月已经改过一次会计差错。两次更正覆盖2021年至2024年四个完整会计年度,覆盖大部分报告期。
去年唯一上市项目当年“业绩大变脸” 持续督导是否充分可靠?
国元证券2025年一年只有IPO保荐项目上市(黄山谷捷),较2021年、2022年的高峰期显著下滑。
黄山谷捷2025年1月3日在创业板上市,发行价27.5元,募资5.5亿元,发行市盈率15.14倍,低于同期行业24.52倍,上市首日上涨154.58%,承销保荐费4597.17万元,费率8.36%。从定价看,这是一单并不激进的项目。
问题出在上市之后的报表。黄山谷捷2025年归母净利润5502.96万元,同比下降50.83%,上市当年腰斩。
黄山谷捷在业绩预告中称:“报告期内,公司预计营业收入较上年同期有所增长,但由于受行业市场竞争激烈、产品价格下降、原材料涨价等因素影响,公司当期利润较上年同期出现较大幅度下降”。
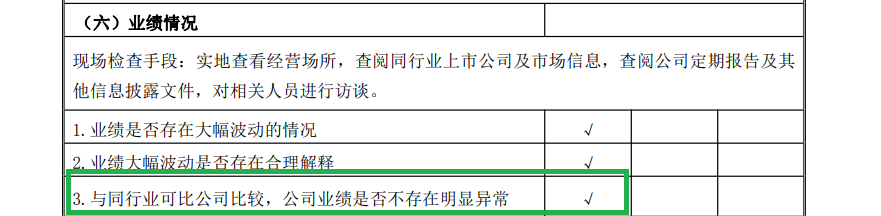
2026年4月27日,国元证券出具的一份持续督导现场检查报告里,有三个打了勾的选项:“业绩是否存在大幅波动的情况——是”;“业绩大幅波动是否存在合理解释——是”;“与同行业可比公司比较,公司业绩是否不存在明显异常——是”。
来源:黄山谷捷公告
第三个勾是关键。按照黄山谷捷招股说明书和发行公告自行选定的三家可比公司——正强股份、豪能股份、兆丰股份,2025年归母净利润同比增速分别为+23.98%、-13.89%、+150.90%。三家可比公司算术平均为+53.66%,中位数为+23.98%,即使表现最差的豪能股份仅下滑13.89%。
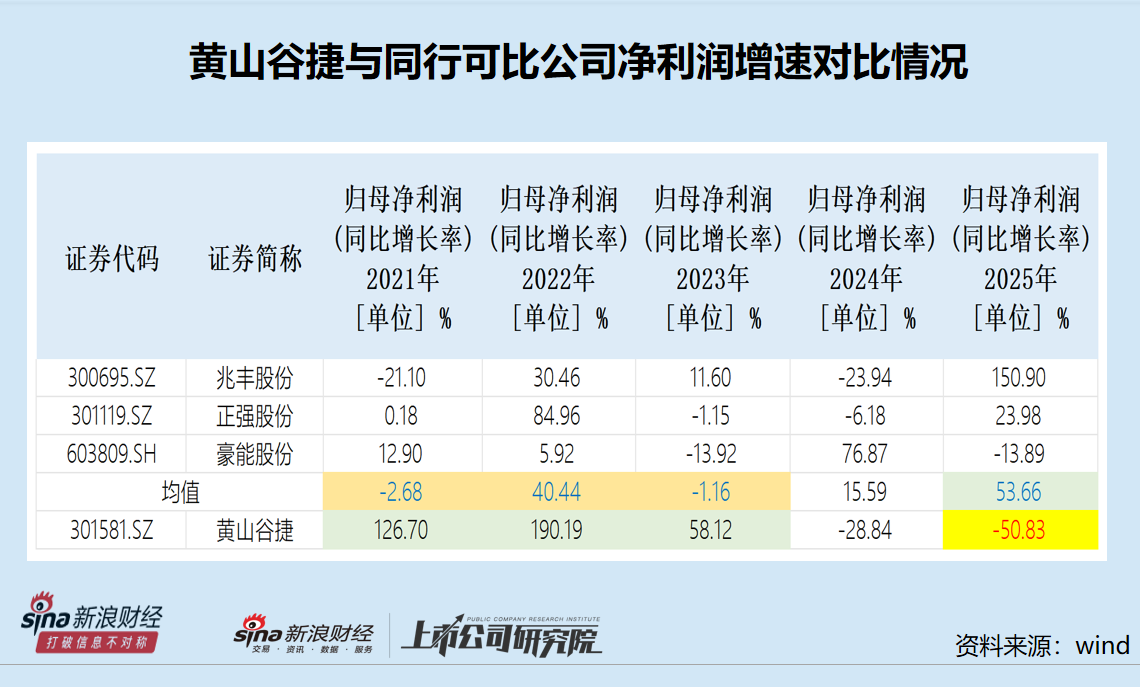
而黄山谷捷是-50.83%,它与最差同行可比公司的差距是36.94个百分点,与三家均值的差距是104.49个百分点。
wind数据显示,2025年是同行可比公司净利润整体回暖的一年。3家公司中,兆丰股份净利润从2024年1.40亿元增至2025年3.50亿元;正强股份从9093万元增至1.13亿元;只有豪能股份从3.22亿元回落至2.77亿元。在同行回暖的年份,黄山谷捷净利润从1.12亿元腰斩至5502.96万元。
这样一来,黄山谷捷的相关解释就存疑了。铜价上涨和新能源汽车价格战是全行业共同面对的变量,三家可比公司同样以金属为原材料、同样面向汽车产业链,为什么只有黄山谷捷利润腰斩?这个问题,保荐机构国元证券在勾选“与同行业可比公司比较无明显异常”时,应当有所考量。
招股书显示,公司按“从事汽车零部件相关业务、主要产品为金属结构件、主要原材料为大宗金属商品”的标准,选取正强股份、豪能股份、兆丰股份作为同行业可比上市公司。
那么回到最初的问题,国元证券的保荐是否勤勉尽责?持续督导是否走过场?
有一个细节值得关注,黄山谷捷持续督导保荐代表人发生过变更。2025年3月19日,也就是公司刚上市两个多月,胡永舜因工作变动不再担任,由吴杰接替;现场检查报告签字人是何光行、吴杰。一年之内三个人出现在这单项目的持续督导链条上,相关工作的充分性、可靠性有待时间验证。
更有意思的是,在冲刺IPO最关键的2021-2023年,黄山谷捷的净利润增速远超同行可比公司均值(126.7%、 190.19%、58.12% VS-2.68%、40.44%、-1.16%),也与同行差异很大。那么,黄山谷捷的“上市即变脸”背后,是否有财务问题?时间会给出答案。
素材来源:新浪财经 · 原文发布于