
A股最年轻行长首秀,常熟银行:明年负债端降本仍有空间
新浪财经 ·
新任行长首秀业绩发布会,常熟银行释放怎样的经营信号?
11月19日,常熟银行召开2026年三季度业绩说明会。这也是7月就任行长的陆鼎昌首次参与业绩会,副行长程鹏飞、董事会秘书唐志锋、独立董事周月书出席。
出生于1986年的陆鼎昌,今年7月正式赴任行长岗位,成为A股上市银行中最年轻的行长。内部步步擢升,他的职业履历与常熟银行小微战略有着强关联。此次业绩会上,陆鼎昌也再次明确,未来常熟银行将始终坚持“做小做散”的定位,同时借助科技发展,在小微客户经营、数智化驱动等方面持续升级。
前三季度,常熟银行实现营业收入93.98亿元,同比增长3.81%;归母净利润36.27亿元,同比增长8.02%。营收与利润增速之间的差距,折射出银行在收入增长承压之下,仍在通过负债成本管控和业务结构调整维持盈利韧性。
三季报显示,截至9月末,常熟银行总资产4286.24亿元,较上年末增长6.34%。存款总额3294.61亿元,较上年末增长6.87%;贷款总额2746.48亿元,较上年末增长7.20%。
稳步“扩表”背后,个人贷款业务尤其值得关注。
前三季度,银行个人贷款余额1402.56亿元,较上年末增加31.88亿元,其中个人经营性贷款约960.99亿元,占据“大头”。
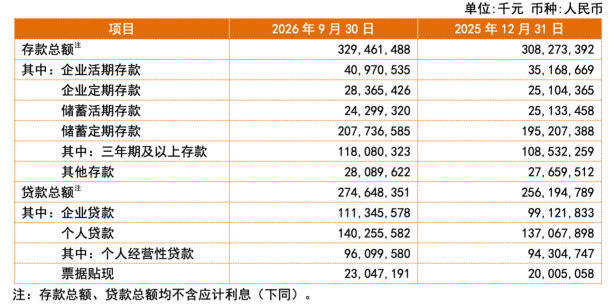
陆鼎昌透露,实体信贷需求仍然相对乏力,前三季度个人贷款增量主要来自个体工商户、农户以及进城创业、务工的新市民客群。通过坚持客户户数增长优先、小额分散的信贷发展原则,单户授信额度持续下沉,新增客户逾期率等早期风险指标保持在较低水平。
这一客群结构延续了常熟银行长期深耕县域小微市场的经营特色。展望“开门红”,该行四季度将大力实施“千行百业”“富民强村”两大工程,统筹存量客户维护与旺季需求对接,做好做实年末收官和来年项目储备。
常熟银行布局的另一张牌,是旗下的村银品牌。唐志锋透露,常熟银行“十五五”规划提出实施“常银县域金融+村银乡村金融”双轮驱动战略,当前正依托兴福号村银的品牌优势和投资管理行的牌照优势,参与国家村镇银行减量提质工程,并在各级各地监管部门的统筹指导与推动下,进行内源性整合与外延式整合相结合。
净息差是常熟银行的传统优势。截至9月末,该行净息差为2.42%,较年初和半年度均回落,不过仍处于上市银行较高水平。
前三季度,该行利息净收入72.90亿元,同比增长3.14%。其中,利息收入同比下降3.40%,利息支出同比下降12.59%,负债成本下降对冲了部分资产端收益率下行压力。
对于明年的息差走势,陆鼎昌给出了积极判断。他表示,目前该行净息差主要依靠资产端差异化定位带来的定价优势,以及新增负债成本到期重置和有效管控。展望明年,负债端降本仍有边际空间,活期存款占比正稳步提升。
截至9月末,该行活期存款占比19.81%,较年初提升0.25个百分点。陆鼎昌还透露,该行正大力实施场景生态工程,依托“智慧”场景和“好帮手”系列,丰富有利于结算资金沉淀的存款基础设施。通过场景经营增强客户黏性、沉淀低成本活期资金,成为其负债结构优化的重要抓手。
除了息差管理,非息收入也成为投资者关切的议题。
2026年,普惠财富一跃成为该行的“一号工程”。前三季度,该行中间收入延续较高增速,手续费及佣金净收入4.66亿元,同比增长54.18%。
程鹏飞透露,今年是“一号工程”开局之年,上半年财富业务收入在手续费及佣金净收入中的占比超八成,三季度延续良好发展态势。下一步将深化客户分层经营,提升财富产品开发能力,以数智化赋能财富中间业务增长。
与此同时,投资业务的波动也受到市场关注。前三季度,该行公允价值变动收益为-2.53亿元。针对债券投资风险管理问题,程鹏飞表示,目前该行债券投资久期中性,资金营运杠杆维持在合理水平,并将根据市场趋势和利率水平动态调整持仓久期。
素材来源:新浪财经 · 原文发布于