
民生加银这俩债基跌太猛:1日暴跌6%,近三月回撤30%!公司回应:涨跌同源
新浪财经 ·
来源:简盈财观
首发/简盈财观
Jian Ying Cai Guan
作者/齐思
编辑/FENGLING
本周民生加银旗下两只债基,“一日暴跌6%”刷屏。
这发生了什么?到底怎么回事?
其实,早在一个月前简盈就注意到这两只基金了。《买的是债基,亏得像股票!民生加银这两只基金咋这么猛?》
民生加银这两款债基,最近又连续遭遇大幅度回撤。
11月13日暴跌超5%,16日净值暴跌6%…近三个月净值回撤超30%。
这可是债基,跌出了科技股的“气势”。
民生加银也出来回应了。
很多人,只看到了民生增强收益这只二级债基,另外,民生加银鑫享(一级债基)更需要重视。
- 1 -
一级债基近三个月跌30%?太恐怖了
民生加银鑫享债券基金,最早成立于2016年10月31日,已有10年了。
它有A类、C类、D类、E类四种份额,最新总规模超过20亿元,基金经理是谢志华。
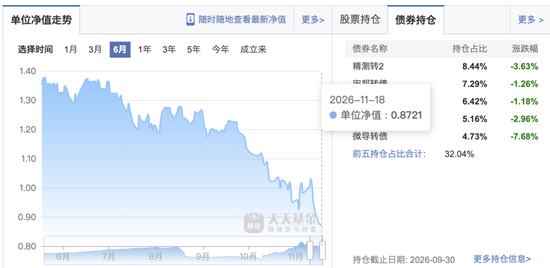
以民生加银鑫享债券A为例,三季度大幅回撤,大跌近17%。
10月以来跌势不止,仅跌幅超过3%的就有10天,其中日跌4%、5%、6%各一天。
截至11月18日,民生加银鑫享债券A,业绩表现如下:
颇具反差意味的是,
民生加银鑫享债券A,三季度之前连续8个季度正收益,2025年收益接近29%,是一级债基“冠军”。
为什么去年在“天堂”,现在就下到“地下”了呢?
我们买基金不能只看债基、固收、稳健,还要踏踏实实去看持仓。
从过往持仓来看,民生加银鑫享可转债仓位很高。
截至三季度末,民生加银鑫享持有可转债/可交换债的公允价值超过14.12亿元,占基金资产净值比例约70%。
前五大重仓券都是可转债,直接占整个持仓的32%。
三季度以来,四只转债跌幅均超30%,微导转债、精测转2跌超50%。
表面上看它确实是一级债基,但是,这个风险可不是一级债基级别呀,风险水平高于很多二级债基,接近可转债基金。
为什么一只一级债基,可以配置如此高的可转债仓位?
因为2022年3月后,监管调整,可转债被计入权益资产。
所以,2022年后新申请的固收+(一级债基+二级债基)类产品,“股票+可转债/可交换债”合计不超过20%。
但是,在一些老一级债基的合同里,只要满足“债券资产≥80%”,可转债仓位可以抬得很高。
民生加银鑫享,就属于这种情况。所以,买基金不可“以貌取人”。
最重要去看:持有的资产、持有的资产。
- 2 -
这只固收+,债基的皮、权益的芯
民生增强收益债券基金,同样是谢志华管理,有A、C两类份额,合计规模超18亿元。
不同的是,民生增强收益债券是一只二级债基。
今年已经亏了30%,最近还跌得非常猛,有望争夺今年业绩倒数第一的固收+…
前五大债券持仓中,也有4只可转债,就像是民生加银鑫享的Plus版,除了可转债它还有18%的股票仓位。
买的股票里面科技是大头,比如海光信息、兆易创新、中际旭创等等…
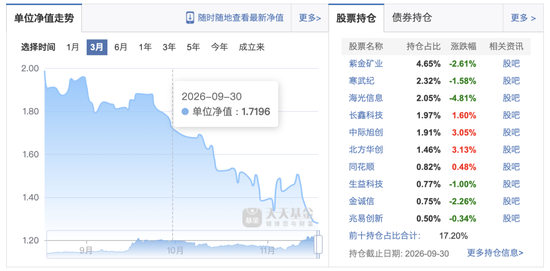
截至9月30日,这只基金的债券资产占总资产77.08%。其中可转债占基金资产净值65.91%,是组合最大敞口,股票资产占总资产18.40%。
可转债有股性,两项加起来,这只债券基金”含权”资产已超八成。
如此“豪赌”!同一批产业逻辑,股票买一遍,转债再买一遍。
科技一回撤,两个仓位一起挨打,”双重暴露”。
固收增强本是”以债打底、以股增厚”,权益和转债该是配角,可转债加股票仓位约八成、持仓又集中……
披着一张债基的”皮”,装的是权益的“芯”。
再次提醒,买基金不能只看名字,最重要是去看底层资产、看底层资产、看底层资产。
更可怕的是,
这只二级债基去年收益高达35.89%,位列行业第四。
- 3 -
民生加银、基金经理,如是说
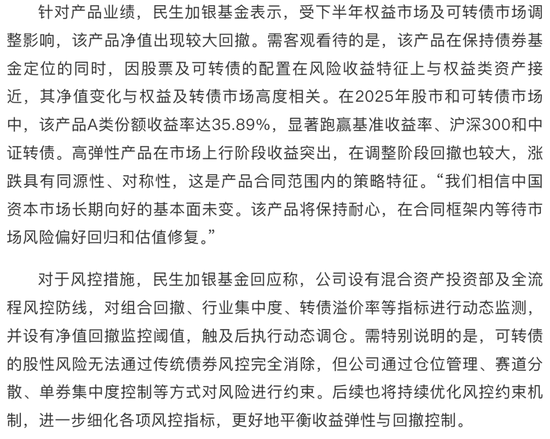
民生加银的回应,核心有三句。
一是”同源、对称”。
高弹性产品涨也猛、跌也猛,属合同范围内的策略特征。2025年A类份额收益35.89%,显著跑赢基准、沪深300和中证转债。
二是”风控有安排“。
公司设混合资产投资部及全流程风控防线,对回撤、行业集中度、转债溢价率动态监测,设净值回撤监控阈值。同时也承认,可转债的股性风险,靠传统债券风控消不掉。
三是”后续三件事”。
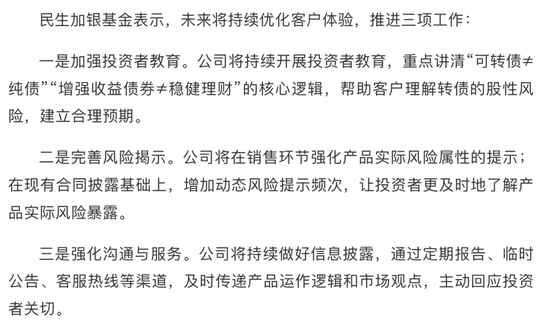
加强投资者教育、完善风险揭示、强化沟通服务,重点讲清”可转债≠纯债”“增强收益债券≠稳健理财”。
民生加银对媒体回应原文:
基金经理谢志华,也不是无名之辈。
曾任华泰证券、招商基金、诺安基金研究员或基金经理,2021年12月加入民生加银,现任固定收益部总监、投委会成员,在管规模超120亿元。
四年前接手这只基金时,他对媒体说过:君子不立危墙之下,不去赌泡沫背后的收益。他还说过,会利用股票和债券的“跷跷板”效应做对冲,靠分散化、均衡化配置降波动。
但实际操作里,持仓集中度很高,和”分散、均衡”反差明显。
10月下旬谢志华在《近期可转债波动,说说我的想法》中表述:
自2025年以来,可转债供求错配现象凸显,估值持续推升并创历史新高,产生了一定的估值泡沫化特征,可转债与股票市场情绪的绑定不断加深。
今年下半年以来股票市场明显调整,可转债跟随正股下跌,估值泡沫也有部分挤出,产生了一定的亏钱效应。
尽管可转债投资目前处于难度较大的阶段,但这不改变可转债“攻守兼备”的基本性质,可转债的中长期投资价值依然显著。
民生加银增强收益、民生加银鑫享的权益仓位中枢偏高且配置风格阶段性逆风,净值明显回撤。
但两只产品仍将坚守产品定位,在合同允许范围内维持较高的权益仓位,并维持以科技和资源为主的配置关注,等待市场风险偏好回归。(摘录)
- 4 -
提醒
Wind数据显示,下半年以来,全市场超30只债券型基金累计跌超20%,另有百只以上跌逾10%。
跌幅榜上,几乎找不到纯债基金,清一色是可转债主题基金和重仓转债的一级、二级债基。
一句话:本轮极端回撤,绝大部分是披着债基外衣的权益风险。
最后再提醒下:买基金不能”以貌取人”。
看一只债基,别只看”债基“”固收“”稳健“这几个字,踏踏实实看持仓:股票占多少,可转债占多少。
PS:小科普:理清债券基金几个概念
“固收+”是最近几年兴起来的网红概念,到底什么算是固收+基金?
纯债基金、一级债基和二级债基,又怎么区分呢?
先来理一理债券基金的几个概念:
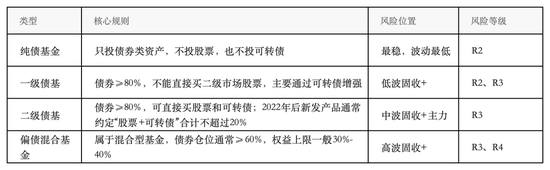
纯债基金、一级债基、二级债基都属于债券型基金;偏债混合基金属于混合型基金。
所以偏债混合不是债基,只是权益仓位较低的混合基金,所以对应的风险比较高。
再看“固收+”。
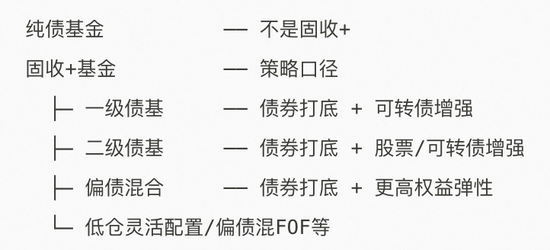
“固收+”不是法定基金分类,而是一种策略口径:以债券打底,再用股票、可转债等增强收益(+的资产或策略)。
所以,纯债基金不属于固收+,因为它没有权益增强部分。
主流统计里,“固收+”通常包括:
MACD金叉信号形成,这些股涨势不错!
素材来源:新浪财经 · 原文发布于