
基民懵了:债券基金也能爆跌37%?!网红首席业绩反转变“最惨”
新浪财经 ·
来源:南财社
“债券基金”在大多数基民的认知里,这四个字几乎等同于稳健——年化三五个点,回撤一两个点,最坏的情况也就是跑不赢理财。亏?那是不可能亏的。
但在2026年下半年,有一只债基却打破了这个常识:
这就是让基民集体“吃大瘪”的民生加银增强收益债券A(690002),目前年内跌幅近37%,相当于跌掉1/3还多,在债基跌幅榜上一骑绝尘,被投资者称为 “最惨债基”。
这么离谱的事情,究竟是怎样发生的?尤其是它的操盘人还是一位业界网红首席。
01
与股票型基金“比惨”
民生加银基金公司是一家具有银行背景的中外合资基金管理公司,成立于2008年11月3日,由民生银行、加拿大皇家银行和三峡财务有限责任公司共同发起设立,注册地深圳,三方股东持股比例分别为63.33%、30%、6.67%。

民生加银基金官网及东方财富通显示,民生加银增强收益债券A成立于2009年7月21日。截至11月18日,该债基的单位净值年内跌幅高达36.92%,在11月16日当天甚至一度暴跌6.42%,可以和同期的股票型基金“比惨”。
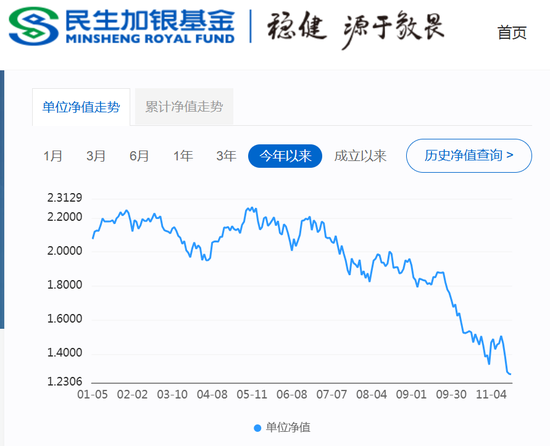
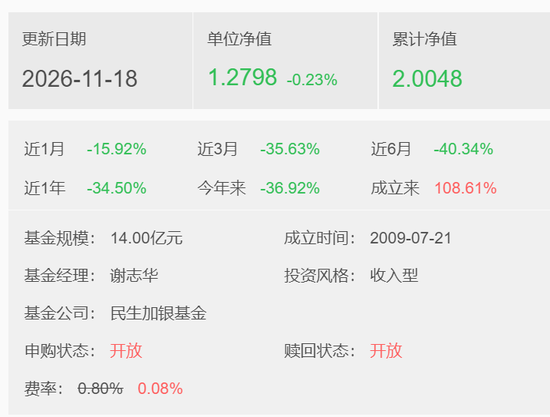
从单位净值的走势图来看,该债基自7月开始出现了连续快速下滑,结合A股市场的走势,大家一定可以猜到一二了。
02
重仓AI股票+可转债惹祸
说到底,还是AI退潮惹的祸。
2026三季报显示,民生加银增强收益债券A的股票仓位18.40%,贴近合同20%的上限;可转债仓位65.91%。股票+可转债合计含权敞口接近八成。
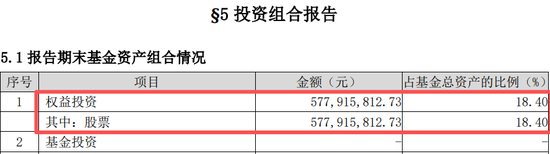
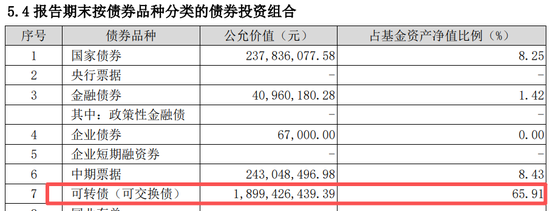
从重仓方向来看,该基金覆盖紫金矿业、寒武纪、海光信息、北方华创、中际旭创等AI算力、半导体标的,转债也集中在科技赛道偏股型品种。
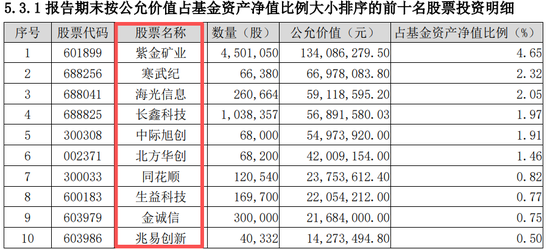
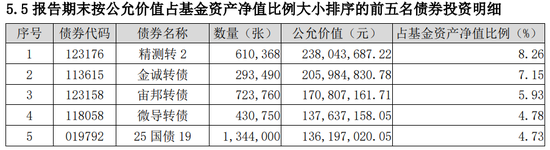
因此,民生加银增强收益债券A不是普通人理解的 “稳健债基”,而是一只披着债基外壳的科技权益组合,二级债基的风险特征更接近一只科技主题股票型基金。
这种组合,当科技板块上行时它是 “固收+的进攻标杆”,但科技板块回调时,股票、转债同步杀跌,没有对冲,形成双向回撤。
值得注意的是,该债基基金经理谢志华管理的另一只一级混合债基——民生加银鑫享债券A(003382)——年内跌幅也接近30%。
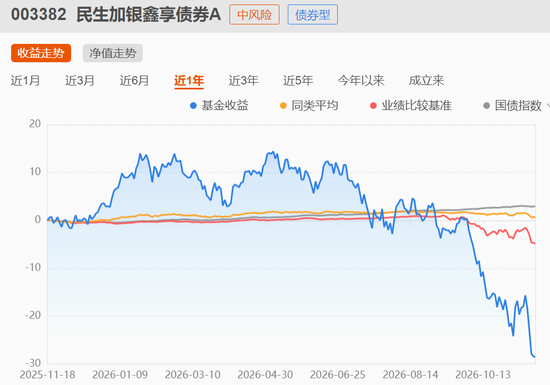
这说明他的整套高弹性转债策略,在这次市场回调中出了问题。
03
风险敞口同向叠加
公开资料显示,谢志华是同济大学计算数学硕士,证券从业20年,公募投资管理十余年。2006年起任职华泰证券,2008年进入招商基金,2012年至2021年在诺安基金,历任固收副总经理、固收总经理、总经理助理。在诺安时期,他以转债与固收增强策略打响了名气。
2021年12月,谢志华加入民生加银基金,现任固收首席投资官、混合资产投资部总监。2022年5月起接管民生加银增强收益债券A。
谢志华对外表述的投资理念是 “不犯大的错误,不错失大的机遇”,强调左侧布局、精选个券。但落到持仓上,他的实际风格出现“飘移”,更偏向集中押注、高弹性,股票与转债的底层正股高度重叠。这意味着风险敞口不是分散对冲,而是同向叠加。
对于管理固收团队的首席而言,这种打法在牛市里是亮眼的进攻能力,在赛道下行周期里却会变成巨大的业绩负债。
例如,2025年,AI算力行情贯穿全年,谢志华这套 “高转债+科技股” 的组合兑现了惊人收益:民生加银增强收益债券A全年收益35.89%,民生加银鑫享债券A约28.97%,同类排名登顶,规模与口碑双收,成了渠道力推的 “固收+明星产品”。
但到了2026年,上述两只“小甜甜”明星债基,转眼就成了“牛夫人”。
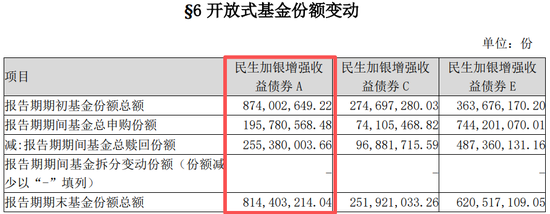
民生加银增强收益债券A三季报显示,整个三季度基金份额减少了约6000万份,证明基民们也在“用脚股票”。
基民们除了感叹“世事难料”之外,也要从中汲取教训:
过去基金业绩的漂亮,往往不等于策略的稳健;买基金的时候除了看它的“标签”之外,更重要的是要看它的资产组合,才能够买到与自己的风险接受程度相匹配的产品。
(免责声明:本文数据来自基金官网、基金公告、定期报告及行情软件,不构成投资建议)
·END·
MACD金叉信号形成,这些股涨势不错!
素材来源:新浪财经 · 原文发布于