
隔空智能折价六成“卖身”,纳芯微这张车规毫米波雷达芯片入场券是否划算?
新浪财经 ·
界面新闻记者 | 郭净净
纳芯微(688052.SH)11月16日宣布,拟以纯现金4.87亿元收购宁波隔空智能科技有限公司(简称“隔空智能”)合计78.152%股权(对应注册资本691.7196万元)。
纳芯微对剥离模组业务后的隔空智能给出6.35亿元整体估值,增值率268.4%,较其最后一轮融资估值跌去约61%。
通过这笔不含业绩对赌的收购,纳芯微获得车规级77GHz毫米波雷达产品入场券,却需承接标的公司盈利兑现、商誉减值与整合效果等后续经营的全部风险。
标的仍亏损
隔空智能成立于2017年底,专注微波/毫米波雷达传感芯片,产品覆盖 5.8GHz、10.5GHz、24GHz、60GHz 及 77GHz 主要频段,前四个频段已规模化量产,应用于智能照明、智能家电、智能卫浴、两轮车、无人机等领域;备受关注的77GHz毫米波雷达SoC产品目前处于国内头部客户导入阶段。
2025年、2026年前4月,隔空智能实现营收7758.54万、3463.05万元,分别亏损5642.75万、1431.94万元,研发费用6913.5万、2597.11万元,占营收比重89.11%、74.99%;截至2026年4月底总资产1.83亿、总负债1099.1万、净资产1.72亿元。
“这个亏损是阶段性的。”接近纳芯微公司人士对界面新闻称,隔空智能大部分研发费用投入到车载77GHz毫米波雷达,“该产品前置投入比较多,上量相对慢,车载从认证到量产的周期比较长。目前没有具体量产时间表。”
CIC灼识副总监张笑璐告诉界面新闻,模拟芯片非常依赖长周期装车验证积累,“国内厂商单点产品可通过AEC-Q100认证,但多工况长期装车数据积累仍需要时间。”据悉,车规级芯片客户验证周期通常需3-4年。
“60GHz还没有做得很好,何况是77GHz。”某模拟芯片公司高管对界面新闻指出。从行业经验来看,SoC比分立方案更吃经验,“性价比优秀的SoC,都是烧钱买经验。”
76—79GHz(业界通称“77GHz”频段)是全球车载毫米波雷达的主战场,被德州仪器、恩智浦、英飞凌等国际巨头主导。国内公司中,加特兰已于2017年量产车规77GHz芯片,到2026年3月底累计出货超3000万颗,为全球第四大(市占率约4%)、国内市场第二大(份额约31.1%)的车规级毫米波雷达芯片供应商。
但加特兰2025年、2026年前三月亏损1.93亿、6028.66万元,且其毫米波雷达芯片价格持续走低:占其收入比重约九成的高级辅助驾驶应用芯片的平均单价从2023年的每颗49.56元连续降至2026年一季度的41.62元,跌幅超16%;车载其他应用芯片的均价也从每颗68.46元跌至52.08元,跌幅近24%。
“车规级毫米波雷达芯片行业正经历‘以价换量’阶段。”CIC灼识董事总经理柴代旋日前对界面新闻称,国内头部公司在角雷达芯片市场,已经批量供货主流车企,具备与国际龙头正面竞争的实力;“竞争焦点在于BOM成本和车企定制化需求响应程度。4D成像处于技术路线与市场圈地阶段,国际大厂暂时领先。”
隔空智能的77GHz产品在时间窗口上已落后于头部玩家,后续需看纳芯微的客户等资源能否压缩导入周期。
为何折价六成“卖身”?
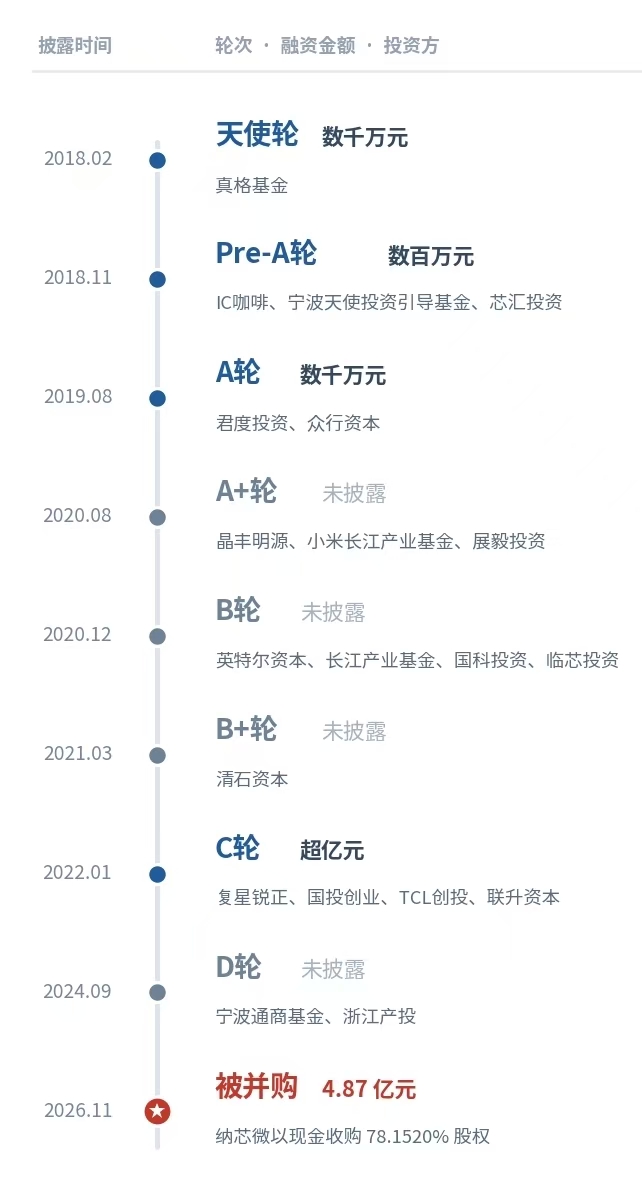
据天眼查,隔空智能于2018年至2024年完成8轮融资,引入19家外部机构股东。
界面新闻根据公告制图
纳芯微已和隔空智能22名股东签署股权转让协议,标的公司原创始人林水洋两子女(继承人)及19家全部外部机构股东将套现离场。
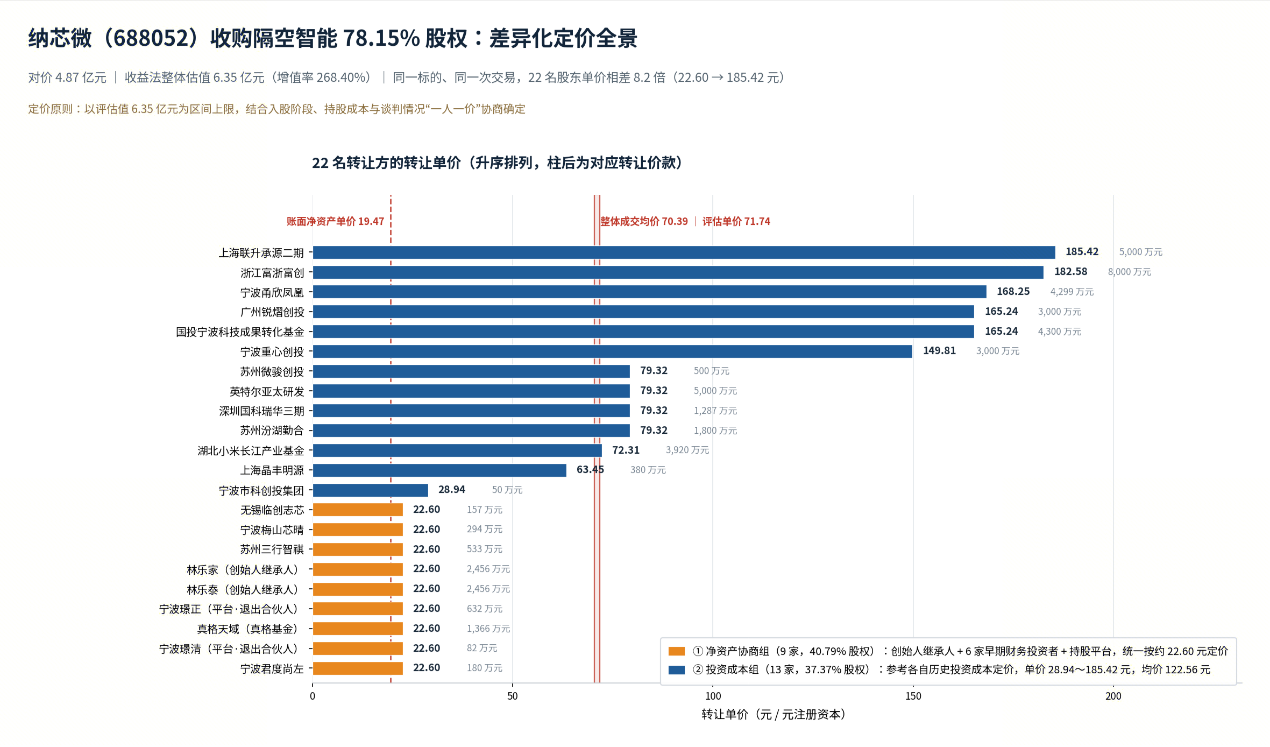
这些股东离场价格并不一样,纳芯微给出10档差异化作价:
以2亿元净资产为基础估值退出的9位股东(林水洋两子女、宁波璟清及真格天域、宁波璟正、三行智祺、宁波梅山芯晴、君度尚左、无锡临创志芯6家早期投资者)合计转让40.7859%股权,获8157.18万元、占总对价的16.75%,单价约22.6元/注册资本。
英特尔亚太研究、晶丰明源等13家财务投资者参考投资成本退出,单价区间28.94元至185.42元/注册资本。其中,按隐含估值超10亿元退出的富浙富创、上海联升承源二期等6家转让18.1375%股权,获2.76亿元转让款,占总对价的56.68%。
界面新闻根据公告制图
“按融资轮次差异化定价,是并购交易中越来越常见的做法。”投资人士对界面新闻称, 后轮财务投资者成本高,给较高对价;早期股东和员工持股平台成本低,接受较低对价。“这一结构避免了‘一刀切’定价下早期股东‘搭便车’、后轮投资者折价退出意愿不足的僵局。”
按照受让单价最高的上海联升承源二期185.42元/注册资本预估,隔空智能2024年9月完成最后一轮融资对应估值达16.41亿元。据此,公司此次“卖身价”降了超六成。
“这在行业里是比较常规的情况。”接近纳芯微人士对界面新闻称,模拟芯片行业“内卷”,一级市场估值已明显低于几年前;“隔空智能前实控人去世后,财务投资人退出意愿强;“上市公司收购提供产业协同,双方各取所需。”
据公告,富浙富创、宁波璟正、联升承源、苏州汾湖勤合、无锡临创志芯、甬欣凤凰、宁波重心、广州锐熠、深圳国科瑞华三期等多成立于2020年至2022年之间。
“这几年设立并集中投资模拟芯片等半导体公司的基金,退出窗口正好压在2025到2027年之间。退出意愿一年比一年强烈。”前述模拟芯片公司高管对界面新闻指出。
77GHz“入场券”
纳芯微2022年4月登陆科创板上市,主营高性能、高可靠性模拟及混合信号芯片,聚焦传感器、信号链和电源管理三大方向,覆盖汽车、泛能源及消费电子领域。
2022年至2025年,公司营收从16.7亿增至33.68亿元,但归母净利润由盈利2.51亿转为亏损3.05亿、4.03亿、2.29亿元。2026年前三季度,营收增至42.26亿元,归母净利润盈利0.84亿元,扣除非经常性损益后仍亏0.35亿元;综合毛利率31.4%,较2025年下滑3.5个百分点,远低于2021年的53.5%高位。
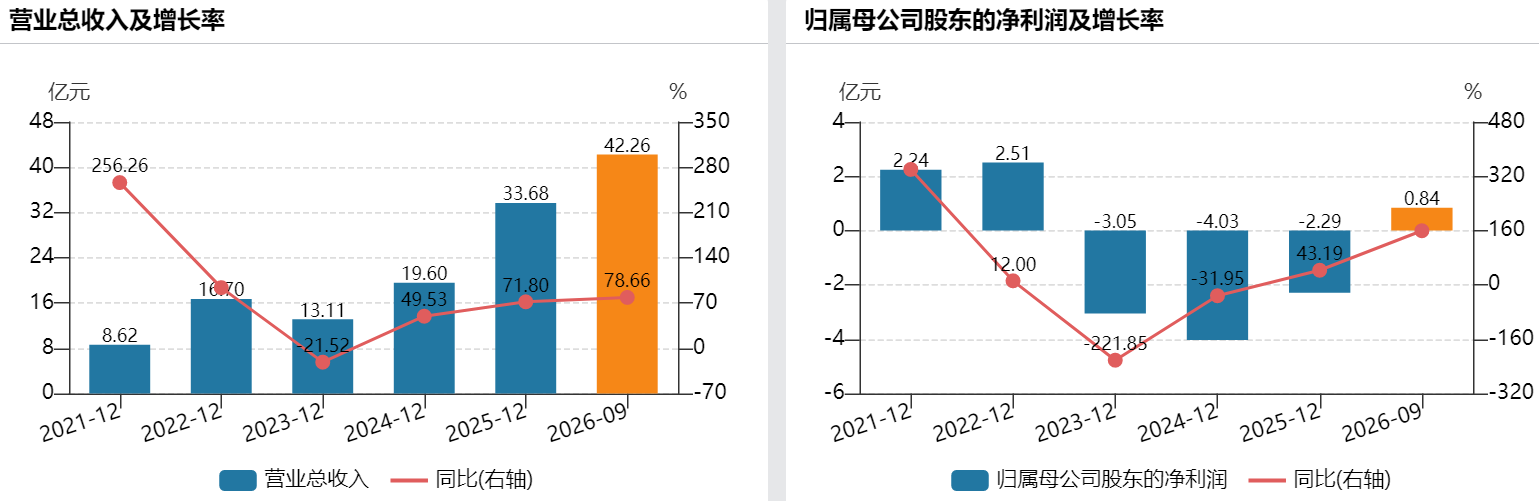
“受益产品规模放量,2026年二、三季度公司已实现经营性转正。后续公司规模继续发展,可关注毛利率修复,出海等情况。”接近纳芯微人士对界面新闻称。
汽车电子正在成为纳芯微增长最快的业务,前三季度汽车电子收入同比增超80%,Q3单季同比增超100%、环比增约43%。“汽车模拟芯片国产化率仍非常低,公司目前全球市占率仅约1%。”纳芯微管理层10月底称,随着新产品持续投入和国产化率提升,未来发展空间较大。
“向汽车电子等高壁垒赛道延伸,是模拟芯片厂商摆脱消费电子‘一年一降价’旧路径的必然出路。”张笑璐对界面新闻称,纳芯微等在隔离芯片、栅极驱动、车规级PMIC及传感器领域量产上车,“汽车业务正成为核心增长引擎。”
接近纳芯微公司人士对界面新闻称,收购隔空智能后,公司产品品类继续扩张,增加射频产品,集团内资源可互补;“公司有车厂合规供应商经验(质量体系、客户群)可赋能隔空智能,隔空智能量产的射频产品可供应给公司智能家居客户。”
交易完成后隔空智能的研发、质量、生产及销售将完全纳入上市公司。纳芯微将获车规级77GHz毫米波雷达 “入场券”,构建“模拟+传感+射频+数字+SoC”芯片体系,重点推进60GHz、77GHz研发量产及射频/毫米波相关技术平台建设。
全部承接后续风险?
“模拟芯片产业进入并购整合期,单一大品类小公司被上市公司收购更有助互补发展。”接近纳芯微人士对界面新闻称。
但前述模拟芯片公司高管对界面新闻指出,此次不涉及对赌,并非常规收购。“收购后标的公司核心团队的稳定性和业绩兑现不确定较高。”这些风险将全部由纳芯微承接。
本次交易中4.87亿元股权转让价款按35%、45%、20%三笔支付,资金来源为公司自有及自筹资金。
纳芯微拟向银行申请不超3.5亿元并购贷款,期限不超10年。“在公司合并资产负债表中预计将形成一定金额的商誉。”公司称。
公告明确不设业绩对赌。“没有做业绩对赌,是双方沟通下来的结果。”接近纳芯微人士对界面新闻称,合并进来之后公司有信心在供应链、客户,工艺IP平台等方面协同赋能;“行业内如果选择业绩对赌方式,可能是(标的后续)独立运行;我们收进来后融合角度更多,公司之前收购了麦歌恩,有整合经验,有一定信心整合好。”
这意味着,并表后隔空智能若持续亏损,或将侵蚀纳芯微利润表;并购贷款或带来持续利息支出,在标的尚未盈利阶段加重报表负担。
截至2026年9月30日,纳芯微货币资金23.69亿、交易性金融资产3.01亿元,前次并购带来商誉仍有5.45亿元,总负债28.34亿元,流动负债11亿元,资产负债率26.45%。公司测算其使用并购贷款后资产负债率约28.77%。
其次,出身锐迪科的公司创始人林水洋于2025年8月20日因病逝世,年仅43岁;此后公司由创始人之一暨研发负责人宋颖、现总经理何德宽等创始团队维持运转。
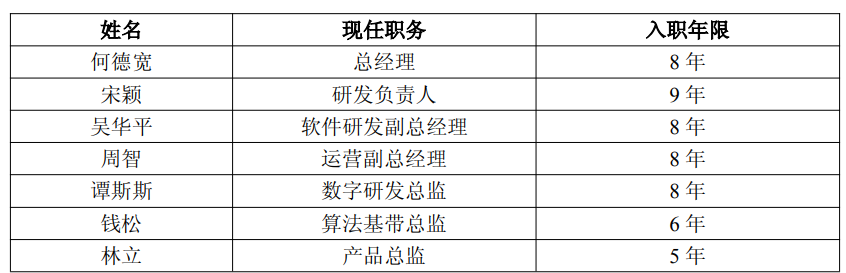
此次并购后,创始人之一宋颖及员工持股平台宁波璟芯、宁波璟清、宁波璟玄将保留剩余21.848%股权,并设股权锁定与竞业限制。
核心人员保留股权并锁定:未经书面同意不得转让或设权利负担,离职合伙人的穿透份额可由董事强制处置。
竞业限制:隔空智能与核心人员签署为期两年的竞业限制协议,否则按离职前 12 个月收入的三倍违约金并赔偿全部损失。
“当前标的公司管理层和核心团队稳定。”接近纳芯微人士对界面新闻称,隔空智能核心管理与研发团队司龄5年以上,现任总经理、研发负责人均在司8-9年。“此次并购以留股替代对赌来锁定核心团队,本身也是一种共同成长、持续激励的方式。”
但纳芯微坦言,控股后对隔空智能日常经营、业务整合能否顺利实施及整合效果能否达预期均存一定不确定性。
素材来源:新浪财经 · 原文发布于