
【市场聚焦】白糖:中长期支撑仍在
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
来源:中粮期货研究中心
郑糖主力探底回升,减仓反弹显示低位空头回补增强。短期受广西开榨、增产预期及海外供应提速压制;但当前价格已跌破制糖成本线,叠加国内进口缺口及海外减产预期,短期震荡寻底,中长期具备偏强修复空间。
广西集中开榨与海外阶段性供应恢复,构成了当前压制糖价的主要阻力,但随着价格下探,低价已开始吸引空头回补与资金承接。
短期来看,供应释放的现实仍在演绎;但将视野拉长,随着陈糖库存逐步消化、进口需求回归,加之海外减产预期兑现,国内糖价中长期仍具备偏强修复的基础。短期的供应压力与中长期的估值修复,我们需要辩证看待。
行情与持仓
从增仓下跌转向减仓反弹,近月率先修复
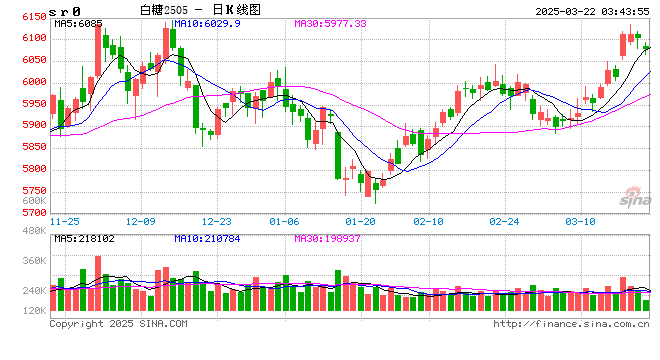
本周初,郑糖主力SR2701连续下探,一度跌破5100元/吨关口,周二盘中最低触及5015元/吨,持仓量同步冲高至近77万手。随着低位承接力量入场,盘面迅速企稳回升,当日收盘重回5100元/吨上方,周三进一步上探至5150元/吨附近。与价格深V反弹相对应,市场持仓结构也发生明显切换:由此前伴随下跌的“增仓下行”,转变为典型的“减仓反弹”。主力持仓从周二低点时的近77万手,一路回落至周三收盘的68万手附近,显示低位空头回补意愿增强。
从郑商所周三(11月18日)最新披露的前20名会员持仓变动来看,SR701合约呈现“多空双减、空头平仓主导”的格局:多头持仓减少3.39万手至43.40万手,空头持仓大幅减少4.82万手至52.70万手,空头离场力度远超多头。
短期基本面
国内集中开榨,海外供应节奏加快
压制当前盘面的核心动力,主要来自于国内外新季供应的集中释放:
国内新糖上市,增产预期发酵:11月15日广西正式启动新榨季,糖厂陆续开机,现货报价随之承压松动。下游采购维持按需为主,新糖上市增加的现实压力开始传导至盘面。此外,市场对广西最终产量的预期较糖会前期有所上调(部分调研指向840万吨左右,高于此前昆明糖会810万吨的预估),若后续出糖率和开榨量进一步验证,国内增产幅度或超预期。
海外供应节奏加快,进口担忧升温:国际端,巴西10月下半月产糖同比降幅明显收窄(仅降2.4%),压榨进度超预期恢复,榨季末期仍有望贡献增量。同时,印度新榨季开榨时间提前,截至11月中旬产糖量远超去年同期,主产区开榨提速缓解了季初的供应紧张。再加上监测到有新增船只发往中国,市场对后期进口糖补给的担忧有所升温。
中长期判断
成本约束与进口需求仍在,糖价具备偏强修复基础
尽管短期供应偏松带来一定阵痛,但将时间拉长,糖价下方的安全边际与修复动能同样清晰。首先,成本筑底效应已经显现。当前制糖企业产糖成本预估普遍在5300元/吨以上,而盘面一度下探至5000—5100元/吨一线,这意味着期货价格已全面跌破主产区糖厂的完全成本线,行业陷入阶段性亏损区间。在深度贴水成本的背景下,企业继续让利销售和卖出套保的意愿明显降温,低价反而激发了资金回补与下游阶段性补库的需求,这也是盘面触底回升的内在底气。
与此同时,国内配额外进口缺口依然存在。虽然新榨季存在增产预期,但产需缺口并未根本改变——根据农业农村部预测,2026/27榨季全国产需缺口仍在200万吨以上,配额外进口补充需求依然刚性。随着陈糖库存逐步出清,国内市场对海外原糖价格及进口成本的敏感度将再度回升;在配额外进口持续倒挂的背景下,高企的进口成本对内盘的底部支撑作用将逐步显现。
此外,海外减产预期也将为糖价提供中长线托底。国际市场上,印度虽然季初压榨偏快,但全年度产量仍面临下降风险,且后续可能伴随进口政策调整;欧盟甜菜糖产量预期也出现下调。多家机构预计全球产需仍存一定缺口,随着海外减产周期的逐步兑现,原糖价格将获得有力支撑,进而向国内市场传导。
作者简介
张大龙
中粮期货研究院 资深研究员
交易咨询号:Z0014269
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于