
净值初现分化!首批18只主动ETF上市在即,重仓股偏爱“龙头+银行”
新浪财经 ·
专题:聚焦首批18只主动ETF
界面新闻记者 | 韩理
备受关注的主动ETF即将上市。
11月18日,首批18只主动ETF陆续披露了上市公告,这些基金建仓情况,前十大重仓股等信息也浮出水面。
这18只主动ETF将于11月23日上市,从最新披露数据看,18只基金建仓节奏差异显著。其中,招商价值智选主动ETF股票仓位最高,达91.33%;汇添富均衡策略智选主动管理ETF、华宝均衡精选主动管理ETF分别为76.13%、73.90%;建信均衡优选、华夏质量甄选、天弘均衡量化选股等也均在60%以上。
与之相对,国泰鑫汇均衡收益主动ETF仓位为29.48%,永赢景气均衡、摩根大盘成长分别为31.25%、34.89%。最高与最低仓位相差逾60个百分点。
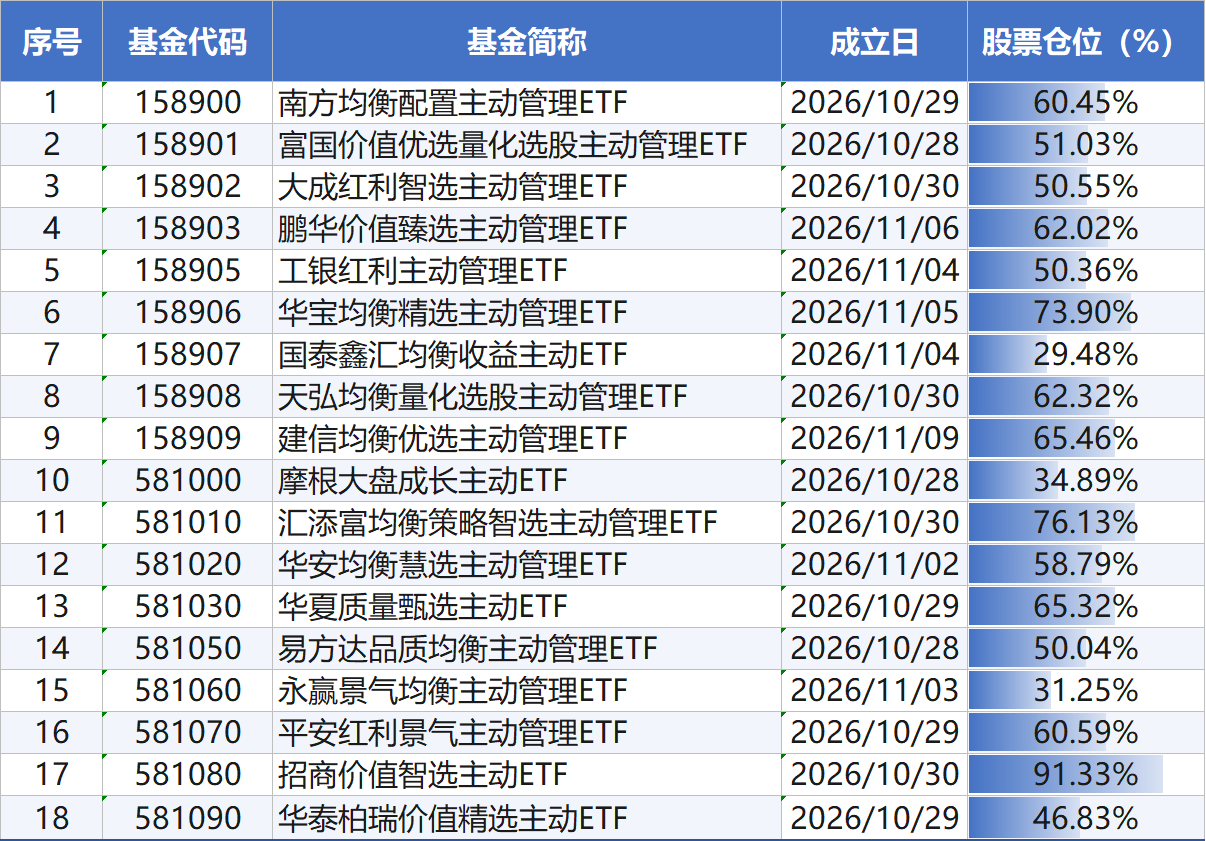
来源:基金公告,界面新闻整理编制
不过根据相关要求,主动ETF上市前的仓位要达到80%,上述多只主动ETF仍需要在上市前积极建仓。
仓位差异直接映射到净值表现。
相关基金上市公告显示,截至11月16日,永赢景气均衡主动管理ETF单位净值为1.0159,平安红利景气主动管理ETF为1.0118,鹏华价值臻选主动管理ETF为1.0078,华泰柏瑞价值精选、大成红利智选、易方达品质均衡、华夏质量甄选等处于1上方。
而摩根大盘成长主动ETF为0.9687,华宝均衡精选主动管理ETF为0.9734,天弘均衡量化选股主动管理ETF为0.9893,国泰鑫汇均衡主动收益ETF为0.9899,首尾分化已经出现。
对于当前的分化现象,天弘基金经理林心龙对界面新闻表示,现阶段基金净值的分化更多体现在仓位与建仓节奏差异,也受到业绩基准差异与短期市场波动的影响。封闭期内基金净值仅在每周五披露,可观察的样本较少,还不宜据此判断阿尔法能力。要进行更系统、更全面的评价,需要在上市后结合PCF与每日净值,以中长期视角考察超额收益的来源、持续性和稳定性。
招商基金相关人士也表示,三周时间净值波动的主要影响因素是建仓节奏和策略波动,策略表现需要更长时间检验,根据三周走势做重要判断并不充分。
从披露的前十大重仓股来看,首批主动ETF已经浮现出一批共识度较高的重仓股。
界面新闻统计的数据显示,共有107只个股出现在主动ETF的前十重仓股名单中,最受主动青睐的是美的集团(000333.SZ),有7只基金重仓该股;有6只基金配置了贵州茅台(600519.SH);宁德时代(300750.SZ)、招商银行(600036.SH)、中国银行(601988.SH)、江苏银行(600919.SH)均被5只基金持有;而寒武纪(688256.SH)、中际旭创(300308.SZ)、中国平安(601318.SH)、工商银行(601398.SH)、药明康德(603259.SH)、兴业银行(601166.SH)被4只基金所重仓。
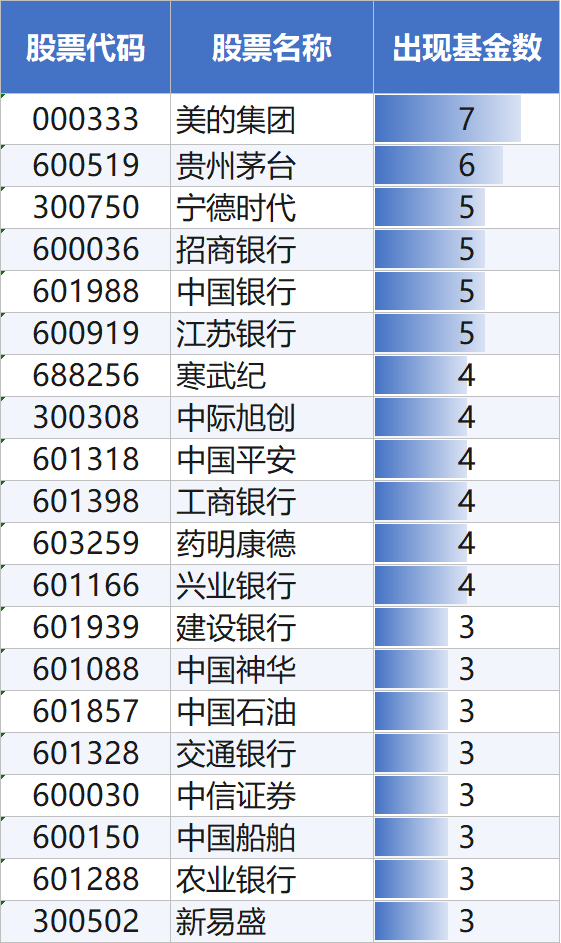
前十大重仓股中被重仓居前的个股,来源:基金公告,界面新闻整理编制
整体来看,首批主动ETF持仓呈现“大盘蓝筹+核心资产”特征。一方面,银行股出现频率较高,招商银行、中国银行、江苏银行、工商银行、兴业银行、建设银行(601939.SH)、交通银行(601328.SH)、农业银行(601288.SH)等均在列,红利与价值风格明显;另一方面,贵州茅台、美的集团等消费龙头,宁德时代、寒武纪、中际旭创、新易盛(300502.SZ)、海光信息(688041.SH)等科技成长龙头,以及长江电力(600900.SH)、中国神华(601088.SH)、中国石油(601857.SH)、中国海油(600938.SH)等能源公用事业龙头也被多只产品纳入。
尽管18只基金中有不少基金采用了强调分散的量化策略,但在核心龙头上仍存在一定共识。“量化组合的Alpha并不只体现在公开持仓上,更来自多因子、多模型信号,来自在预期收益和风险约束下进行的组合优化,也来自动态调仓与交易执行;公开持仓只是优化结果,难以反推出原始信号和权重。”富国基金经理王保合对界面新闻表示,量化组合持股分散、单票暴露低,完整复制要承担较高交易成本和跟踪误差,并且复制价值会随信号衰减而下降。
值得注意的是,主动ETF要求每日披露PCF(申购赎回清单),持仓透明度显著提升,市场一直关注抢先交易、策略被复制的风险。对此,多家管理人在流动性维护和策略保护上已有安排。
王保合表示,富国价值优选主动ETF在日常组合调整时会设置换手上限,通过小幅稳健调仓降低组合调整对IOPV( 基金份额参考净值 )偏离的扰动;目前采用持仓法制作PCF,并委托IOPV发布机构实时计算IOPV;公司联合市场主流做市商提供流动性服务,以维持场内流动性和折溢价相对稳定。
招商基金相关人士表示,抢先交易影响不大,现行PCF基于T-1日真实持仓编制,在T日开市前公布,具有一定滞后性,趋同交易资金或有助于提高基金短期收益表现。主动策略ETF化对策略本身和日常管理提出更高要求,策略持仓需要较好的流动性,策略换手率不宜太高;日常管理中需要应对换仓日实际持仓和PCF偏离带来的潜在套利空间,主要通过降低换手、临近收盘交易、负价差交易等方式解决。
林心龙则表示,PCF清单展示的是组合结果,要完整还原选股模型、策略配权和动态调整逻辑并不容易。公司将把流动性、策略容量和交易成本纳入组合决策,配合分散持仓与精细化执行,尽量降低被跟踪和抢先交易的影响。
林心龙还认为,透明机制会让投研、组合管理与执行能力更容易被持续检验,风格漂移、低效交易以及投资逻辑与实际操作不一致等问题更容易被识别,市场对此的容忍空间可能收窄;但对策略的阶段性波动,仍应结合投资逻辑和较长周期表现判断,区分正常的策略波动与能力退化。
MACD金叉信号形成,这些股涨势不错!
素材来源:新浪财经 · 原文发布于