
中信建投期货:11月19日能化早报
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
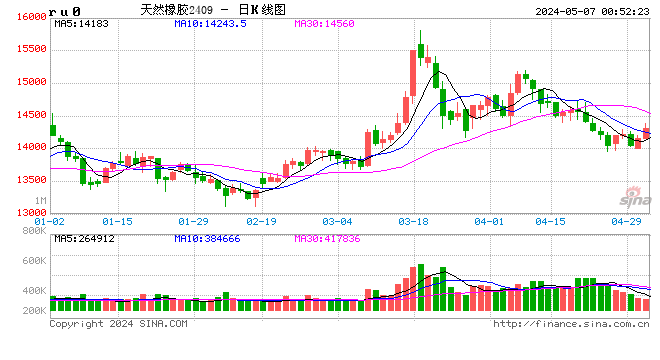
橡胶:预期偏弱,调整持续
周三,国产全乳胶18850元/吨,环比上日下跌350元/吨;泰国20号混合胶18200元/吨,环比上日下跌300元/吨。
原料端:昨日泰国胶水报收80.25泰铢/公斤,环比上日上涨0.25泰铢/公斤,泰国杯胶报收75.50泰铢/公斤,环比上日下跌0.50泰铢/公斤;云南胶水报收17.9元/公斤,环比上日持平;海南胶水报收16.4元/公斤,环比上日持平。
截至2026年11月15日,中国天然橡胶社会库存105.45万吨,环比下降1.32万吨,降幅1.24%。中国深色胶社会总库存为70.48万吨,环比下降1.80%。其中青岛现货库存降1.65%;云南降2.13%;越南10降3.42%;NR库存小计降3.99%。中国浅色胶社会总库存为34.98 万吨,环比降0.09%。其中老全乳胶环比增3.07%,3L环比降2.86%,RU库存小计降3.07%。
观点:近期东南亚以及西非主产区的天气情况未有明显异常,偏南产区逐步进入传统雨季,高温现象也未进一步恶化,泰国东北部等偏北产区在雨季结束后也逐步进入旺产季。需求端,近期下游轮胎企业采购放缓,或是前期主动补库,短期生产需求有限,轮胎市场需求短期变化有限。考虑到前期反弹速度和幅度较大,平衡表或尚未出现与行情匹配的突出矛盾,故走强的持续时间或相对有限(幅度可能也比较大,相对的,风险也较高),等待下次回调或是风险更低的参与反弹/反转机会。短期市场预期偏弱,RU&NR持续调整。
(蔡文杰 期货交易咨询从业信息:Z0022568,仅供参考)
PX:
供需面供增需减。中国行业负荷环比增加0.6pct至80.0%,仍处五年同期中性水平,亚洲PX行业负荷环比增加0.5pct至68.7%。从调油需求来看,东南亚、印度和中东均有减油增化意向,后期PX进口量预计环比增加。国内PX装置负荷预计保持稳定,但12月受广东石化装置检修影响,供应量预计下降。需求端,从检修计划看,11-12 月 PTA 负荷预计提升。整体来看,11月PX库存去库幅度收窄,12月去库幅度再次扩大。美联储发布的10月会议纪要显示,决策者以10票对2票决定维持利率不变,但几乎所有与会者都认为进一步加息可能是合适的。美联储理事沃勒表示,若不愿释放1月加息信号,就应在12月加息50个基点。鹰派评论使美元指数高位震荡,盘中一度触及19个月新高,贵金属和有色金属价格大幅下挫。本周EIA原油库存超预期大幅增加。美国海军“华盛顿”号航空母舰已离开中东地区,但美军在中东仍保持两艘航母的规模,美国打击伊朗的风险下降。市场悲观情绪蔓延,地缘扰动持续,布油震荡于91美元/桶附近。油价仍可能反弹,但高点已经显现,冲突全面升级并推动油价再上台阶的尾部风险正在下降,全面大规模战争概率降低。不过,有限打击或持续经济施压作为“退出前的最后一压”,仍是现实选项。综合来看,油价高点已现,且主要体现在地缘恐惧溢价层面。成本端支撑在逐步减弱,PX 1月合约预计随油价震荡运行,反弹做空为主,压力区域8300-8400,关注年约谈判情况。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PTA:
供需面供减需增。本期英力士因故停车,三房巷降负,独山能源PTA提负,PTA行业负荷环比减少1.3pct至68.4%,仍处五年同期低位。需求端,终端订单持续疲弱,江浙地区综合开机率阶段性高点已现,部分下游企业选择停车放假或减停产,出货及去成品库存意愿明显增强,以期年底回笼资金。聚酯行业负荷环比增加0.4pct至78.2%。整体来看,11-12月PTA累库速度预计加快,关注恒力装置实际检修情况。综合来看,油价高点已现,且主要体现在地缘恐惧溢价层面。市场悲观情绪蔓延,成本端支撑在逐步减弱,PTA1月合约预计随油价震荡运行,6150附近成为近期反弹重要压力位,反弹做空为主。关注TA 1-5反套机会。
相关市场消息(消息来源:化纤信息网)
装置:华南一套110万吨PTA装置已于近期重启,目前已经正常运行,全国产能占比1.2%。
产销:江浙涤丝周三产销整体偏弱,至下午4点平均产销估算在3成偏上。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
EG:
供需面供减需增。国内方面,乙二醇行业负荷环减少3.1pct至68.8%,其中,合成气制负荷环比减少0.9pct至80.5%。裕龙石化临时故障停车,据CCF跟踪统计,近期霍尔木兹海峡船只袭击事件陆续发生,11月乙二醇进口量适度下修至25万吨附近。EO-EG价差收窄但仍处高位,后续关注装置是否回切,若回切将为乙二醇提供超预期增量。整体来看,11月乙二醇库存将由累库转为去库,12月预计重新累库。综合来看,贸易商补货积极,仓单陆续流出,乙二醇纸货基差极为强势,11月下旬前近强远弱格局较难松动;但随着合成气制装置回归,紧张的基本面将边际改善。市场悲观情绪蔓延,成本端支撑逐步减弱,资金继续拉涨EG01合约的动力预计减弱,风险偏好较高的投资者可尝试逢高布局空单并做好止损,压力区域4900-5000。关注EG1-5滚动反套机会。
相关市场消息(消息来源:化纤信息网)
装置:海南一套80万吨/年的乙二醇装置已于近日重启并出料,该装置此前于2026年6月份停车,全国产能占比2.6%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PF:
供需面供增需稳。供应端,纺纱用直纺涤短开机率环比增加0.9pct至88.0%,装置提负高峰期已过,后期短纤负荷将进入区间盘整,继续提负空间将受利润压制,现货加工差修复将主要来源于成本端让利。需求方面,下游成交多集中于刚需小单,备货意愿谨慎,短期需求难有改善,涤纱厂负荷环比持平至48.3%。综合来看,部分短纤装置重启,短纤供需格局环比转弱,在聚酯产业链中表现最弱。成本端支撑逐步减弱,PF1月合约预计随油价震荡运行,反弹做空为主,压力区域7700-7800。关注做空PF多TA机会。
相关市场消息(消息来源:化纤信息网)
产销:周三直纺涤短工厂销售多疲软,截止下午3:00,平均产销33%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PR:
供需面供增需减。供应端,瓶片行业负荷环比增加1.3pct至64.0%,处于五年低位。随着装置按计划重启,后期供应量预计继续增加,现货加工费预计承压。后期部分区域贸易商可能降价促销货源以加快年底合约回款,这可能压制加工费,并抑制瓶片装置负荷进一步抬升。需求端,国内饮料等行业处于传统消费淡季,11月为年内需求低位,淡季需求难言改善。综合来看,供应端装置陆续重启提负,瓶片基本面边际转弱。成本端支撑逐步减弱,PR1月合约预计随油价震荡运行,反弹做空为主,压力区域7500-7600。关注做空PR多TA机会。
相关市场消息(消息来源:化纤信息网)
装置:华东一年产60万吨聚酯瓶片工厂近期负荷提升中,其中一套停车装置此前已重启;华北一套年产30万吨聚酯瓶片装置因故短停,预计月底附近重启。变动装置涉及全国产能占比4.0%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
纯碱:
周三纯碱期货小幅下跌,现货价格暂稳,沙河重碱报价969元/吨(+2)。
周三商品市场跌多涨少,市场情绪较差。上周纯碱检修较少,产量环比减少0.4万吨至70.2万吨。徐州丰成10月初开始检修,复产时间待定;山东海天11月初停车。近期纯碱下游需求疲软,中下游采购积极性偏弱,最新碱厂库存环比上周四增加2.1万吨至143.5万吨,最新交割库库存较前一周减少4.2万吨至42.8万吨。上周光伏玻璃、浮法玻璃产线无变动。近期浮法玻璃与光伏玻璃日熔量之和下降,重碱需求弱势,轻碱需求稳定,中下游采购积极性一般。9月纯碱进口降至0.02万吨,出口略降至28.41万吨。宏观方面,近期国内房地产销售数据环比下降,低于去年同期水平;国外宏观影响偏利空(美元指数连续上涨);国内宏观偏利空(地产行业延续下行、内需弱势)。综合来看,短期纯碱需求弱势,估值偏低,前期检修装置恢复,期价暂时偏弱震荡。仓单方面,周三纯碱仓单减少2531张至0张。
短期纯碱期价偏弱震荡,SA2701日内参考950-980区间。
(胡鹏 期货交易咨询从业信息:Z0019445,仅供参考)
玻璃:
周三玻璃期货小幅上涨,现货价格持稳,华北玻璃市场价960元/吨( +0),华中玻璃市场价1010元/吨( +0)。沙河产销率99%,湖北产销率97%,产销率偏弱。
短期玻璃基本面边际改善,预期偏弱。上周玻璃开工率、产量环比持稳,下游采购积极性提升,最新玻璃库存环比减少7.3万吨至337.5万吨,同比增加6.7%。上周浮法玻璃产线无变动。近期玻璃日熔量小幅下降,最新在产日熔量为140265T/D,同比下降约11.6%。1-10月国内房屋竣工面积同比下降26.6%(降幅扩大),近期房地产销售数据环比下降,低于去年同期水平,最新(11月上旬)玻璃深加工订单数量环比增加0.1天至10.2天,同比增加3.4%。短期玻璃供应小幅下降,供应端提供支撑,但需求疲软限制上行空间,期价延续震荡运行走势。后期继续关注供应端变动情况。
短期玻璃期价震荡,FG2701日内参考890-920。
(胡鹏 期货交易咨询从业信息:Z0019445,仅供参考)
聚烯烃:成本高波动,宽幅震荡运行
截至2026年11月18日日盘,L主力合约日度下跌123元/吨至8002元/吨,PP主力合约日度下跌169元/吨至8795元/吨;LLDPE华东基差日度走弱27元/吨至1361元/吨,PP拉丝华东基差日度走强52元/吨至1762元/吨。
短期基本面视角,前期油价高位回落,聚烯烃油制利润修复,但短期看装置开工相对利润修复存在时间滞后,短期开工上行幅度较小,叠加01合约前部分投产装置推迟,实际供应增量或相对有限。当前下游开工环比走弱,需求季节性走弱,低供给下聚烯烃仍维持累库。
观点:短期随油价波动宽幅震荡,L2701参考7600-9000元/吨、PP2701参考8600-9800元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
烧碱:
烧碱主力SH2701合约日度上涨16元/吨至1532元/吨,山东地区32%离子膜碱主流成交价格510-585 元/吨,较上一工作日均价稳定。当地下游某大型氧化铝工厂液碱采购价格执行500元/吨。液碱山东地区50%离子膜碱主流成交价格840-870元/吨,较上一工作日均价稳定。山东下游需求平淡,部分区域存在氯碱装置检修,也有个别企业因故障降负荷,各区域供应压力不一,部分区域企业暂无库存压力,价格略涨,今日32%液碱市场均价持稳;50%液碱需求平淡,下游采购积极性一般,氯碱企业出货压力可控,市场价格稳定。
山东液氯价格波动较强,日度上涨100元/吨至500元/吨,山东自备电厂氯碱企业ECU利润边际窄幅回升。短期烧碱上游生产企业检修维持高位,山东区域产量同比下降幅度更为显著,主要受2026 年其它区域烧碱投产带来的区域自给率提升形成对山东烧碱外售的挤压以及周边氧化铝企业采购价前期持续下调至500元/吨(折百1562元/吨),核心问题在于需求偏弱带来的下游出货压力,短期反映在高位库存压力,但估值偏低下跌空间同样有限,震荡运行。
策略:宽幅震荡,主力SH2701参考价格区间1450-1600元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
PVC:
截至2026年11 月18日盘收盘,PVC主力V2701合约日度下跌37元/吨至4850元/吨。
乌海电石价格支撑较强,近期调涨至2600元/吨,乙烯价格受油价回调影响支撑减弱,前期利润修复并未体现在PVC双工艺的开工修复上,当前周度PVC供给仍处于5年同期最低产量附近水平,“低库存+去库”形成当前基本面的支撑,但边际上看当前产量进一步下行空间有限,盘面已经计价了当前的低位供应水平,若后续地缘缓和预期强烈,则仍有基于利润修复的开工回升预期,短期转入震荡运行。
策略:宽幅震荡,主力V2701参考价格区间4700-5000元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
原油:
隔夜国际油价回落,布伦特01合约跌2.2%,WTI12合约跌3.2%。受终端需求疲软及美国进一步释放战略储备库存的影响,上周美国EIA商业原油库存超预期增加338万桶,汽油、馏分燃料油库存的累增也超过市场预期。四季度石油市场供需盈余预期进一步得到累库验证,同时中东小规模冲突仍在持续,昨日巴林拦截了来自伊朗的空袭,胡塞武装表示再次袭击了沙特东西管道两处泵站。油价短期尚有地缘因素支持,但中期供需转松的压力仍将指引油价下移,关注远月合约反弹后的中期做空机会。
操作策略:关注地缘短期升级带动反弹后远月合约做空机会
(高明宇 期货交易咨询从业信息:Z0023613)
燃料油&低硫燃料油:
昨日新加坡高低硫燃料油现货升水分别走强1.25美元/吨、3.66美元/吨,高低硫裂解价差伴随原油的回落反弹。单边角度美伊不战不和状态之下燃料油市场跟随原油震荡为主,价差方面关注柴油裂解价差转弱后高低硫价差的做缩窄机会。
操作策略:关注柴油裂解价差转弱后高低硫价差的做缩窄机会
(高明宇 期货交易咨询从业信息:Z0023613)
新浪合作平台中信建投期货开户 安全有保障
素材来源:新浪财经 · 原文发布于