
光大期货:11月19日矿钢煤焦日报
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
螺纹钢:
(邱跃成,从业资格号:F3046854;交易咨询资格号:Z0016941)
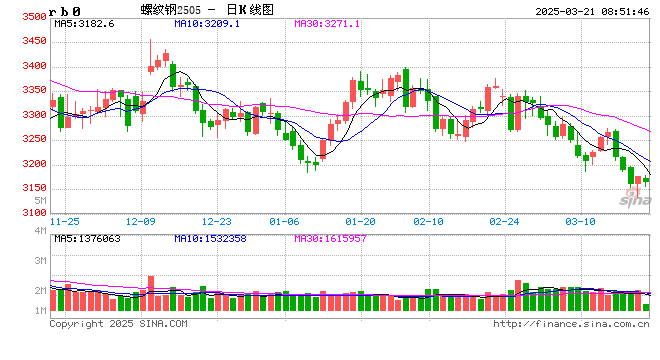
昨日螺纹盘面小幅反弹,截至日盘螺纹2701合约收盘价格为2977元/吨,较上一交易日收盘价格上涨12元/吨,涨幅为0.4%,持仓减少2.94万手。现货价格基本平稳,成交有所回升,唐山地区迁安普方坯价格持平于2810元/吨,杭州市场中天螺纹价格持平于3050元/吨,全国建材成交量8.07万吨。据钢联数据,11月10日-16日,中国钢材出口发运总量272.02万吨,环比增加93.54万吨、增幅52.4%,同比增加2.26万吨、增幅0.8%。钢材出口发运量有所回升,对市场情绪有一定提振。另据国家统计局数据,2026年10月中国钢筋产量1314.2万吨,同比降8.6%;1-10月累计产量13946.4万吨,同比降11.6%。目前螺纹钢市场整体处于供需双弱局面,估值已降至较低水平。预计短期螺纹盘面低位震荡为主。
铁矿石:
(柳浠,从业资格号:F03087689;交易咨询资格号:Z0019538)
昨日铁矿石期货主力合约i2701价格低位反弹,截至日盘收于646元/吨,较前一个交易日收盘价上涨5.5元/吨,涨幅为0.86%,成交30.5万手,持仓减少2.42万手。港口现货价格小幅上涨,现日照港60.8%PB粉624涨4,卡粉779涨3。供应端本期全球铁矿石发运量明显增加,尤其是非注流地区发运量增幅较大,几内亚西芒杜项目进入现货交付阶段,供应端压力依然较大。需求端钢厂盈利率处于低位,铁水产量最近连续下降五周,铁矿石需求回落较为明显。库存端最新47港库存已攀升至1.78亿吨,创2022年以来同期最高,高库存对价格的压制影响持续存在。预计短期铁矿石盘面仍将弱势震荡运行。
焦煤:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦煤盘面下跌,截至日盘焦煤2701合约收盘1364元/吨,价格较前一交易日下跌52.5元/吨,跌幅3.71%,持仓量增加6889手。现货方面,介休主焦煤(A<10.5,S<1.3,G>80)现货价1900元/吨,价格持平;甘其毛都口岸蒙5#原煤1510元/吨,较上期价格跌2;蒙3#精煤1550元/吨,价格持平。山西炼焦煤矿山停产数量降至41座、复产持续推进,长治沁源新增两座复产矿井,但受安监与产能额度约束,产量释放仍不及预期,“复产不复量”格局尚未打破。甘其毛都口岸16日受降雪影响通关降至399车、17日回升至771车,仍处同期低位,口岸可售资源偏少,下游询货寥寥,蒙5#原煤小幅回落2元。下游铁水产量230.32万吨、连续五周回落,钢厂盈利率11.26%,焦企亏损扩大、对原料维持刚需采购,冬储尚未实质启动。现货成交延续降价或流拍,钢材破位下行带动黑色链条情绪走弱,负反馈自钢材向焦煤逐级传导,竞拍流拍与铁水回落压制反弹高度,复产不复量与深贴水构成下方缓冲,预计短期焦煤盘面震荡偏弱运行。
焦炭:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦炭盘面下跌,截至日盘焦炭2701合约收盘1896.5元/吨,价格较前一交易日下跌31.5元/吨,跌幅1.63%,持仓量减少611手。现货方面,日照港准一级冶金焦现货价格1910元/吨,价格持平。唐山地区环保管控解除后前期受限焦企陆续提产、焦炭供应逐步恢复,而吕梁等地焦企亏损面扩大、主动限产现象增多,部分焦企计划压减产量10%-20%,供应增减相抵、整体变化不大,第三轮提降落地后市场对第四轮提降的预期仍在。下游铁水产量230.32万吨、连续回落,钢厂盈利率11.26%、超九成亏损,采购随用随采、以按需补库为主,冬储政策未出、补库尚未启动。焦煤现货延续弱势,介休主焦煤持稳于1900元/吨,竞拍成交延续降价或流拍,入炉成本继续下移、焦炭估值支撑走弱。港口可交易货源稀少、新集港货源成本偏高,贸易现汇出库价持稳于1910元/吨,外贸需求有所好转,成本下移与第四轮提降预期压制上方空间,焦企亏损限产与深贴水提供弱支撑,预计短期焦炭盘面震荡偏弱运行。
锰硅:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周三,锰硅期价震荡走弱,主力合约报收5766元/吨,环比下降0.38%,主力合约持仓环比增加21702手至32.55万手。各地区6517锰硅市场价约5600-5850元/吨,宁夏地区较前一日下调30元/吨。昨日黑色板块整体走势偏弱,焦煤价格跌幅较大,锰硅期价重心随之下移。基本面来看,近期锰硅供需格局仍相对宽松。供应端,虽然锰硅周产量已经连续两周环比下降,上周环比下降1.41%至18.36万吨,但后续宁夏、山西等地产量有调整预期。需求端,11月锰硅钢招定价多在5850-5950元/吨,钢招期间需求有一定支撑。但近期下游钢材利润不佳,终端需求相对偏弱,淡季周期,需求难有明显好转。库存端,63家锰硅样本企业库存绝对值仍然偏高,同比增加。成本端,近期锰矿端价格持稳,矿商挺价但下游对于高价货接受意愿不强。综合来看,锰硅基本面暂无明显驱动,预计短期跟随黑色整体波动为主,关注钢招及市场情绪变化。
硅铁:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周三,硅铁期价震荡走弱,主力合约报收5790元/吨,环比下降0.17%,主力合约持仓环比减少1868手至18.34万手。各地区72硅汇总价5470-5600元/吨,较前一日基本持平。昨日黑色板块整体走势偏弱,焦煤价格跌幅居前,硅铁期价重心环比下移。基本面来看,继上周部分产区减停产企业逐渐增加之后,本周产区减产速度有所放缓。需求端,钢招持续进行中,主流钢招询盘5900元/吨,关注最终定价情况。库存端,60家硅铁样本企业库存周环比减少2600吨至82630吨,同比增加1270吨。成本端的支撑力度稍有减弱,焦煤期价重心环比下移,本周兰炭小料价格周环比下降20元/吨。综合来看,成本端支撑有所减弱,基本面上行驱动不足,预计短期硅铁期价震荡运行,关注钢招及市场情绪变化。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
新浪合作平台光大期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于