
【市场聚焦】印尼配额收紧预期发酵
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
中粮期货研究中心
概要
11 月 17 日夜盘,沪镍主力 2612 合约最高触及 125120 元/吨,收于 123770 元/吨,较前结算价上涨 3.04%,不锈钢期货同步收涨 2.62%,LME 镍盘中一度涨 4.2% 至 16525 美元/吨,创 9 月 25 日以来新高。11 月 18 日日盘,沪镍主力冲高回落:盘中最高 125120 元/吨,与夜盘高点持平,未能向上突破,最低下探 119990 元/吨,收盘报 121990 元/吨,较昨结算价 120120 元/吨上涨 1870 元/吨、涨幅 1.56%,但较夜盘收盘回落 1780 元/吨;持仓 74409 手,日减 9830 手,上行过程中伴随明显的获利了结与减仓行为,上行动能边际转弱本轮上涨的核心驱动在于供应端:印尼围绕2027年镍矿生产配额(RKAB)的收紧预期持续发酵,能矿部多番表态配额将进一步下调且削减力度或较2026年更大;英美资源则因欧盟对其出售巴西镍业务的审批存疑,提示Barro Alto和Codemin镍铁项目存在停产关闭风险。基本面上,印尼镍铁、湿法中间品产量同比收缩,现货升水抬升挺价,但LME及上期所显性库存仍处高位、需求端承接乏力,构成上方主要压制。预计镍价短期偏强震荡,中期高度取决于配额削减幅度及减产执行落地情况。
消息面驱动
本轮上涨的核心并非现实需求改善,而是供应端政策与减产消息集中发酵后,空头回补与多头增仓共同推动的脉冲式反弹。驱动因素主要有三:
其一,印尼2027年镍矿配额收紧预期持续升温。 围绕印尼2027年镍矿生产配额(RKAB)的讨论仍在继续,具体额度尚未公布,市场对印尼减产的预期持续升温。近期印尼密集释放收紧未来采矿配额、强化出口统一管控以及提升国有矿产资源收益等政策信号,叠加部分镍企减产实质落地,多重利多集中发酵推动盘面快速走高。
其二,海外供应风险事件催化。 英美资源已致函欧洲不锈钢客户,表示若欧盟否决其向五矿资源出售巴西镍业务的交易,公司将把Barro Alto和Codemin两个镍铁项目转入停产维护并计划最终关闭,两项目2025年合计产镍3.97万金属吨,欧委会预计于12月21日前作出决定。
其三,印尼政策组合拳强化资源管控预期。 印尼总统普拉博沃11月14日要求,所有采矿许可证(IUP)收益至少70%须归国家,出口须经新设机构DSI以防低报;该表态强化了印尼政府对矿业收益分配及资源控制的政策导向。此外,俄罗斯国家杜马一读通过矿企“超额利润税”法案,拟于2027年起对镍、铜等征收30%暴利税,海外供应成本扰动增多。
基本面变化:产量边际收缩,库存高位仍构成压制
基本面方面,供应端呈现“矿端收紧预期—印尼镍铁收缩—湿法与电镍分化”的格局。钢联数据显示,2026年1—10月印尼中高镍生铁产量(以金属量计)约139.60万金属吨,较去年同期152.52万金属吨下降8.5%,其中10月单月产量15.19万金属吨,环比回升5.0%,但绝对水平仍明显低于去年同期,印尼镍铁产出收缩趋势未改。同期印尼MHP产量(以金属量计)约35.78万吨,同比下降8.3%;相比之下,印尼冰镍产量约33.38万吨,同比增长27.2%,反映高冰镍产能对镍矿资源的分流仍在延续。
国内方面,1—10月国内镍铁产量(低中高合计)约25.55万金属吨,同比增长11.9%,10月单月产量2.78万金属吨,环比回升3.7%,主因前期镍铁利润修复带动闲置产能复产,但增量集中于低品位资源,对纯镍供需的实际冲击有限。1—10月中国精炼镍产量约32.48万吨,同比下降8.1%,其中10月产量3.00万吨,产量增速回落边际缓和了纯镍过剩压力。
需求端,钢联数据显示,1—10月不锈钢300系累计产量同比增长6.93%,11月300系排产环比增加3.68%,不锈钢耗镍维持稳定增长,但三元正极需求偏弱,硫酸镍10月产量同环比转负。
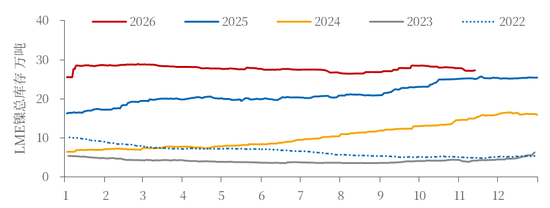
库存方面,显性库存高位仍是最主要的现实压制。截至11月17日,LME镍库存增加1458吨至274140吨,上期所镍仓单减少378吨至88302吨。印尼能矿部援引LME与上期所库存测算,全球镍过剩量约75万吨。
图表:LME镍总库存
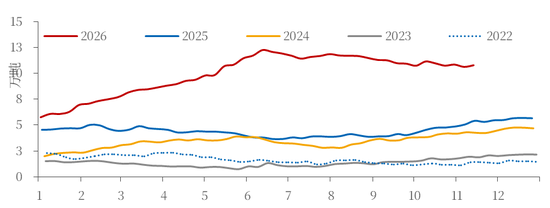
图表:纯镍国内社会库存
印尼政府关于2027年镍矿配额的发声梳理
图表:印尼2027年RKAB配额政策表态时间线
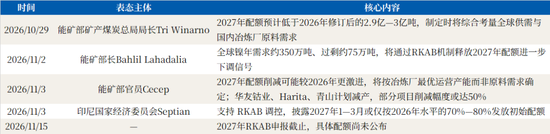
从表态脉络看,政策信号呈逐级加码态势。10月29日,能矿部矿产煤炭总局局长Tri Winarno表示,制定2027年镍矿配额时将综合考量全球供需形势与国内冶炼厂原料需求,2027年配额预计低于2026年修订后的2.9亿—3亿湿吨,并强调配额制定将兼顾市场稳定与国内需求,理由是“部分冶炼厂削减产量及全球供应过剩”。
11月2日,能矿部长Bahlil Lahadalia在矿业会议上给出量化依据:全球镍年需求约350万吨,LME与上期所库存所反映的过剩量约75万吨;LME镍价已跌破16000美元/吨、降至15800美元/吨附近,较印尼官方矿产基准价(HPM)低约5%,矿山经营承压。他提出将参照煤炭行业控产经验,借助RKAB工具调节镍矿供需,呼吁矿企暂缓扩产,并警示低价环境下其他国家可能囤积印尼中间品、待价格反弹后抛售;同日他还要求主管部门测算是否暂停新建仅产镍铁、MHP等半成品的冶炼厂,以抬升出口附加值。
11 月 3 日,能矿部矿产业务发展司司长 Cecep Mochammad Yasin 进一步明确,2027 年配额削减力度可能较 2026 年“更激进”,将按国内冶炼厂的最优运营产能而非原料需求确定,并指出当前全球过剩约 80 万吨;华友钴业计划将其在东南苏拉威西的产量削减 50%,Harita、青山亦在酝酿类似减产措施。同日,印尼国家经济委员会(DEN)官员 Septian Hario Seto 披露,2027 年 1—3 月或仅按 2026 年水平的 70%—80% 发放初始配额,年中视需求决定是否追加,若属实则意味着供给端释放的是“上半年偏紧、下半年弹性打开”的条件性路径。
11月15日,2027年RKAB申报截止,具体配额规模尚未公布,政策悬念延续。
产业层面的响应已先行展开。印尼镍矿商协会(APNI)秘书长Meidy Katrin Lengkey透露,已有四家中资镍冶炼厂计划减产,印尼镍矿月均产量已从8月前的2200万—2500万湿吨降至约2000万湿吨;她还指出部分冶炼厂以低于HPM的价格采购镍矿,侵蚀国家税收。印尼镍工业论坛(FINI)披露,2025年印尼精炼镍产量约250万吨、约占全球六成,预计2026年产量将下降3.5%—4%。出口方面,标普数据显示,今年1月1日至11月2日印尼镍产品净出口约1080万吨,其中440万吨运往中国;截至8月,印尼镍加工品出口额已达259.6亿美元,保护下游加工产业价值亦是本次政策调整的重要考量。行业协会方面,印尼能矿供应商协会(Aspebindo)主席Anggawira则呼吁配额调整应以数据为依据、兼顾冶炼厂实际需求,避免“一刀切”削减冲击采矿计划、销售合同与地方财政收入。
需要指出的是,配额属开采许可上限而非实际产量,实际投放还受雨季、环评及冶炼配套消化能力约束,政策传导链条较长;但在镍价已跌破部分矿山成本线、头部冶炼厂主动减产的背景下,官方短期内密集发声仍显著强化了2027年供给收缩预期,构成本轮镍价脉冲式拉涨的核心驱动。
预期偏差
短期来看,印尼2027年配额收紧预期与英美资源巴西镍铁供应风险构成明确的供应收缩叙事,叠加现货升水抬升、仓单去化,镍价获得阶段性支撑,预计偏强震荡运行。
中期来看,定价核心将转向“成本路径分化”与“工艺间替代”两条主线,即电镍定价向湿法(MHP)成本靠拢、需求端向镍铁—纯镍价差收敛让渡,具体逻辑如下:
其一,湿法成本中枢下移,纯镍成本支撑趋于松动。 湿法冶炼(MHP 路线)的核心辅料为硫磺,硫磺价格回落直接压低 MHP 现金成本,进而在成本维度上打开纯镍价格的下方空间。可类比理解:湿法如同“水电”,其成本随“水价”(硫磺)浮动,硫磺降价即电价基准整体下移;火法如同“火电”,成本锚定在镍矿,矿价因印尼配额收紧预期而相对坚挺,两条成本曲线的裂口正在扩大。这意味着即便供应收缩叙事阶段性推升镍价,湿法成本下移也为空头提供了更充裕的安全边际。
其二,火法端镍铁相对坚挺,镍铁—纯镍价差趋于收窄至平水,驱动纯镍对镍铁的替代与电镍库存消耗。 火法(镍铁/NPI)价格因印尼配额收紧、钢厂备库及市场对镍铁减产的预期而相对坚挺,而纯镍价格由 MHP 成本主导、弹性向下。两者价差因此趋于收窄,若进一步收敛至平水,则不锈钢厂以纯镍(或纯镍系炉料)替代部分镍铁的经济性将显著增强。该替代过程将直接消耗纯镍显性库存,为镍价提供结构性的需求支撑。简言之,本轮博弈的实质是“电镍定价由 MHP 主导、不锈钢原料定价由 NPI 主导”两个体系之间的价差收敛:镍价易随湿法成本下移而走弱,镍铁因减产预期而不易下跌,价差收窄本身即构成纯镍去库的路径。
其三,策略层面的对应推演。 期限上分两段操作:建议关注短期(预期交易反复发酵阶段)的逢低买入机会、区间震荡思路,回调视为布局机会,严格设定止盈止损,防范脉冲高点后的波动放大;待 2027 年配额规模正式公布、减产执行情况明朗之后,若减产兑现不及预期或配额呈现“上半年紧、下半年松”的弹性路径,中期湿法成本下移(硫磺降价拖累 MHP 现金成本)将重新主导定价,届时可逐步转向逢高关注纯镍空头机会、低位追空风险较大的思路。
风险提示
政策不及预期风险、硫磺价格下行不及预期、宏观与海外扰动
作者简介
余雅琨
中粮期货研究院 资深研究员
交易咨询号:Z0022993
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于