
创2026年新低!铝这是怎么了?
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
作者:吴玉新/F0272619、Z0002861/
一德期货有色金属分析师
文章原标题《铝市近强远弱格局或收敛》
要点速览版
短期判断
仍难言见底,但远月安全边际增强。
结构拐点
近月补跌→反向结构收敛→月差与价格同步修复。
跟踪信号
库存拐点、海外供给投放、美联储加息预期。
01、行情与结构:绝对价格下行,反向结构极致化
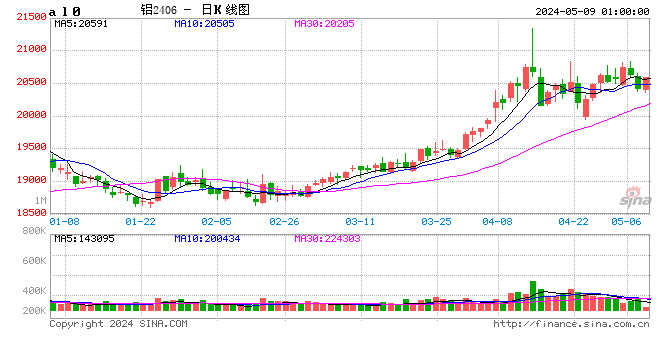
近期铝价加速下行,沪铝主力最低下探至21500元/吨附近,创2026年新低,跌幅超出市场前期预期。与绝对价格承压形成鲜明对照的,是期限结构的极致表达——沪铝连一与连三月差最高冲至1055元/吨,创近五年新高。市场正以“强现实(库存低位)+弱预期(远端供给宽松)”的双重逻辑定价,呈现典型的近强远弱格局。
02、基本面:现货偏紧托底近月,远期过剩压制盘面
近期——现实端偏强
库存与现货:国内铝锭社会库存降至46.7万吨,处历年同期低位;LME库存降至约22万吨,为1990年以来最低,且库存中俄罗斯货源占比极高、可交割品牌受限,LME现货对三个月升水一度冲至258美元/吨,创逾30年新高。近月现货偏紧对近月合约形成强支撑。
需求:整体韧性仍在,但边际转弱。储能、交通运输、新能源汽车等新兴需求延续增长;10月未锻轧铝及铝材出口约59.4万吨,环比下降9.5%,出口高增速存在回落风险。
宏观:美元指数与美债收益率维持强势,美国CPI超预期、加息预期升温,压制有色板块风险偏好,盘面上方受宏观情绪约束。
远期——预期端偏空
供应增长重心正转向海外。中东EGA、巴林等停产产能逐步复产,印尼新建项目进入投产爬坡阶段,供需平衡由缺口转向过剩,市场方向预期相对一致,分歧主要在于过剩规模:海外产量增量主流中性预测为220万–345万吨(差异来自中东复产兑现节奏与印尼爬坡进度),全球过剩规模中性预期约70万–120万吨,且过剩压力逐年加重。
03、资金、成本与下方支撑
资金层面,沪铝总持仓增至80万手以上的历史高位,资金集中入场抛空远月、远月抛压集中释放,而近月受低库存约束跌幅有限。当前远月合约已跌破21000元/吨,以行业平均成本约16500元/吨测算,吨铝利润已缩窄至约4000元/吨。
从历史经验看,供给侧改革以来铝行业亏损阶段极少且短暂,产能天花板约束下行业性常态亏损概率较低。以行业边际高成本约18000元/吨、历史常态利润约2000元/吨推算,18000–20000元/吨区间支撑力度或较强。
04、短期研判与跟踪信号
截至收盘,铝价跌幅未见明显收窄,持仓虽小幅回落但仍处高位,多空双方均未离场,市场氛围低迷,短期仍难言见底;但远月估值已接近支撑带,下方安全边际在增强。
结构层面需要警惕的拐点是:若近月随库存去化放缓或转入累库而出现补跌,当前陡峭的反向结构将趋于收敛,届时月差与绝对价格将完成一轮同步修复。
后续建议重点跟踪三条线索:
库存拐点:电解铝社会库存是否连续两周由去库转为累库(结构收敛的最直接信号);
海外供给:中东复产与印尼新增产能的实际投放节奏(决定远期过剩定价的兑现程度);
宏观变量:美联储加息预期的边际变化(决定板块风险偏好与远月估值修复空间)。
编辑:武宇杰
审核:王伟伟/F0257412、Z0001897/
复核:于心悦
报告完成日期:2026年11月18日
交易咨询业务资格:证监许可〔2012〕38号
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于