
富力地产深夜紧急辟谣!200亿接盘王健林的“双子星”大佬彻底麻了
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:南财社
11月16日晚21时许,富力地产(02777,HK)在官方微信公众号“富力集团”上发布严正声明。声明称,有自媒体账号散布“富力中心整体打包出售”等不实信息,引发误解。
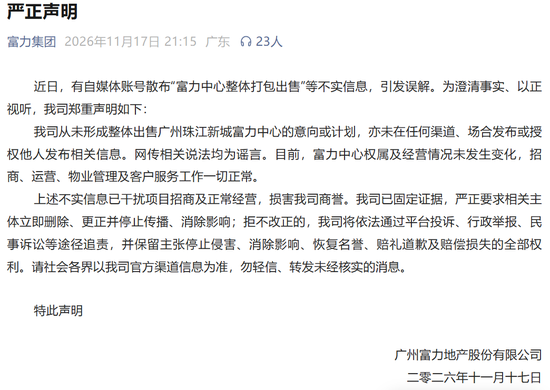
富力地产强调,“我司从未形成整体出售广州珠江新城富力中心的意向或计划……网传相关说法均为谣言。目前,富力中心权属及经营情况未发生变化。”
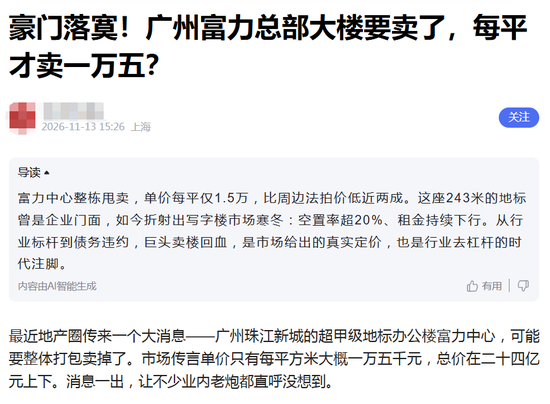
经网络搜索,确有此类消息在数日前传播,称“每平才卖一万五”。
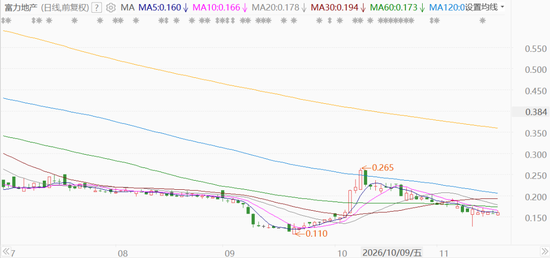
富力地产的辟谣声明,似乎对股价有一定正面影响。截至收盘,富力地产港股涨1.91%,报0.16港元/股,总市值6亿港元。
01
“双子星”创始人模式大获成功
为什么富力地产对自媒体的说法如此紧张?这得从公司的历史,以及珠江新城富力中心对公司的重要性说起。
富力地产1994年在广州创立,由李思廉、张力搭档创办,是国内最早靠旧厂改造、城市更新起家的民营房企。
这一双创始人分工模式贯穿企业大半周期,被誉为“行业教科书”:李思廉负责资本、财务、融资与对外沟通,张力主攻拿地、工程、项目开发。
这也是富力早期快速扩张的核心优势,两人被称作是富力地产的“双子星”。
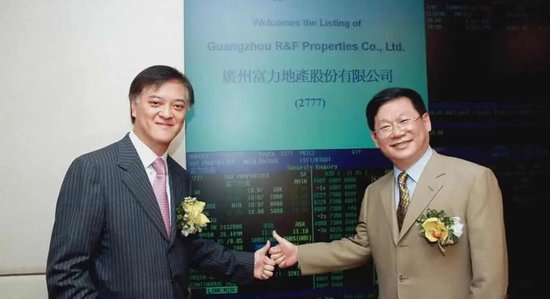
左为李思廉,右为张力
1994年-2001年间,富力靠拿下广州荔湾区嘉邦化工厂旧址改造项目(即富力新居)起家,在广州快速站稳脚跟。到2001年末,富力已经在广州落地10个旧改项目,总建面超250万㎡,成为广州本土旧改标杆房企。
2002年-2016年间,富力向全国扩张。2002年,富力斥资32亿元拿下北京广渠门地块,打造北京富力城,正式从区域房企走向全国房企。2005年,富力在香港联交所主板上市,也是较早纳入恒生中国企业指数的内地房企。
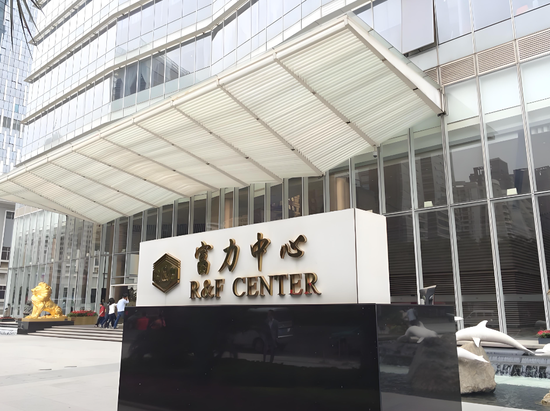
2003年起,富力深度押注珠江新城,大规模拿地布局写字楼、酒店、商业综合体,陆续打造多个地标项目。
2007年,珠江新城富力中心竣工投入使用,作为集团总部自持写字楼。同一时期,富力陆续把丽思卡尔顿、君悦、康莱德等高端酒店品牌引入珠江新城,成为广州CBD最重要的建设参与者之一。
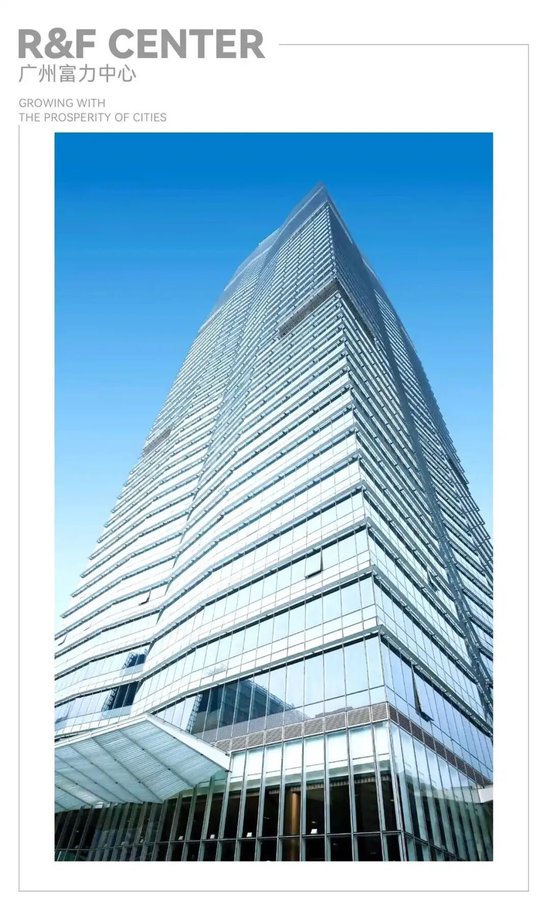
珠江新城富力中心是珠江新城的地标建筑,位于CBD中轴,楼高243米,55层,设计灵感源自古玉琮的 “外方内圆”造型;总建面约16.25万㎡,产权全部归富力地产,只租不售。
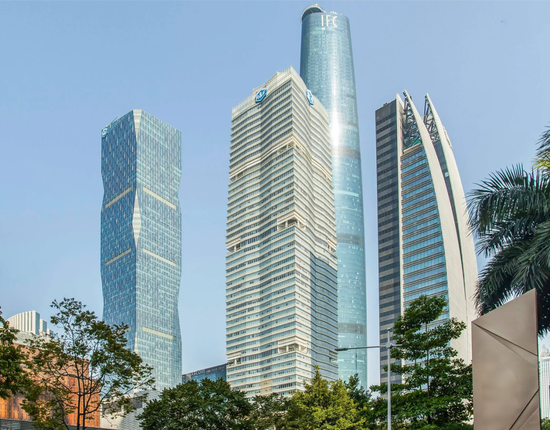
该中心的45–54层为富力地产集团总部自用,其余楼层对外招商出租,是富力核心稳定收租资产。
因此,珠江新城富力中心对于富力地产来说不仅仅是集团总部这么简单,它同时也是为数不多能为富力持续贡献稳定租金的核心资产和“压舱石”,也代表着富力地产的信用。
对于处在债务重组周期的富力地产来说,这一总部地标资产一旦传出整售消息,市场会直接解读为 “已经变卖最后底牌”,将会彻底冲击租户信心和债权人预期。
这也是富力这次如此紧张、迅速强硬辟谣的根本原因。
02
“世纪交易”接盘万达被套
谣言的出现,毕竟还是与富力地产近年的困境有关,消息面有点风吹草动难免会引发市场的胡思乱想。
富力地产辉煌的转折点在2017年7月那起“世纪交易”时出现,当时公司以199亿元大手笔接盘了王健林旗下万达的77家酒店,其中76家为100%股权。当时市场普遍认为是成功六折抄底,富力也一跃成为全球最大的豪华酒店业主。
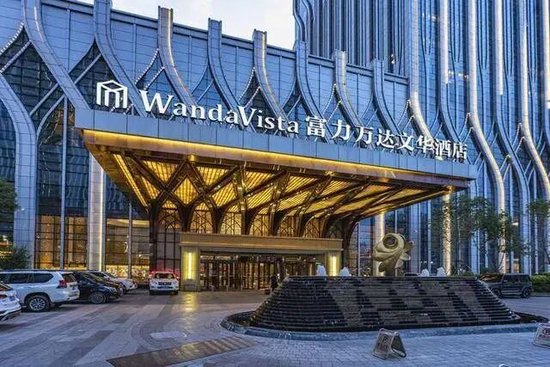
但这笔交易有两个致命硬伤:第一,收购资金绝大部分依靠并购贷款、债券融资,而不是自有资金,交易完成直接推高净负债率;第二,酒店属于长周期重资产,回报周期长达十几年,每年持续产生折旧、人工、能耗等刚性支出,不能像住宅一样快速变现回款。
富力地产在之前的旧改项目中反复成功的“加杠杆拿资产、滚动开发、借新还旧” 经营路径,也埋下了偏好重资产、对长期现金流风险重视不足的隐患。
住宅赚的是快钱,酒店是慢资产,两者现金流天然不匹配。在楼市景气阶段,住宅回款尚可补贴酒店亏损;一旦住宅销售下行,这个资金漏斗立刻暴露。
2020年 “三道红线” 落地,行业监管迎来根本性转向。富力三项指标全部踩线,此前赖以生存的 “借新还旧” 通道被大幅收紧,境内外融资成本抬升,新增融资额度受限,流动性的脆弱性直接爆了。
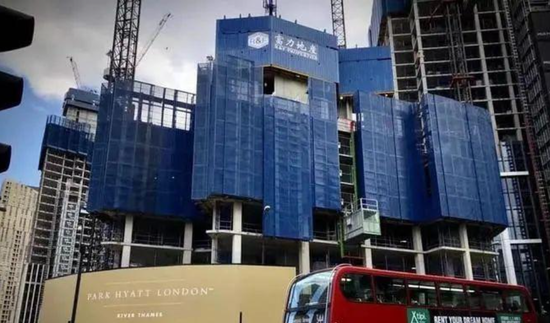
雪上加霜的是疫情冲击。酒店业务在疫情期间客流锐减,收入大幅下滑,富力的酒店板块由微亏转为持续大额亏损,每年利息、折旧持续吞噬现金流,原本设想的稳定租金回报彻底落空,这笔 “抄底资产” 变成了持续失血的包袱。
与此同时,富力住宅主业的基本面同步走弱,项目去化变慢、售价承压,毛利持续被压缩。富力这唯一的“造血引擎”造血能力下降,债务利息、工程款、旧改配套支出却刚性存在,资金缺口持续拉大。
至此,富力资产结构的短板在危机阶段被无限放大:手里大量是酒店、写字楼、商业、长期旧改这类流动性很差的资产,想快速变现还债,就要承受巨大亏损。
多重因素共振之下,2021年富力正式出现债券违约,危机全面爆发,只能不断拍卖酒店资产,越卖越亏。
富力进入债务重组阶段之后,又形成负向循环:销售弱→现金不足→只能折价卖资产→资产减值、利润巨亏→市场信心进一步下滑、债权人谈判更加谨慎→传闻四起。甚至总部大楼整售这类消息都能快速传播,企业不得不持续出面辟谣。
03
如今深陷困境
资料显示,富力当前处在债务重组攻坚期、流动性持续紧张、保交付优先、选择性处置资产的阶段,核心主线是 “保交付、推进债重组、卖非核心资产回血,守住总部等核心自持资产”。
债务层面,截至2026年6月末,合并口径逾期有息债务本息580.31亿元,短期偿债压力沉重;2026上半年继续亏损50.47亿元,销售回款不足以覆盖债务本息、利息与资产减值损失。
目前,富力的境外重组已进入法院审批阶段,重组方案已经拿到超77%债权人支持,正在香港高等法院走安排计划聆讯流程,目标落地时间窗口至2027年初。
境内公司债正分批谈判,部分债券已经通过展期、以物抵债、资产信托份额抵债方案;仍有多只债券谈判难度大、尚未达成一致。
如今,富力已经停止新增拿地,严控新开工,资金优先锁定预售资金用于在建楼盘保交付,避免新增烂尾风险。2025年合约销售约142.1亿元。
另外,富力一直在主动处置资产,包括出售广州IGC合营股权给新鸿基、合肥武汉多家万达系酒店司法拍卖成交。成都、大连、海南多家酒店资产包也处于挂牌拍卖中,不少酒店多次流拍,变现并不容易。
面对如今的困境,李思廉和张力应该狠狠地掐过自己大腿:9年前为什么要去接老王的盘啊?
(免责声明:本文数据来自行情软件,不构成投资建议)
·END·
素材来源:新浪财经 · 原文发布于