
旧股东走了,民生银行还要独自“扛雷”
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
////
泛海系、东方集团等高风险股东退出,但巨额关联贷款敞口仍在,处置周期漫长,民生银行的利润和资本都在承受压力。
本文由无冕财经(wumiancaijing)原创发布
作者:杨一轩
编辑:陈涧
民生银行(600016.SH)的旧麻烦,似乎又少了一些。
据沈阳市中级人民法院此前公告,东方集团所持的1.26亿股民生银行,被拆分成26个包,展示价合计约3.95亿元,将于12月7日开拍。
如果拍卖顺利,东方集团所持民生银行股份将降至约0.2%,其与曾经同为核心股东的泛海集团一样,对民生银行的影响力,将彻底归零。股东治理风险正在缓解。
但旧股东离场,“雷”并没有被带走。
截至2024年末,东方集团与泛海系在民生银行的贷款余额,累计超过260亿元,多久能收回,能回收多少,都还是未知数。
债务回收慢,民生银行的净利润呈下滑态势,今年前三季度更是同比下降14.78%。减值损失计提,是利润被侵蚀的重要原因,资本压力也随之而来,核心一级资本充足率出现回落,内生补充压力显现。
民生银行不得不扛下这些,然后用时间慢慢化解。
债务回收不易
股东撤离,债务还在。
东方集团与泛海集团曾同为民生银行第二大股东,随着这两大昔日巨头相继陷入债务危机,泛海系股权已几乎清零,东方集团也只余少量股份,退出主要股东之位。
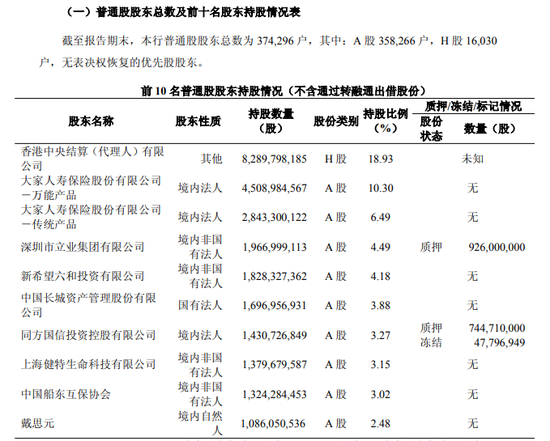
▲截至今年三季度末,民生银行股东结构。
股东撤退,并未带走关联贷款风险。
截至2024年末,泛海系在民生银行的贷款余额为184.84亿元,东方集团及其关联公司的贷款余额则为76.94亿元。至于近两年清收回多少资金,民生银行并未公布具体数额。
而想全部回收这些债权,并非易事。
债权的回收能力,几乎全部押在不动产上。
东方系押的是北京地区的土地和商业房地产;泛海系押的是武汉中央商务区的土地、武汉中心大厦的在建工程、部分商业房产,外加一部分股权质押。债权最终能收回多少,取决于北京、武汉两地的商业地产和在建工程能卖什么价。
现实情况是,近几年,这些资产很难卖。
据戴德梁行数据,北京2025年末甲级写字楼空置率约15.89%,有效租金同比下跌16%;另有数据显示,今年一季度,武汉五大核心商务区整体空置率升至39.4%,处于阶段性高位。
再看在建工程,这类资产要先变成可售资产,得先把楼盖完。而以泛海系抵押的武汉中心大厦为例,据业内估算,项目距离达到投用标准还需继续投入约30亿至40亿元。而项目公司已经严重资不抵债,今年8月被法院裁定重整。
这也意味着,债权回收不仅要面对卖不掉的存量,还要先考虑续建资金从哪里来、续建之后租不租得满。
民生银行也在努力回收资产。
诉讼端其实推进得不算慢。自2023年1月起,民生银行陆续起诉武汉中心大厦开发投资有限公司、武汉中央商务区股份有限公司、泛海控股、中国泛海等主体;多笔案件已取得生效判决并胜诉,部分进入立案执行程序。
比如去年4月,民生银行北京分行因信用证及金融借款合同纠纷,对东方集团、张宏伟等提起4起诉讼,涉及本金合计10.3亿元。
但胜诉不等于收回,抵押物要评估、要挂牌、要拍卖,还可能流拍后降价二拍;在建工程要续建才卖得出价钱,续建又要新的资金和其他债权人点头。每一个环节都可能以年为单位往前缓慢推进。
去年,因泛海控股一笔2024年11月到期的债务未按约还款,民生银行北京分行起诉至北京金融法院,要求偿还剩余本金8.6亿元及利息、罚息、复利。但今年8月,法院裁定已终结本次执行程序。
债权还在,追偿也还在继续。
利润遭侵蚀
资产处置慢,就要靠计提撑着,压力传导到了利润表上。
2025年,民生银行营收为1428.65亿元,同比增长4.82%,归母净利润305.63亿元,同比下降5.37%。收入增加,利润却少了,差额去哪了?当年信用减值损失539.5亿元,同比多计提84.76亿元,增幅为18.6%。
到了2026年,大额计提还在继续。
前三季度营业收入1105.54亿元,同比增长1.88%,归母净利润243.23亿元,同比下降14.78%;同期信用减值损失475.94亿元,同比多提74.29亿元,占到当期营业收入的43.05%。信用减值计提,正在持续侵蚀利润。
更值得看的,是不良的内部结构。
截至2026年三季度末,民生银行不良贷款余额661.29亿元,不良率1.46%,相比2025年,贷款余额微降0.25亿元,不良率小幅下行0.03个百分点,从账面数字看,看起来是在改善。
但这份“改善”,成色很弱。
首先,压降幅度很小,几乎原地踏步;其次,不良内部结构持续恶化,损失类贷款421.68 亿元,占全部不良贷款的比例约为63.8%,较2025年末的413.36亿元继续抬升,是五级分类里回收概率最低的一档;次级、可疑类不良有所出清,风险不断向损失类集中,意味着存量不良的回收难度进一步加大。
同时,前置风险指标同样值得警惕。
同期,民生银行关注类贷款1200.7亿元,占比2.66%,这部分是不良的“预备池”,一旦经营、抵押物价值继续走弱,很容易向下迁徙进入不良。
与此同时,2026上半年,民生银行不良贷款生成率1.68%,同比上升0.17个百分点,财报解释是“零售贷款新生成不良同比增加”。也就是说,零售风险不是存量迁移,还在持续释放。零售端新不良持续冒出,资产质量的压力,并没有随着账面不良率小幅下行而真正出清。
零售端不良风险仍在,拨备缓冲还有多厚?
可以看看民生银行拨备覆盖率的变化。2023年末为149.69%,2024年末降至141.94%,2025年末升至142.04%,今年三个季度维持在142%上下,基本上贴着130%的监管最低要求,在A股上市股份行中处于偏低水平。
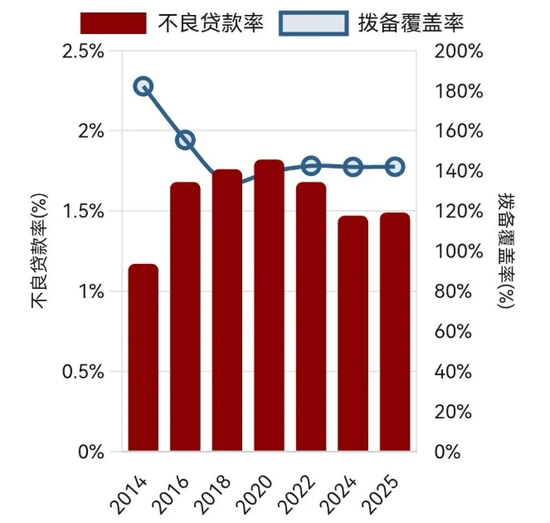
▲民生银行不良贷款与拨备覆盖率情况。图片来自“金色梦想”。
在拨备缓冲本就偏薄的前提下,民生银行零售不良持续新增,很难靠存量拨备消化,只能当期继续计提减值,吞噬当期利润。
资本承压
减值计提侵蚀利润,资本压力也随之而来。
截至今年三季度末,民生银行核心一级资本充足率为9.24%,一级资本充足率11.28%,分别比上年末下降0.14和0.19个百分点。对照监管要求,核心一级资本充足率红线为7.75%,民生银行看似还有余量,但余量只有1.5个百分点左右。
核心一级资本是银行抵御风险的“压舱石”,重要性不言而喻。要补充它,主要靠利润留存和外部融资,对现阶段的民生银行而言,第一条路因减值受阻,更多只能依赖外部融资。
但融资这条路,也不好走。
近年来,银行板块整体估值处于破净状态,目前A股上市银行平均市净率为约0.54倍,但民生银行市净率明显低于行业平均水平。
截至11月18日,民生银行A股受收报3.5元/股,当前普通股东每股净资产13.12元/股,PB仅约0.27倍,是A股上市银行平均水平的一半,位居A股股份制银行末位。
对于深度破净的银行而言,若是采用股权类外部融资,约束强、代价大。按要求,银行股权增发定价不得低于每股净资产,在民生银行0.27倍PB的估值下,发行价显著高于二级市场交易价格,机构参与意愿弱;若要完成募资,只能接受股权大幅稀释,进一步压制股价与市场信心。
由此看来,民生银行的核心一级资本,短期内将继续承压。
资本一紧,扩表就变得有选择性。
2025年,民生银行主动做了结构收缩,全年贷款总额微降0.45%,其中个人贷款收缩5.18%,同业负债压降 6.76%,同时,用个人存款和债券投资替代,总资产勉强持平。这是以质换量的主动调整。
今年有恢复扩张迹象,前三季度贷款总额45209.59亿元,比年初增长2.04%,拆开看,公司贷款和垫款29386.70亿元,增长6.79%;个人贷款和垫款15822.89亿元,下降5.75%。对公撑起规模,零售主动收缩。
零售贷款单笔小、风险权重相对高,且当前正是不良生成最快的板块,在资本紧张、拨备偏薄的时候压降零售,属于“安全”做法。
不过,代价也很明显。
零售是过去几年民生银行转型的主战场。截至今年上半年,民生银行零售客户突破1.46亿户,零售AUM超过3.5万亿元;零售储蓄存款1.42万亿元,较年初增长 4.12%;财富中收增速亮眼。
但财富业务体量有限,无法对冲信贷端减值损失,导致零售板块由盈转亏。原本作为转型主线的零售板块,从利润贡献主引擎,阶段性转为风险出清重心,市场对零售转型的盈利预期下调,进一步拉长估值修复周期。
民生银行正在经历的,是一场漫长的时间交易,那就是用未来几年的利润和资本缓冲,去换取历史敞口的逐步消化。
素材来源:新浪财经 · 原文发布于