
可转债基金年内回撤大考:华富可转债A跌幅超33%垫底,申万菱信、工银、东方等跌幅均超20%
新浪财经 ·
近期,可转债市场遭遇明显调整,市场对“固收+”产品回撤风险的关注度迅速升温。转债及股票仓位虽能提升组合向上弹性,但在权益与转债市场共振下行时,净值波动也会显著放大。同时,转债基金经理与权益经理在AI赛道持仓重合,股债产品选股偏好边界也正趋于模糊。
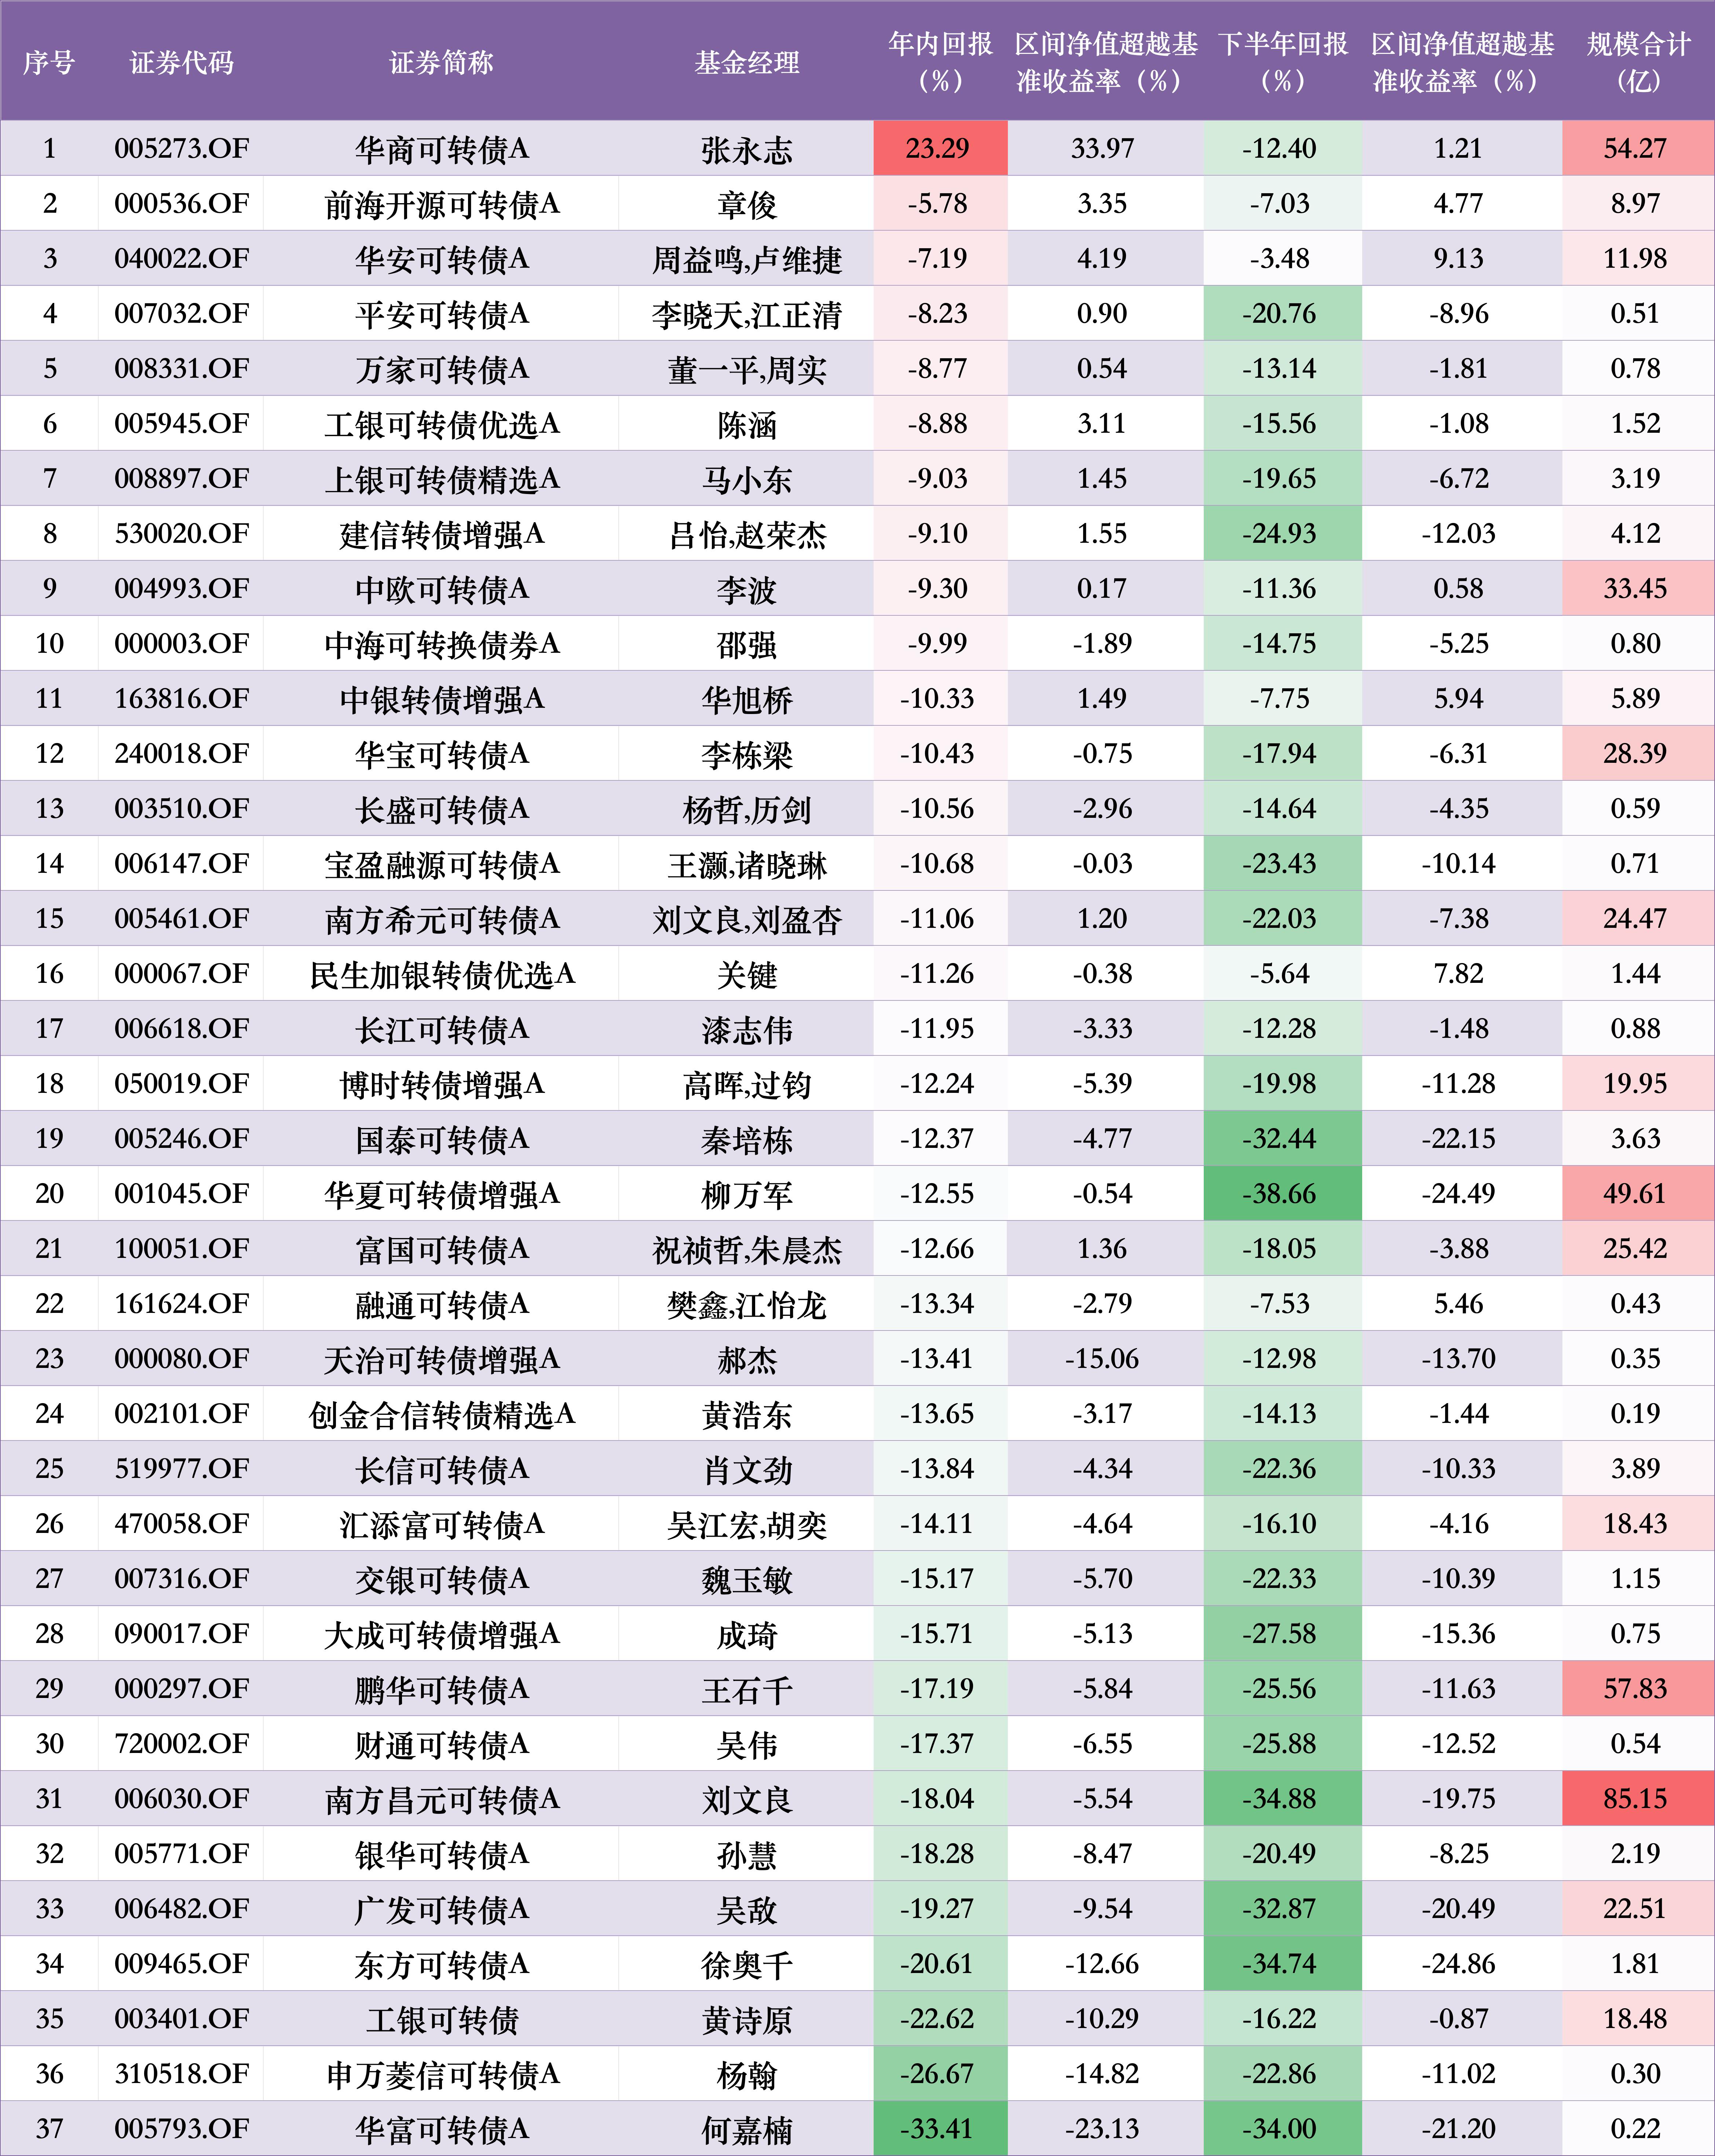
Wind数据显示,截至11月17日,全市场共有37只可转债基金,规模合计494.76亿元,分属35家基金公司。从风险特征来看,这37只基金的风险评级横跨中低风险、中风险及中高风险等级。
数据来源:Wind 截止至20261117
从基金公司维度看,南方基金以109.62亿元居首,占可转债基金市场总规模的22.16%。其中,南方昌元可转债A规模85.15亿元,是单只规模最大的可转债基金,占南方基金可转债规模的77.68%;另一只南方希元可转债A规模24.47亿元。凭借这两只产品,南方基金既是“规模第一”的管理人,也与工银瑞信基金并列“产品数量最多”,两家各有2只产品。
紧随其后的规模前四为鹏华、华商、华夏、中欧基金,前五大管理人合计304.78亿元,占全市场总规模的62%,头部集中度相当明显。
具体到37只产品的年内表现,分化极为悬殊。截止11月17日,今年以来,唯一录得正收益的是华商基金张永志管理的华商可转债A,今年以来回报23.29%,规模54.27亿元;其区间净值超越基准收益率达33.97%,同样位居第一。
其余36只今年以来绝对回报全部为负。跌幅最深的是华富可转债A,基金经理为何嘉楠,今年以来回报跌33.41%,规模仅0.216亿元,区间超越基准收益率-23.13%。其后依次是申万菱信可转债A,今年以来下跌26.67%、工银可转债下跌22.62%、东方可转债A下跌20.61%、广发可转债A下跌19.27%。
综合来看,跌幅最大的是规模不足0.22亿元的华富可转债A;而在规模较大的产品中,工银可转债、广发可转债A的年内跌幅同样较为突出。
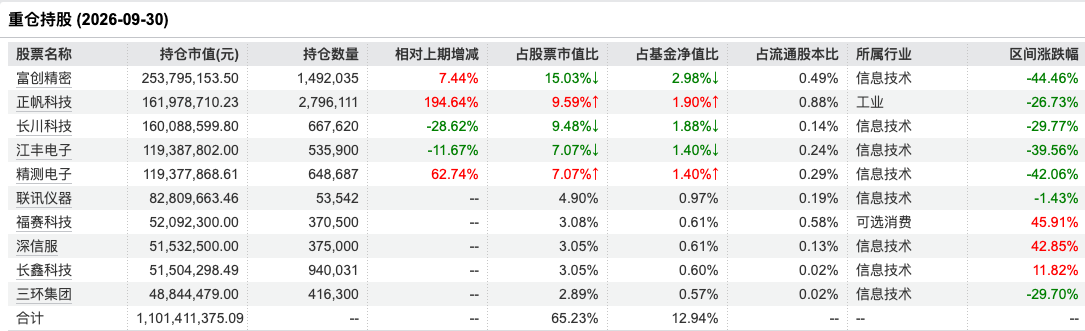
从持仓来看,截止三季度末,规模最大的南方昌元可转债A,前十大重仓股合计占净值12.94%,持仓高度集中于信息技术行业,占据8个席位。重仓股富创精密、精测电子、江丰电子、长川科技、正帆科技区间跌幅高达26%至44%,对净值形成严重拖累;而福赛科技、深信服虽涨超40%,但占净值比均不足1%,难以形成有效对冲。
数据来源:Wind 截止至20261117
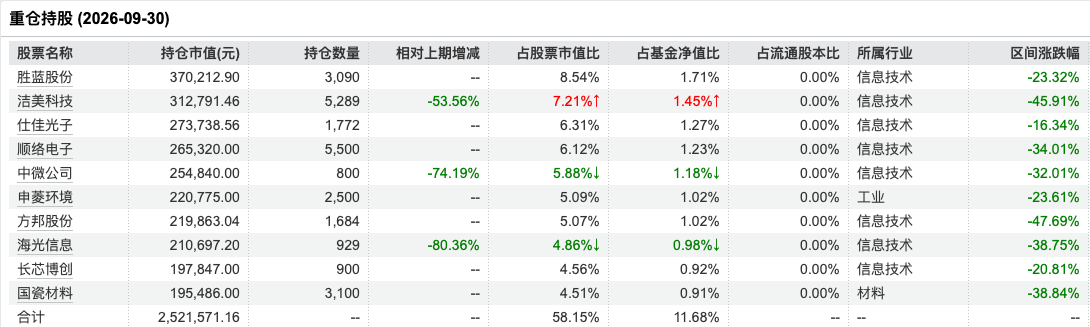
年内跌幅最深的华富可转债A,前十大重仓股占净值11.68%,风格偏高弹性与科技成长。尽管基金经理何嘉楠在三季报中强调“转债谨慎、股票中性”的配置策略,但其重仓股在统计区间内几乎全线暴跌——洁美科技、方邦股份、海光信息等跌超40%,顺络电子、中微公司跌超30%。面对崩盘,该基金三季度虽大幅减持了海光信息、中微公司和洁美科技,仍未能阻止净值的深度回撤。
数据来源:Wind 截止至20261117
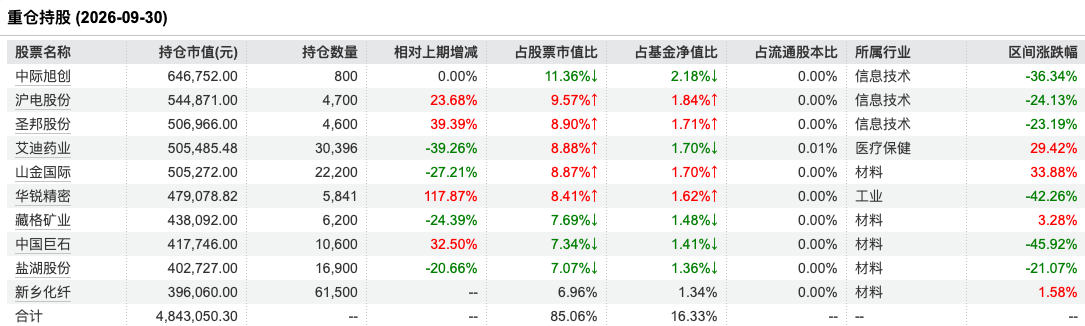
跌幅第二的申万菱信可转债A,前十大重仓股占净值16.33%,集中于材料与信息技术。其重仓股走势两极分化,中国巨石、华锐精密跌超40%,中际旭创跌逾36%;艾迪药业、山金国际虽涨近30%,但占比有限难撑大局。
值得注意的是,该基金三季度大幅加仓跌幅深、高波动的华锐精密、圣邦股份与中国巨石,同时减持了走势强劲的艾迪药业和山金国际。
数据来源:Wind 截止至20261117
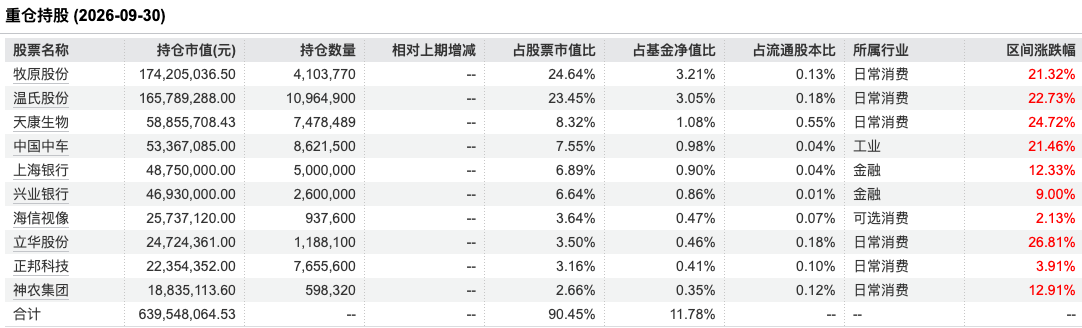
作为年内唯一取得正收益的可转债基金,华商可转债A的持仓风格与前述科技类基金截然不同。其前十大重仓股合计占净值11.78%,集中于日常消费板块,尤其偏好农牧养殖及周期金融股。
统计区间内,其重仓股全部录得正收益:牧原股份、立华股份、天康生物涨幅均超24%,温氏股份、中国中车涨超21%。
数据来源:Wind 截止至20261117
把视角聚焦到下半年,市场调整的烈度进一步放大。截至11月17日,37只产品的7月以来区间回报全部为负,共有17只基金回撤超20%,即便是年内赢家华商可转债A,下半年也下跌了12.4%。
跌幅最大的是华夏可转债增强A,区间回报-38.66%,规模49.61亿元,属于头部规模产品。作为全表规模最大产品的南方昌元可转债A跌幅同样居前,其后是东方可转债A、华富可转债A、广发可转债A、国泰可转债A。
针对近期市场的大幅波动,华商可转债A基金经理张永志分析指出,上半年拥挤的科技成长方向在三季度进入集中消化期,市场成交中枢持续回落。资金由此前围绕科技主线的高集中交易,转向银行、煤炭、石油石化等防御性红利资产,导致资源红利板块领涨,而电子、通信等高弹性板块回调明显。转债市场方面则遭遇“双杀”:一方面,正股走弱削弱了转债的上涨驱动力;另一方面,前期过高的转股溢价率又压缩了其被动防守的空间。三季度中证转债指数下跌约7%,显著弱于不少宽基正股的表现。
展望后市,南方昌元可转债A基金经理刘文良给出了多维度的研判。债市方面,预计总体将延续低利率环境,波动虽较前三季度可能有所加大,但总体风险可控,机会主要来自超长端利率债、地方债交易以及信用债的结构挖掘。权益方面,短期悲观情绪驱动了超跌,四季度大概率将出现超跌反弹行情,能否走出反转则取决于AI叙事能否接力。在配置上,科技方向聚焦半导体扩产链和新技术方向,在AI叙事等待期,可关注有色、军工、创新药、机器人等板块的低位布局机会。转债方面,8月中旬以来的补跌已基本到位,估值来到年内低位,向上弹性正在恢复,但整体转暖仍有赖于权益市场的企稳回升。
华夏可转债增强A基金经理柳万军则表示,三季度A股整体呈现震荡轮动、结构性分化的格局,防御风格的红利板块和中小盘成长风格相对占优。同期转债市场整体走弱,中证转债指数三季度震荡下跌超4%。他认为,转债估值能否企稳取决于A股的反弹节奏,目前估值压力尚未充分释放。
MACD金叉信号形成,这些股涨势不错!
素材来源:新浪财经 · 原文发布于