
2026医保商保双目录出炉:创新药纳入规模再上台阶 分层支付成型高值疗法打通支付通路
新浪财经 ·
11月14日,国家医保局、人力资源社会保障部正式印发2026年版《国家基本医疗保险、生育保险和工伤保险药品目录》与《商业健康保险创新药品目录》,将于2027年1月1日起同步执行。这是国家医保局成立以来的第9次目录调整,也是“基本医保+商业健康保险”双目录机制运行的第二个完整年度。
本轮调整共新增107种药品进入基本医保目录,其中1类创新药达到51个,再度刷新历史纪录;商保创新药目录新增12个品种,总数扩容至28个,并有2个2025年商保目录品种成功转入基本医保。
对于A股与港股医药板块而言,双目录落地不仅是年末最重要的政策催化剂,更标志着中国医药支付体系正在从单一的以价换量时代,转向“分层支付、价值导向”的新阶段,创新药企业的商业化确定性、估值体系与长期成长逻辑正被重新定义。
数量质量双升 创新药纳入规模再上台阶
数据显示,本次基本医保共新增107种药品,覆盖肿瘤、罕见病、慢性病、精神疾病等多个临床急需领域;同时调出34种临床价值有限、有更好替代方案或无法保障供应的药品。
综合调入调出及剂型合并后,目录净增78个药品编号,总数达到3331个,其中西药1935个、中成药1396个。其中,最受产业关注的创新药纳入规模继续攀升。本次新增51个1类创新药,较2025年的50个再增1个,连续两年保持50个以上的高位水平。
从结构看,肿瘤药仍是最大品类,肺癌、乳腺癌、血液瘤等高发瘤种均有新一代疗法补充;罕见病用药保障力度持续加大,多款年治疗费用数十万元的罕见病药物通过谈判进入目录;慢性病领域则新增了痛风、干眼、糖尿病并发症等大量患者群体的创新疗法。
本轮最具标志性的突破,是瑞基奥仑赛注射液从2025年商保创新药目录转入基本医保,成为首款进入国家基本医保的CAR-T细胞治疗产品。这款原价超百万元的淋巴瘤治疗药物,通过商保先行积累数据、医保接续扩大覆盖的路径完成支付升级,开创了高值细胞治疗纳入基本医保的先例。
商保创新药目录新增12个品种,调整后总数达到28个。与基本医保“保基本”的定位不同,商保目录重点承接临床价值高、创新程度强,但定价水平超出基本医保承受能力的前沿疗法,为基因治疗、实体瘤CAR-T、核素治疗等下一代技术提供商业化缓冲带。
梳理新增名单可见,在细胞治疗领域,科济药业舒瑞基奥仑赛(全球首款实体瘤CAR-T)、恒润达生雷尼基奥仑赛、精准生物普基奥仑赛三款CAR-T入选,加上已转医保的瑞基奥仑赛,中国CAR-T产业全面进入支付支持阶段。
在基因治疗领域,中国首款血友病B基因治疗药物波哌达可基注射液纳入,此前产品定价高达279万元/针,此次纳入商保或有望提升产品可及性。此外,诺华镥[177Lu]特昔维匹肽、远大医药钇[90Y]微球两款放射性疗法也同样入选商保名单。
双目录发布后,多家A股及港股上市药企密集发布公告,披露旗下产品纳入或续约情况。其中,恒瑞医药、信达生物等头部企业凭借丰富的产品矩阵,成为本轮目录调整的最大赢家。
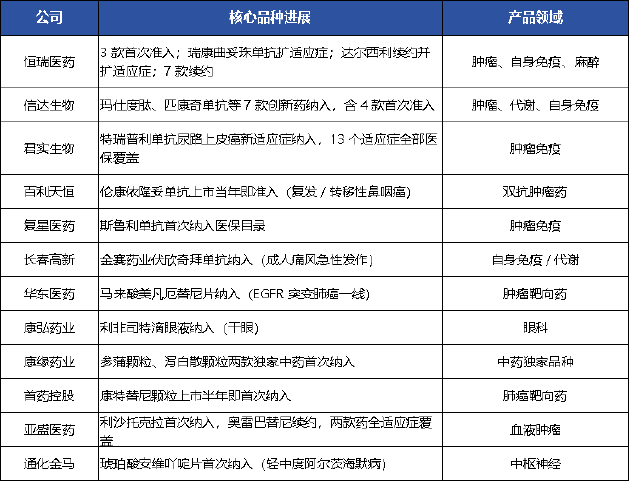
恒瑞医药合计有11个品种涉及新增、扩适应症或续约,相关品种2025年合计销售额接近70亿元。信达生物则有7款创新药纳入,其中重磅GLP-1/GCG双靶点激动剂玛仕度肽首次准入,有望在减重与糖尿病两大市场快速放量。
君实生物的特瑞普利单抗新增尿路上皮癌联合疗法适应症后,在中国内地获批的13个适应症实现医保全覆盖,成为国内适应症覆盖最完整的PD-1产品之一,进一步巩固其在肿瘤免疫领域的市场地位。
对于百利天恒、首药控股等处于商业化初期的创新药企而言,产品上市当年即纳入医保,意味着商业化爬坡周期被显著压缩。以百利天恒伦康依隆妥单抗为例,2026年刚刚获批鼻咽癌适应症,年内即完成医保准入,商业化周期显著缩短。
多层次支付体系成型 创新药入院难问题显著缓解
如果说前几年医保谈判的核心关键词是“降价”,那么2026年双目录落地后,产业的重心正在转向制度定型与价值分层。多层次支付体系的成型,也正在深刻改变中国创新药的商业模型。
从价格来看,经过多轮磨合,医保谈判的降价幅度已进入相对稳定区间。多家券商测算显示,本轮新增创新药的平均降幅维持在60%左右,与近年水平基本持平,并未出现市场一度担忧的价格战升级。对于续约品种,多数产品价格保持稳定,部分仅做小幅调整。
相比于价格,更值得关注的是商保先行、医保接续机制的首次跑通。瑞基奥仑赛从商保目录转入基本医保,验证了高值创新疗法先通过商保目录完成渠道铺设、积累真实世界数据、验证临床价值,待成本下降、患者规模扩大后,再评估进入基本医保的可行性。
华安证券医药团队指出,双目录协同格局下,基本医保聚焦大众临床需求,商保目录承接高端创新需求,两者形成互补而非替代关系,中国创新药支付体系的层次感和包容性正在快速接近成熟市场水平。
此外值得注意的是,伴随双目录发布,配套的院内配备政策也在同步优化。中金公司等机构梳理显示,两目录内的1类新药已整体从“一品两规”限制和公立医疗机构绩效监测指标中豁免,医院引进创新药的制度性成本显著下降。
“进目录不进医院”曾是长期困扰行业的痛点。药品纳入医保后,如果不能快速进入医院终端,放量成效就会大打折扣。而本轮政策通过管理松绑,降低了医疗机构的引进顾虑,相当于打通了支付端到使用端的“最后一公里”。国金证券测算认为,配套院内配备要求落地后,新进医保品种的处方转化效率有望提升30%以上,2027年创新药院内放量速度可能快于市场预期。
从2018年国家医保局成立至今,九年九次目录调整,中国医药产业完成了从仿制药主导到创新药主导的转型。对于产业而言,创新投入的回报模型更加清晰,企业可以更坚定地投入前沿研发;对于资本而言,创新药资产的估值中枢有了系统性抬升的基础,医保压制估值的旧逻辑正在被医保赋能成长的新逻辑取代。
当然,支付端的支持最终要落脚到临床价值。医保可以为创新买单,但不会为平庸买单。在双目录的筛选机制下,真正具备全球竞争力的中国创新药,将在支付红利与出海红利的双重驱动下,进入加速成长的新阶段。
素材来源:新浪财经 · 原文发布于