
债市波动中,这10只短债“稳”住了阵脚
新浪财经 ·
近期债市情绪明显转弱,债券基金也出现了一波回撤。Wind数据显示,上周(11月9日-13日),债券基金总指数下跌0.32%,中长期纯债基金指数下跌0.27%,短期纯债基金指数下跌0.11%。11月16日,30年期国债期货结算价收于近两个月来的低点。
作为闲钱理财替代工具,不少投资者将短债视作“安全底仓”般的存在,本轮调整着实有些“烧心”。如何理解这一轮债市变化?后续短债还能拿得住吗?本文为你一一解答。
01 本轮债市调整因何而起?
本轮调整由多方面因素叠加形成。
一是政策预期扰动。三季度货币政策执行报告提出,比较各类资产利率需“还原税收因素”,市场由此延伸出国债利息免税优惠可能调整的预期,长端率先反应,国开债与国债利差随之走阔。
二是信用事件冲击。“侨银转债”兑付一度出现超预期的不确定性,其自有资金中体量最大的是应收账款,且欠款方九成以上为政府单位。虽然公司随后公告可按期足额兑付本息,但事件本身仍抬升了市场对信用风险的敏感度,放大了市场担忧。
三是交易结构拥挤。前期“资产荒”将信用利差压至历史低位,临近年末,机构本就有止盈诉求,理财预防性赎回进一步放大了卖出与赎回的循环。
这些线索都指向情绪与交易层面,而非基本面反转。
我们认为本轮债市有超跌倾向。与2022年理财赎回潮对比,本轮宏观基本面的支撑更强,且理财破净率更低,资金行为主要体现在预防性赎回,市场出现信用分层和久期抱团下的拥挤度消散。
对比市场担忧的两类风险,我们认为,理财赎回信用债风险仍需观察,但所得税征收需经人大修改税法,短期落地的概率较低。
债市中期多头逻辑未破,赎回压力和信用风险下配置盘入场的态度较为谨慎,但考虑“资产荒”逻辑仍在,我们认为后续随着配置盘回归,赎回压力缓解后或出现底部机会。后续主要关注理财破净率和资金面表现,若情绪恶化,集中赎回抛压加剧,央行可能加码投放流动性,以安抚市场情绪。
02 国泰“利”系列:波动中的压舱石
本轮债市调整,中短债基金普遍出现净值回撤,而国泰“利”系列短债策略产品的回撤水平明显低于市场平均。
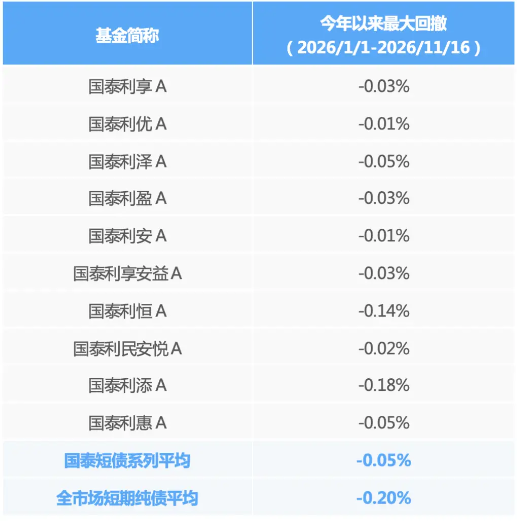
截至11月16日,国泰“利”系列10只短债策略基金今年以来最大回撤平均为-0.05%,远低于全市场短债平均的-0.20%。其中,有8只产品最大回撤控制在-0.1%以内,最小的两只仅为-0.01%。
数据来源:Wind;数据统计区间:2026/1/1-2026/11/16。全市场短期纯债平均根据Wind二级分类算术平均统计。我国基金运作时间较短,过往业绩不代表未来。
波动中如何稳住阵脚?能将10只产品的回撤整体维持在较低水平,背后依赖的是一套持续运转的管理框架:对流动性周期的研判、对信用风险的过滤,以及对每一条净值曲线的日常监控。
“利”系列短债策略背后的框架,由国泰基金现金管理团队负责人陶然搭建。陶然拥有16年证券从业经验、9年投资管理经验,长期深耕流动性周期研判和短债精细化管理,投资风格稳健务实。团队在短债、同业存单、流动性管理等领域积累深厚,核心思路可以概括为三点。
看得早:把功夫下在流动性拐点之前
短债的收益主要来自票息,最怕的往往不是利率缓慢变化,而是资金面突然收紧。以11月16日的市场调整为例,当天是缴税截止日,银行间隔夜利率DR001开盘于1.26%,盘中一度冲高至1.48%。在交易拥挤的背景下,偏紧的资金利率进一步放大了收益率波动。
税期、月末、季末、年末,以及央行投放节奏的变化,都会在资金面上留下痕迹。团队强调对流动性拐点做前瞻判断、提前准备,而不是等到波动发生后再做调整。
筛得细:信用风险要逐一甄别
本轮调整中,二永债等品种调整更为明显,信用分化也在加剧。国泰基金团队对信用风险的处理不只看评级,还会逐一甄别主体和券种,在信用利差处于低位、市场追逐收益的阶段,宁可少赚一点票息,也不轻易为追求收益放松准入标准。
盯得紧:每日台账,让风险不过夜
团队对组合风险实行每日台账监控,组合的久期、持仓结构、流动性等指标每天都要过一遍。前瞻性识别风险,调整就可以从容进行,而不必在市场恐慌时被动应对。
说在最后
回到开头的问题:短债还能拿得住吗?
从本轮调整的结构看,压力主要集中在长端和信用品种。上周,10年期与1年期国债利差走阔,长端调整幅度明显大于短端。对久期较短、以高等级资产为主的短债来说,受到的冲击相对有限。
当然,短债并非没有波动的资产,它的价值在于把波动控制在相对可预期的范围内,让持有人在市场起伏时不必频繁做决定。本轮调整中,“利”系列以低于市场平均的回撤,验证了这一点。
对于使用期限明确的短期资金,重要的不是某一年的收益弹性,而是在市场调整阶段能否顶住压力,在这样的需求下,国泰“利”系列或许可以成为一个值得关注的选择。
风险提示:基金历史业绩仅供参考,不构成投资建议也不预示未来表现。市场观点将随各因素变化而动态调整,不构成投资者改变投资决策或选择具体产品的法律依据。部分基金设置持有期安排,其中滚动持有型基金,除基金合同另有约定外,基金管理人仅在每个运作期到期日为持有人办理赎回;设置固定持有期的基金,份额持有期满后,持有人可在开放时段申请赎回。涉及基金费率请查阅法律文件。基金管理人依照恪尽职守、诚实信用、谨慎勤勉的原则管理和运用基金财产,不保证基金一定盈利,也不保证最低收益。投资有风险,投资者在进行投资决策前,应仔细阅读本基金的《招募说明书》和《基金合同》等法律文件,根据个人风险承受能力选择合适的产品。基金有风险,投资须谨慎。
国泰利享中短债债券A(成立日期2018/12/03,业绩比较基准为80%*中债总财富(1-3年)指数收益率+20%一年期定期存款利率(税后),陶然自2020/07/07管理至今,丁士恒自2020/05/15管理至今)2021年-2025年、2026年H1业绩/业绩比较基准为:4.40%/3.27%,2.60%/2.49%,3.27%/2.60%,2.57%/3.42%,1.57%/1.24%,0.77%/1.03%;国泰利优30天滚动持有短债债券A(成立日期2021/06/22,业绩比较基准为100%*中债综合财富(1年以下)指数收益率,陶然自2021/06/22管理至今)2021年-2025年、2026年H1业绩/业绩比较基准为:2.20%/1.38%,2.70%/2.34%,3.55%/2.64%,2.47%/2.44%,1.64%/1.54%,0.74%/0.85%;国泰利泽90天滚动持有中短债债券A(成立日期2021/08/31,业绩比较基准为80%*中债总财富(1-3年)指数收益率+20%一年期定期存款利率(税后),陶然自2021/08/31管理至今)2022年-2025年、2026年H1业绩/业绩比较基准为:3.00%/2.48%,4.03%/2.60%,2.89%/3.42%,1.69%/1.24%,0.84%/1.03%;国泰利盈60天滚动持有中短债A(成立日期2022/11/22,业绩比较基准为80%*中债总财富(1-3年)指数收益率+20%一年期定期存款利率(税后),陶然自2022/11/22管理至今)2023年-2025年、2026年H1业绩/业绩比较基准为:3.56%/2.60%,2.96%/3.42%,1.93%/1.24%,0.82%/1.03%;国泰利安中短债债券A(成立日期2022/12/05,业绩比较基准为80%*中债总财富(1-3年)指数收益率+20%一年期定期存款利率(税后),陶然自2022/12/05管理至今)2023年-2025年、2026年H1业绩/业绩比较基准为:3.36%/2.60%,2.52%/3.42%,1.62%/1.24%,0.75%/1.03%;国泰利享安益短债债券A(成立日期2022/12/09,业绩比较基准为90%*中债-综合财富(1年以下)指数收益率+10%*一年期定期存款基准利率(税后),陈育洁自2022/12/09管理至今)2023年-2025年、2026年H1业绩/业绩比较基准为:3.73%/2.53%,2.87%/2.34%,1.83%/1.54%,0.84%/0.84%;国泰利恒30天持有债券A(成立日期2024/03/04,业绩比较基准为90%*中债综合全价(总值)指数收益率+10%*银行活期存款利率(税后),丁士恒自2024/03/04管理至今)2024年-2025年、2026年H1业绩/业绩比较基准为:1.90%/3.31%,2.12%/-1.40%,0.88%/0.84%;国泰利民安悦30天持有债券A(成立日期2024/12/20,业绩比较基准为90%*中债综合全价(总值)指数收益率+10%*银行活期存款利率(税后),陶然自2024/12/20管理至今)2025年、2026年H1业绩/业绩比较基准为:2.13%/-1.40%,0.96%/0.84%;国泰利添120天滚动持有债券A(成立日期2025/01/07,业绩比较基准为90%*中债综合全价(总值)指数收益率+10%*银行活期存款利率(税后),陶然自2026/01/22管理至今,陈育洁自2025/01/07管理至今)2025年、2026年H1业绩/业绩比较基准为:3.12%/-1.80%,0.95%/0.84%;国泰利惠90天滚动持有债券A(成立日期2025/06/16,业绩比较基准为80%*中债新综合全价(总值)指数收益率+20%*银行活期存款利率(税后),陈育洁自2025/06/16管理至今)2025年、2026年H1业绩/业绩比较基准为:1.48%/-1.07%,1.39%/0.76%。基金成立不满5个自然年度的则列示基金合同生效以来年度业绩;基金合同生效当年运作不满1年,按当年实际运作期限计算净值增长率。基金合同生效当年运作不满6个月,不予单独列示。
MACD金叉信号形成,这些股涨势不错!
素材来源:新浪财经 · 原文发布于