
李录、段永平、张磊加仓这家中国公司!
新浪财经 ·
(来源:ETF进化论)
随着13F披露,知名投资大佬李录、段永平、张磊等最新调仓路径,浮出水面。
巧合的是,李录、段永平、张磊都在加仓一家中国公司——拼多多。
三季度,李录旗下喜马拉雅资本增持了100万股拼多多,持股从1076.11万股增加至1176.11万股,占总股本0.83%,位居拼多多第九大股东。
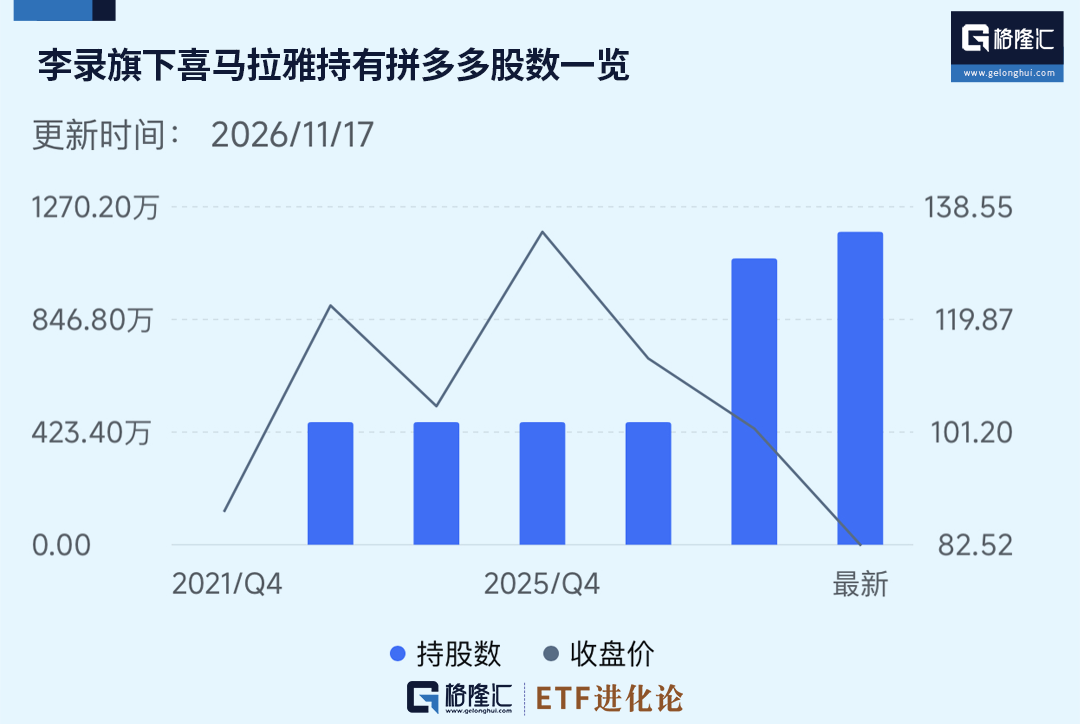
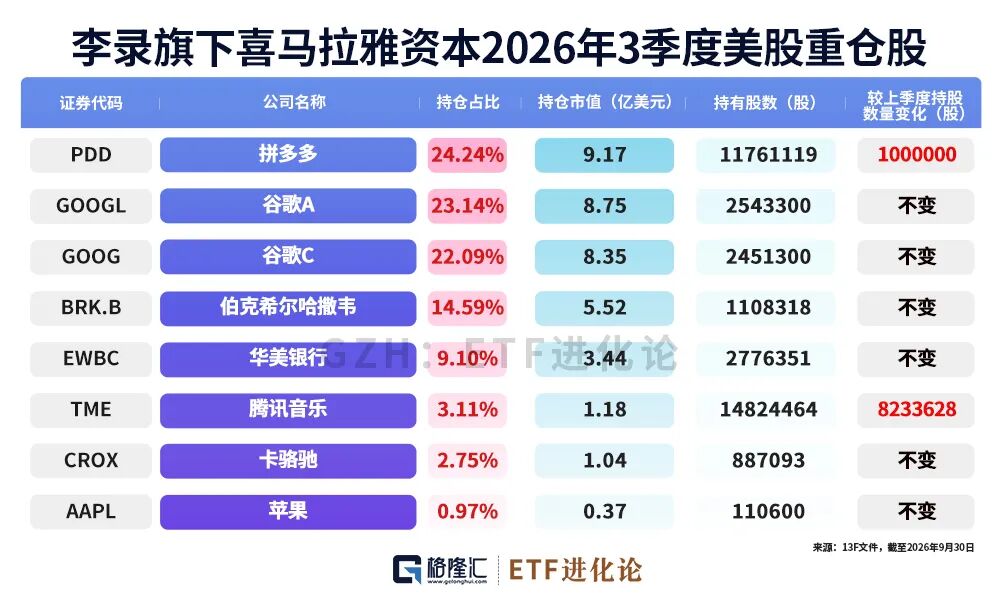
截至三季度末,李录喜马拉雅基金持有拼多多市值达9.17亿美元,占其组合的24.24%,位居其第一大重仓股。
截至三季度末,李录喜马拉雅基金总持仓市值由上季末的37.02亿美元升至37.81亿美元,持有7家公司,投资组合非常集中。
三季度,李录增持拼多多和腾讯音乐,其他持股数量保持不变。最新持有拼多多、谷歌A、谷歌C、伯克希尔B、华美银行、腾讯音乐、Crocs和苹果。
另一投资大佬——段永平,连续4个季度加仓拼多多。
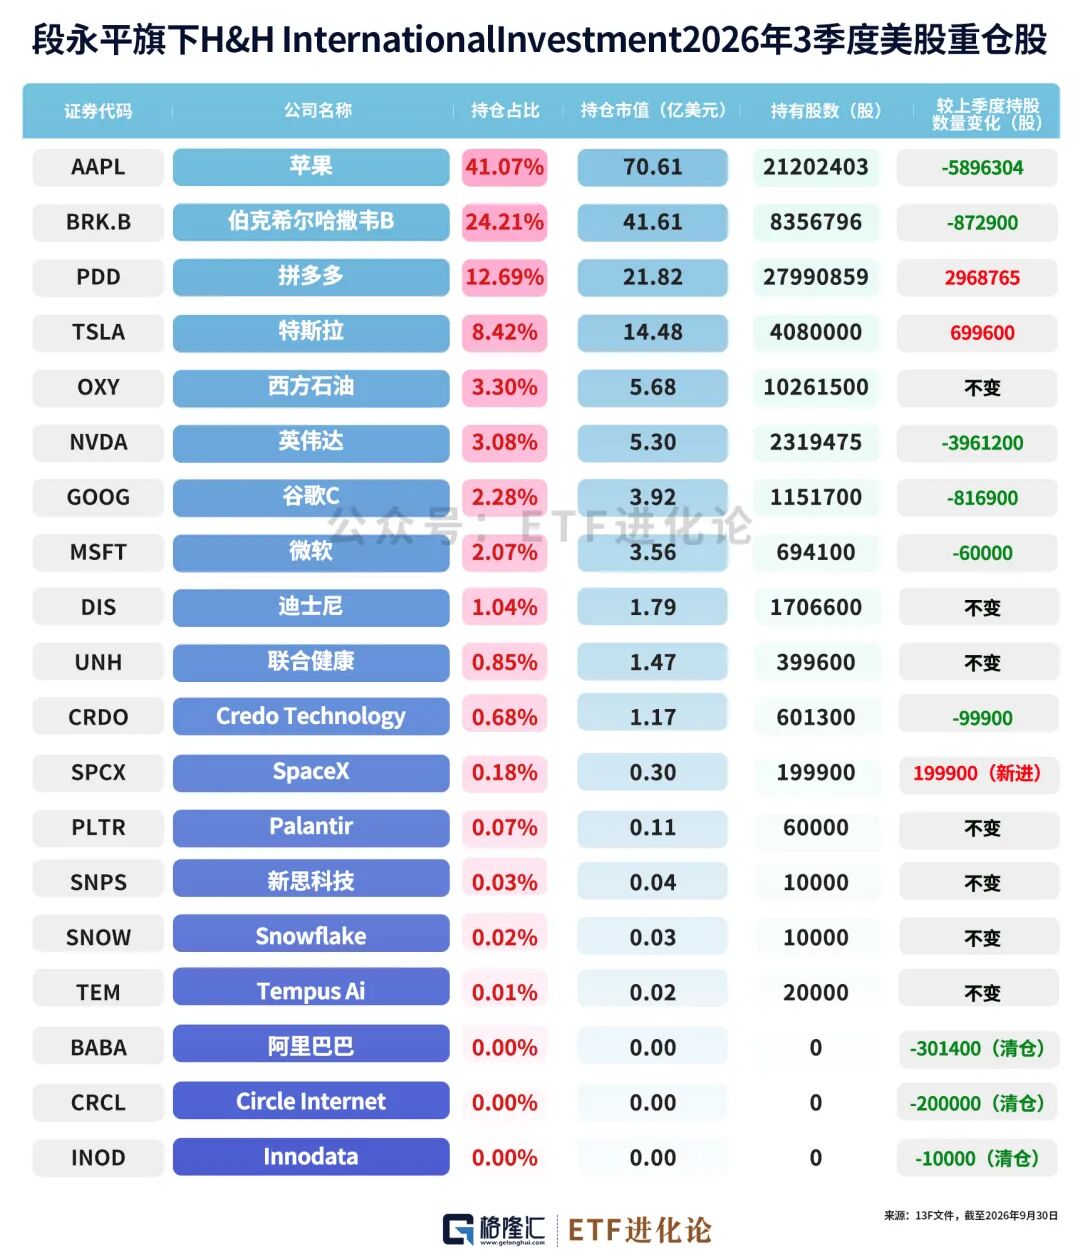
段永平管理的H&H International最新增持了296.88万股拼多多,持股数量从2502.21万股增至2799.09万股。
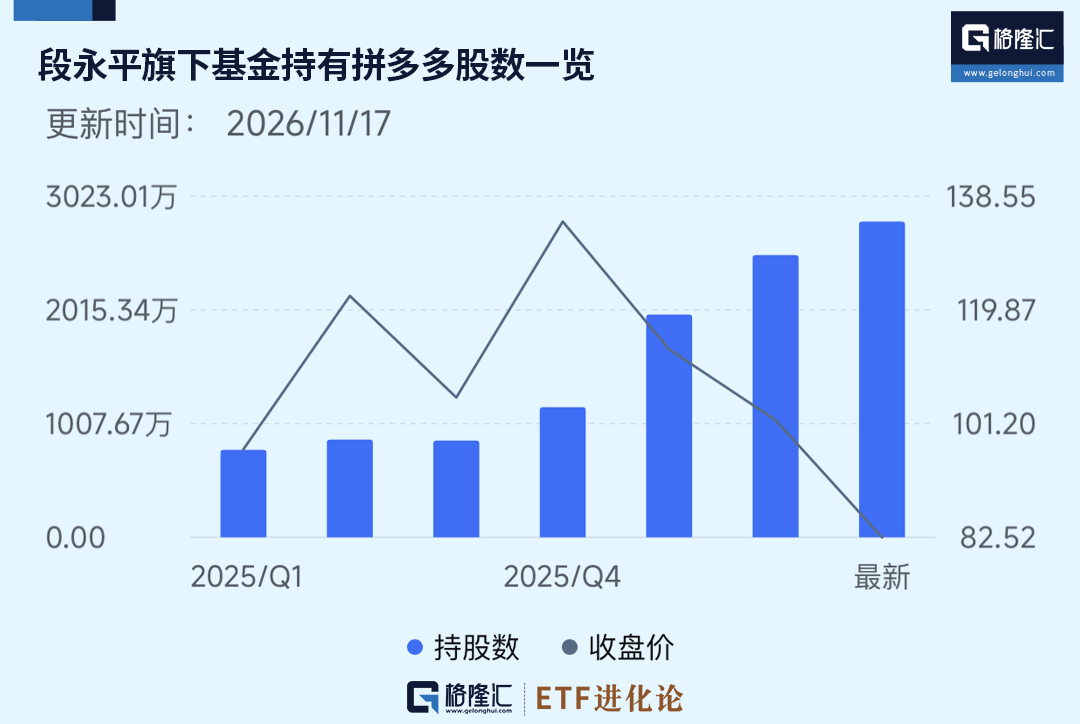
经过连续加仓后,拼多多已经成为H&H International仅次于苹果和伯克希尔的第三大持仓。截至三季度末,拼多多在H&H International持仓中占比12.69%。
段永平持仓已经成为拼多多的第五大股东,持有的拼多多占总股本比例1.97%,仅次于黄峥31.27%、腾讯的13.76%、先锋的2.23%和贝莱德的2.08%。
截至三季度末,段永平H&H International Investment持仓市值从二季度的190亿美元降至171.9亿美元,持仓数量由18只减至16只。
最新重仓股为苹果、伯克希尔哈撒韦、拼多多、特斯拉、西方石油、英伟达、谷歌C、微软、联合健康、迪士尼。
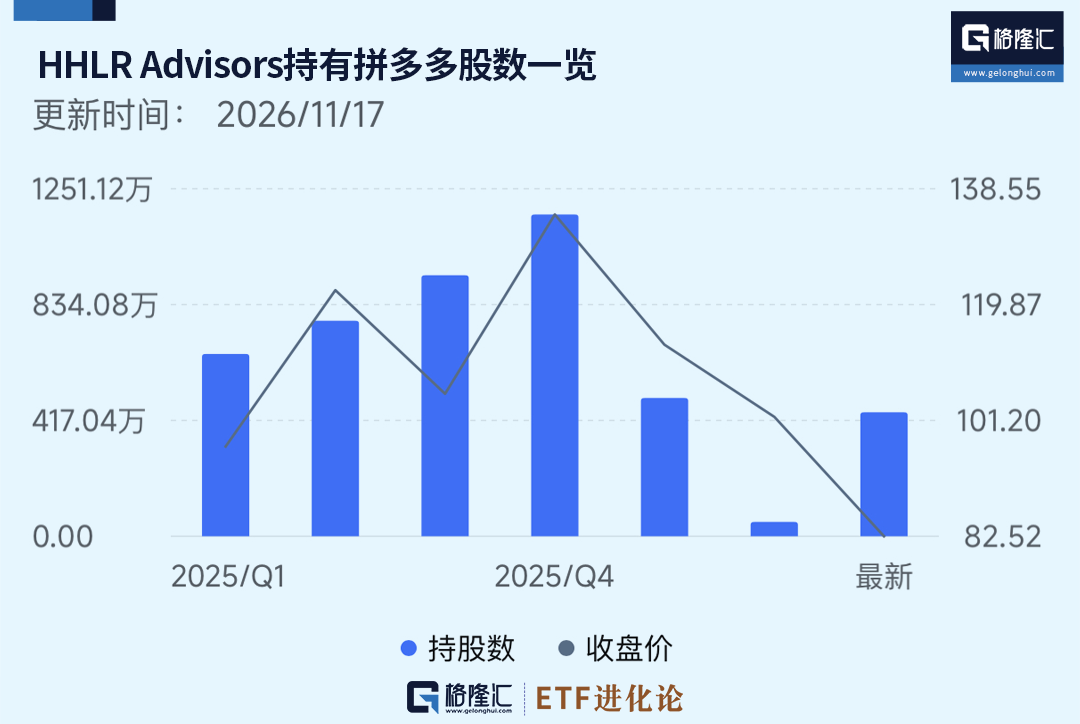
此外,高瓴旗下专注二级市场投资的基金管理平台HHLR Advisors三季度也加仓了拼多多。
截至三季度末,HHLR持有拼多多444.7万股,相较于二季度末51.63万股,增持了394.7万股,增持比例接近8倍,成为其第一大重仓股。
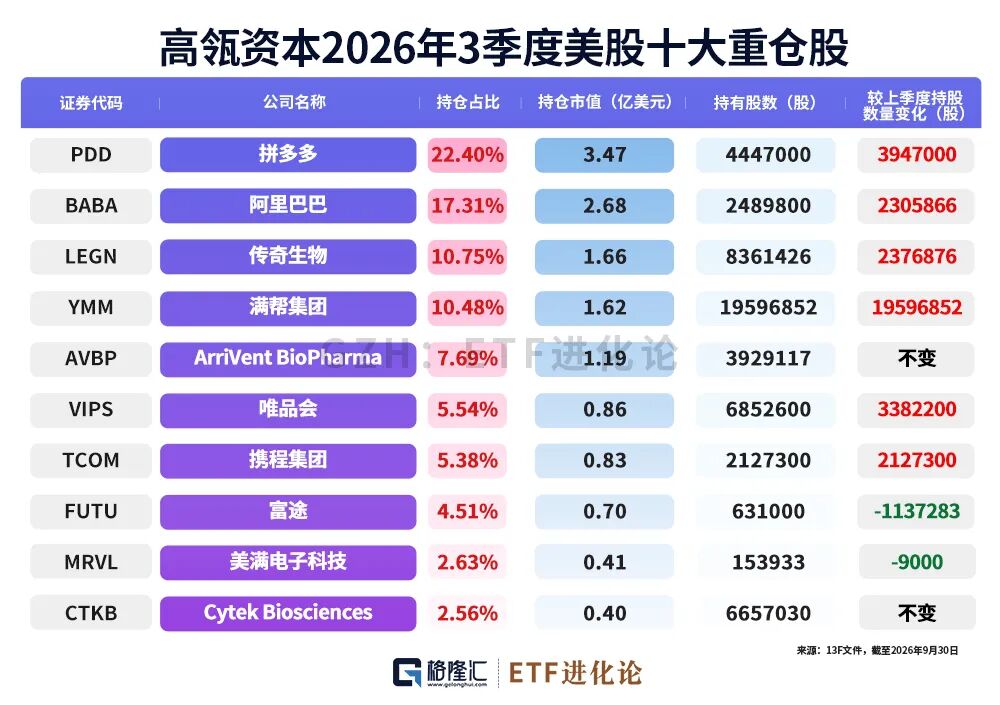
截至三季度末,HHLR美股持仓总市值约为15.43亿美元,持仓数量为40只。 HHLR前十大重仓股依次为拼多多、阿里巴巴、传奇生物、满帮集团、ARRIVENT、唯品会、携程、富途控股、MARVELL TECHNOLOGY INC和CYTEK BIOSCIENCES INC,中概股占据七席。
…
近段时间以来,英伟达突发黑天鹅,AI的泡沫风险在全球范围内掀起讨论热潮。
10月5日,喜马拉雅资本创始人李录在哥伦比亚商学院,前瞻性地讨论了AI产业发展的问题。
关于AI发展的风险,李录提出了与当时市场颇为不同的非主流见解。
李录认为,技术进步的价值值得肯定,但对未来的推演需要保持审慎。AI能够整合人类积累的知识,降低专业技能的使用门槛,让更多人完成过去难以完成的工作。
不过,他也提醒——从能够推理、编程,到自主完成复杂任务,再到摆脱人类参与、自行改进,最终发展成超级智能,这条路径仍有许多未经证实的假设,眼前的技术突破,并不能证明后续每一步都会实现。
李录强调,人的参与和控制必须保留,人类社会也不会愿意接受一个无人理解、无人控制的“人造神”。
谈及AI产业的发展,李录最新的观点是:这不是一条平滑的曲线,AI的发展可能伴随多轮繁荣与衰退,因为技术突破、商业落地、资金供给和社会接受程度很难始终同步。
与此同时,无论技术展现出多大潜力,成本、收入、利润和资本回报,终究是绕不开的问题。
关于如何理解市场波动?
李录从长期的角度给出了一个理性的参照:市场偏离理性的状态可能持续很多年。
他在演讲中以标普500指数举例:2010年以来的16年,年化回报约为14%至15%;而2000年至2010年这个阶段,回报却接近于零甚至略为负数,但是让时间拉长,把这26年合起来看,年化回报却又回到较高的个位数水平。
在李录看来,这与经济长期增长的基础大体相符。按他的估算,约2%的实际GDP增长,加上2%至3%的通胀,对应约4%至5%的名义增长,尤其是经过持续筛选的标普500成分公司,表现通常还会更好一些。
他指出,理解长期回报,需要以企业经营和经济增长为基础,市场最终会受到这些因素的约束,但回归理性的过程并不平稳,其间可能出现持续很久的极端行情。
关于究竟什么是财富?李录提出了一个非常独到的见解。即:衡量财富要看一个人在全球购买力中占有多大份额。
他进一步解释道,货币可以为财富标价,但账户上的数字增加,并不意味着实际购买力同步提高,因为通胀、币值变化以及不同经济体的发展差异,都会影响这些钱最终能换来什么。
因此,在他看来,长期持有财富,需要关注实际购买力能否得到保持和提升。他所实践的方法,是在充满活力的经济体中,以有利价格买入优秀企业,给予企业足够的时间创造价值,再以股东的身份分享增长成果。
关于中国市场的投资机会。李录认为,整体信心不足,也可能让优秀企业被低估。
他指出,一些中国企业已经在全球竞争中建立优势,但它们的市场价格未必充分反映了自身的经营实力,当投资者对市场的担忧覆盖了企业之间的差异,就可能出现经营表现与股价不相称的情况。
在李录看来,价值投资者需要具体判断:企业的竞争力和长期价值发生了多大变化,当前的价格折让中,又有多少来自市场情绪?这种分辨是他理解投资机会的关键。
关于价值投资的本质。
李录反复阐述自己最核心的投资理念,买股票意味着拥有企业的一部分,长期持有的意义,也在于分享企业持续创造的价值。
李录表示,快速成长的科技公司可以成为价值投资的对象,增速较低、却能长期创造现金流的成熟企业,同样也可以。
他认为,判断的核心,是投资者能否理解企业的生意、评估它未来创造价值的能力,并以合适的价格买入。
素材来源:新浪财经 · 原文发布于