
1.7亿股权六折拍卖背后:吉林银行的真实经营底盘
新浪财经 ·
登录新浪财经APP 搜索【信披】查看更多考评等级
来源:每日财报

1.7亿股六折起拍、无人报名,与其说是一次甩卖,不如说是市场对这些风险的真实报价。
文/每日财报 张恒
在东北金融业版图中,吉林银行的位置很难被替代。吉林省经济体量稳固,今年前三季度的地区生产总值达1.11万亿元,同比增长2.4%,近年来该区域内的汽车、石化等优势产业加速转型升级,促使当地信贷市场需求稳步提升,截至9月末,吉林省人民币贷款余额约3.01万亿元,同比温和增长约1.4%。
就在这样一块市场里,吉林银行作为省内唯一的省级城商行,存贷款市场份额分别达到15.41%和17.54%,贷款份额排到全省同业第一,374家营业机构覆盖全省9个市州,是地方金融体系中名副其实的主力。
但就是这样一家区域龙头,股权正在被摆上拍卖台。市场公开信息显示,12月6日10时起,金泰投资持有的1.7亿股吉林银行股权将在阿里资产平台公开拍卖,评估价6.29亿元,起拍价4.403亿元,恰为评估价七折,折合每股2.59元,只相当于该行2026年6月末每股净资产4.28元的六成。事实上,这笔股权早在2020年12月就质押给了交通银行吉林分行,而截至11月13日,该拍卖页面显示仅277次围观,报名人数为零。
与拍卖冷清形成对照的,是吉林银行账面上并不差的业绩数据,经营底盘比较扎实。2025年该行实现营业收入152.03亿元、归母净利21.34亿元,同比分别增长11.42%和43.10%;2026年前三季度营业收入159.07亿元,同比增长25.94%,归母净利20.67亿元,同比增长1.16%;9月末资产总额9112.29亿元,站上9000亿关口。
规模在扩张,业绩在增长,股权却被六折甩卖仍乏人问津,这两组看似矛盾的信息,恰恰是读懂吉林银行真实经营成色的入口。
一笔质押了六年的股权,和一份不断拉长的拍卖名单
先厘清这笔拍卖的来龙去脉。标的老股东金泰投资是吉林市国资委旗下的本级国资平台,工商登记显示,同一笔1.7亿股股权,金泰投资在2014年、2017年、2018年先后三次质押给交通银行吉林分行,贷款均已结清;2020年12月第四次出质后再未解除,2026年2月被法院查封,11月挂牌,六年质押最终走向司法处置。
这其实不是交行主动抛售,而是贷款违约后的常规司法清偿。但一个细节值得琢磨,金泰投资本身是国资平台,前三次都能按期还款,唯独这一笔拖进了执行程序,其资金链的紧张可见一斑。
把视野放宽,吉林银行股权登上拍卖台早已不是新鲜事。2025年10月,吉林市中小企业融资担保集团持有的1.42亿股被拍卖,起拍价4.01亿元、折合每股2.83元,因无人出价流拍,这家吉林市国资委实控的担保公司当时已9次被列为被执行人。
2026年9月,九天储运持有的4292.17万股进入拍卖程序,二拍降到每股1.88元,较一拍的每股2.32元缩水约两成;同年10月,四平百货大楼持有的102万股也在处置流程中,目前一拍价格305.59万元,折合每股约3元。
《每日财报》注意到,上述这些股权拍卖的起拍价,无一例外都低于同期吉林银行每股净资产,且观望人数虽不在少数,但鲜有接盘的,这侧面反映出市场投资者信心不足,该行整体投资价值被看淡。
一年多时间,吉林银行至少有四笔股权先后被处置,股东从国资担保公司到民营储运企业,共同点只有一个:股东缺钱了。而这,却又指向了一个更深层的问题:股东成色。
其实从股权结构看,吉林银行表面还是相当稳健的。2025年该行两批增资扩股,募集17.24亿股、合计69.86亿元,入股方以地方财政局和国企为主;年末其国有法人股(57.86%)与国家股(11.13%)合计占比近七成,前五大股东分别为吉林省金融控股集团(14.82%)、韩亚银行(8.69%)、长春市融兴经济发展(6.07%)、吉林亚泰集团(5.10%)、龙翔投资控股集团(4.97%),股权分散,无控股股东和实际控制人。联合资信在2026年跟踪评级中也把“股权结构进一步优化”列为吉林银行优势项。
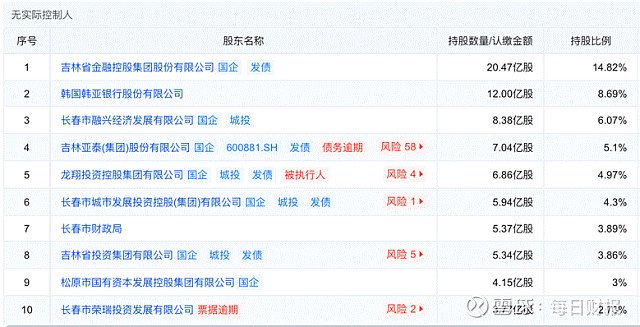
国有股占大头的好处很直接,政府支持意愿强,这也是评级机构给出吉林银行AAA主体评级时上调两个子级的重要理由。但硬币的另一面是,分散股权加上大量资质平平的中小股东,使股东层面的风险难以被头部股东消化。
年报披露,截至2025年末,吉林银行股东质押股权13.43亿股,占总股本的9.73%,其中吉林金控质押了自身持股的14.02%,亚泰集团质押比例高达49.58%,还有如金泰投资、九天储运、海博教育等股东的部分被质押股权,涉及到司法冻结。
第四大股东亚泰集团的处境尤为典型。该公司扣非净利润从2018年起连亏八年半,2025年归母净利润亏损20.40亿元,逾期债务58.8亿元,2026年7月被债权人申请重整,而申请重整的债权人长春融兴正是吉林银行第三大股东。股东之间债权债务与股权关系相互缠绕,这样的股东结构本就很难为银行提供额外的资本支持和治理助力。
股权频繁被质押、冻结、拍卖,对吉林银行的影响是多层次的。短期看,这一笔1.7亿拍卖股权仅占总股本的1.23%,不改变控制权格局,经营层面也无直接冲击。但间接成本不容忽视,拍卖形成的价格信号会拉低市场对股权的估值锚,2025年该行增资扩股每股定价约4.052元,而如今诸多股权起拍价一低再低仍无人问津,后续再融资的定价难度在加大。
另外,股东资质参差不齐、股权长期质押冻结,在当下监管对商业银行股东资质要求逐年收紧的背景下,也是吉林银行迟早需要清理的一个风险点。
营收提速与利润爬坡,零售AUM突破六千亿
回到经营本身。吉林银行最近两年的业绩,可以概括为“收入规模端明显提速,利润端步履沉重”。
收入端和规模端确实亮眼。该行营业收入从2023年的124.63亿元增至2025年的152.03亿元,2026年上半年、前三季度同比增速分别达27.45%和25.94%;总资产从2023年末的6683.73亿元增至2025年末的8632.52亿元,且2020年至2025年每年的资产规模增速均在10%以上,2026年9月末达到9112.29亿元。
利润端则是另一番景象。2024年其归母净利14.91亿元,同比下滑27.38%,2025年则大幅回升至21.34亿元,增速高达43.10%。然而,2026年前三季度,吉林银行归母净利达20.67亿元,同比仅增1.16%,同期其营收增长超过25%,归母利润却几乎原地踏步,差距主要是被信用减值损失给吃掉了,前三季度该行计提95.88亿元,同比大涨75.69%。
存贷款是吉林银行的根基。2025年末存款总额6262.39亿元、贷款总额5441.91亿元,分别增长13.27%和12.31%;2026年9月末,该行吸收存款余额较年初增长7.98%至6981.11亿元,发放贷款和垫款余额较年初增长10.22%至5919.58亿元。
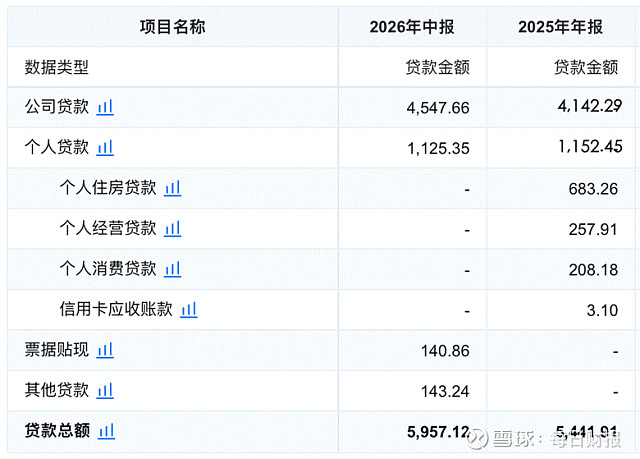
结构上,对公是绝对主力,今年上半年末公司贷款4547.66亿元,占比76.34%,绿色金融、科技金融、普惠型小微贷款余额分别为337.05亿元、525.33亿元和430.58亿元。同期末其个人贷款1125.35亿元,较年初的1152.45亿元下降了2.35%,拖累或主要来自住房按揭,目前该行按揭余额仍占个人贷款近六成左右。
一直以来,吉林银行不断围绕区域内人参、花生等特色产业做“一县一品”,今年上半年涉农贷款余额达979.36 亿元,较年初增加133.32亿元;同时还重点支持吉林省内文化旅游、新材料、新能源等特色产业体系建设和发展,与地方经济同涨同落。
在全省贷款增速仅1.4%的背景下,吉林银行贷款还能维持两位数增长,既有自身拓展,也有承接农信系统改革释放融资需求的成分。
业务结构决定了息差表现。吉林银行净息差从2024年的1.87%回升到2025年的2.04%,明显高于商业银行1.42%的平均水平,根据企业预警通测算,今年上半年末及三季度末,该行净息差分别达2.07%、2.06%,皆较年初有明显抬升,且在行业内也处于较高位置。
息差抬升的动力,主要来自负债端。今年上半年该行储蓄存款占存款总额的70.12%,近一两年通过下调存款利率、压降高息存款,付息成本明显下行。不过,同期末吉林银行定期存款占存款总额的比重达到了77.34%,储蓄存款中定期占比高达89.48%,负债成本刚性很强,息差能否守住还要持续观察。
拆开收入结构,吉林银行对利息的依赖很高,2025年利息净收入143.85亿元,占营业收入的94.62%;今年前三季度达122.74亿元,同比增长14.63%,占比同比下降7.62个百分点至77.16%。
中间业务体量很小,2025年该行实现手续费及佣金净收入10.9亿元,增速达10.59%;但进入2026年情况发生了转变,上半年及前三季度该指标分别同比下滑了9.48%、5.75%。其中,占据该行中间业务大头的理财业务收入上半年近乎腰斩,仅录得1.65亿元,同比大降55.47%。
与之相对的是,投资收益为其近两年的经营亮点,2026年前三季度达24.83亿元,同比增速高达43.59%,但波动也大,要知道在2025年的时候,该行公允价值变动收益因债市利率上行由正转负,亏损6.94亿元。
值得一提的是,零售业务是吉林银行近年来少有的持续增长故事。2025年末该行财富客户数达158.30万户,增长13.06%;非存AUM达1095.83亿元,一年增加147.19亿元,2026年6月末进一步增至1157.02亿元,储蓄存款4678.75亿元,零售客户1349.23万户。
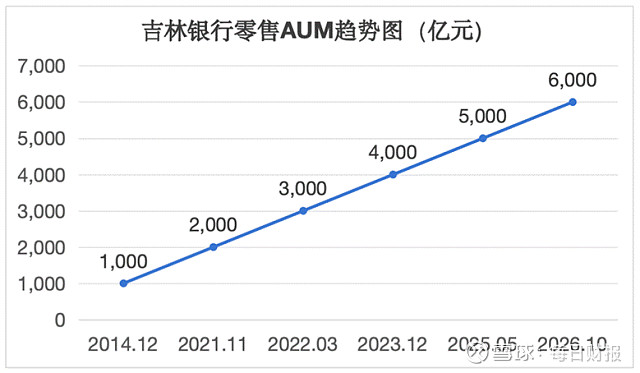
另据公开信息披露,吉林银行零售资产管理规模(AUM) 于2026年10月23日成功突破6000亿元大关,实现零售金融业务发展的历史性跨越。零售AUM从2014年末的1000亿增长至如今的6000亿,吉林银行用了不到12年;而从去年5月末的5000亿爬升到6000亿这最后一步,该行也仅仅用了一年多。这足以说明,吉林银行零售条线的增长速度在明显加快,收获颇丰。
支撑这一优秀成绩的是一套明确战略打法。吉林银行对下沉网点建惠农金融服务站,公私联动做代发业务沉淀资金,产品端推节气理财、候鸟理财等地域特色系列,零售条线连续七年举办“吉行零售节”,把金融服务做进烟火日常。
对息差收入占比较高的吉林银行来说,AUM做大的意义不只是多卖理财,更是稳住存款基本盘、培养客户黏性,为中间业务留出未来的空间。
不良率回头的警报:资产质量才是定价的锚
股权六折起拍仍无人报名,市场真正犹豫的,或许是对吉林银行资产质量的定价。
先看账面。2025年末该行不良贷款95.93亿元,不良率1.76%(监管并表口径),较2024年的1.85%略降,低于城商行1.82%的平均水平。当年清收化解不良贷款55.96亿元,其中转让27.3亿元、以物抵债15.37亿元、现金清收8.56亿元,处置力度不小,这是吉林银行不良率能稳住的前提。
但前瞻性指标的信号要复杂得多。该行关注类贷款2025年末315.65亿元,占比5.81%,虽较2023年的8.50%有所下降,但绝对水平仍偏高;逾期贷款占比1.97%;逾期90天以上贷款与不良贷款的比例为80.55%,认定口径偏松,意味着不良统计里可能还有未充分暴露的部分。
更值得注意的是展期贷款和房地产贷款。联合资信指出吉林银行展期贷款增长较快且规模较大,超过半数仍划入正常类,信贷资产质量仍面临下行压力;房地产链条上,该行对公房地产业贷款关注类占比达17.07%,住房按揭关注类占比4.10%,都是行业深度调整期的隐患,需时刻关注相关贷款风险。
2026年的数据印证了压力方向。6月末该行法人口径下不良率达1.76%,较年初上升0.09个百分点,关注类占比回升到5.93%;9月末母公司口径不良率进一步升至2.12%,较年初抬升0.45个百分点。
评级机构的判断与之吻合。联合资信以“资产质量下行压力较大”为由,将吉林银行个体信用等级下调一个子级,反而靠政府支持上调两个子级,最终才整体维持住AAA稳定评级。
拨备和资本是消化风险的两道防线。吉林银行拨备覆盖率从2023年末的132.68%升至2025年末的154.82%(监管并表口径),2026年6月末法人口径达192.14%,改善趋势明确。但持续的计提是该行利润增速追不上营收增速的根本原因,也意味着风险出清之前,盈利很难有较大的弹性。
资本端的故事类似。其资本充足率从2023年末的10.89%升至2025年末的12.51%,今年三季度末达12.46%,靠的是增资扩股和100亿元二级资本债。但代表内生实力的核心一级资本充足率走势却相反,2024年末9.32%,2025年末回落到9.04%,2026年9月末降至8.97%,距7.5%的监管红线只剩不到1.5个百分点缓冲,与商业银行15.46%的平均水平差距明显。
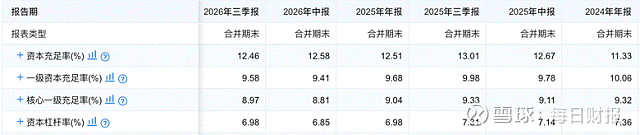
这一根源或在于资本内生能力弱。2025年吉林银行平均净资产收益率只有2.98%,今年上半年降至2.51%,利润留存远跟不上风险加权资产两位数的扩张速度;去年6.96亿元的现金分红还进一步分流了资本,分红力度较大,不利于资本的内生积累。
资产扩张越快,资本消耗越急,未来再融资几乎是必然选择。可回到开头那场拍卖,股权一级市场定价已经松动,吉林银行增资的难度和成本都在上升。
总体来看,把上述几条线索合在一起,吉林银行的轮廓是清晰的。该行作为区域龙头在市场里守住了份额,收入端靠规模扩张和负债成本改善实现提速,零售AUM攒下了面向未来的筹码;但资产质量压力没有出清,关注类、展期贷款和房地产链条的风险仍在释放,减值计提压制利润,核心一级资本缓冲偏薄。
1.7亿股六折起拍、无人报名,与其说是一次甩卖,不如说是市场对这些风险的真实报价。12月6日的拍卖结果会给出第一个答案,而吉林银行要真正扭转股权定价,最终还是要靠资产质量的拐点说话。
素材来源:新浪财经 · 原文发布于