
新湖农产(玉米)专题:2025-26年度我国进口玉米及替代品情况分析
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
来源:湖畔新言
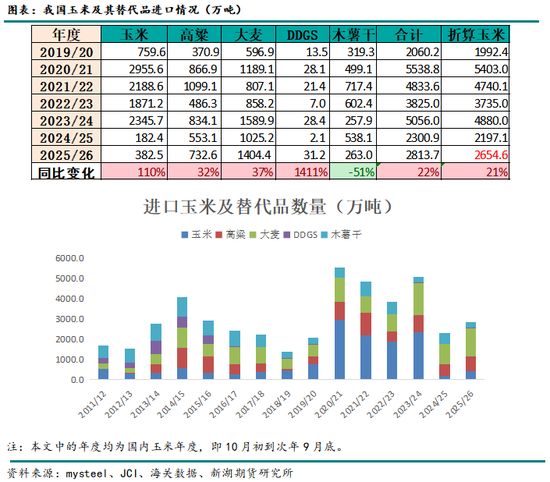
2025年10月到2026年9月,据海关数据统计,我国总计进口玉米382万吨,进口高粱733万吨,大麦1404万吨,DDGS 31万吨,木薯干263万吨,合计2814万吨,较去年同期2301万吨增加513万吨,增幅为22%
玉米进口
今年10月16日,国家发改委公布了《2027年粮食进口关税配额申请和安排细则》,2027 年粮食进口关税配额总量为:小麦(包括其粉、粒,以下简称小麦)963.6万吨,其中90%为国营贸易配额;玉米(包括其粉、粒,以下简称玉米)720万吨,其中60%为国营贸易配额;大米(包括其粉、粒,以下简称大米)532万吨,其中长粒米266万吨、中短粒米266万吨,50%为国营贸易配额。配额数量与2026年一致。我国玉米进口配额自2004年起至今均为720万吨,玉米进口配额内征收1%的关税,配额外则征收65%的关税。2020年之前我国每年玉米进口的数量均在配额之内,且进口配额的使用率相对较低,2020年初中美签订第一阶段贸易协议,之后我国开始大量进口美玉米,2020年我国进口玉米数量首次突破配额限制,达到千万吨以上的级别,同时2020/21年度因我国临储玉米完成去化,国内当期亦有大量进口玉米的需求,共同导致进口玉米数量激增,2020/21年度也是近几年我国玉米进口量最高的一年,此后我国对美玉米的进口数量也连年走低。2023/24年度我国大量进口巴西玉米,超1500万吨,巴西也成功挤下美国,登上我国进口玉米第一大来源国位置。2024年4月份附近,据悉我国进口玉米政策收紧,2024年8月份我国玉米月度进口量从百万吨降至40万吨以下,2024/25年度合计进口玉米仅182.4万吨,为近十多年最低年度进口量,2025/26年度我国合计进口玉米382.5万吨,同比增幅高达110%,但绝对量级依旧偏低,为近八年次低位,与2020年之前的年度进口均值接近。
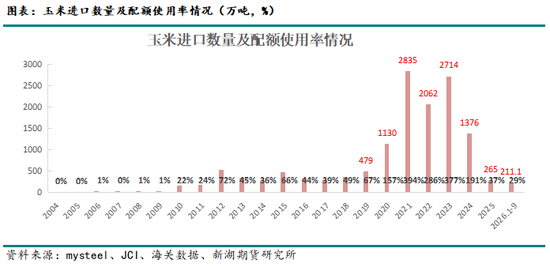
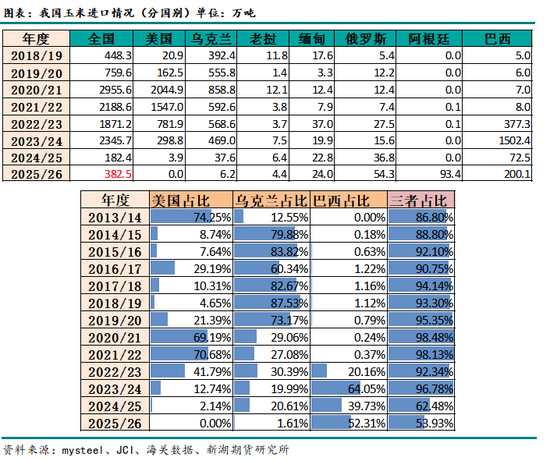
2025/26年度,即2025年10月至2026年9月,我国总计进口玉米382.5万吨,同比增加200.1万吨,增幅为110%。其中进口巴西玉米200.1万吨,同比增加127.6万吨,增幅为176.2%,巴西连续第三年成为我国进口玉米第一大来源国;玉米进口量居第二位的是阿根廷玉米,进口量为93.4万吨,这是2012年我国允许符合《进口阿根廷玉米植物检验检疫要求》的阿根廷玉米进口政策发布以来,首次年度进口量超过1万吨,此前最高年度进口阿根廷玉米数量为2021/22年度的0.083万吨,2026年6月份以来,我国月度进口阿根廷玉米开始大幅增加,6-9月份四个月进口阿根廷玉米共93.4万吨,阿根廷成为2025/26年度我国进口玉米第二大来源国;玉米进口量居第三位的是俄罗斯玉米,进口量为54.3万吨,同比增加17.5万吨,同比增幅为47.5%,这也是近十多年来我国进口俄罗斯玉米最多的一年,次高为上一年度,俄罗斯已连续第二年成为我国进口玉米第三大来源国。2025/26年度,我国未曾进口美玉米(据悉仅3月份进口12kg),主因自2025年开始的中美贸易博弈影响,关税水平变化较大,且近年来美玉米进口逐年下降趋势明显,政策为主要影响因素。2025/26年度,我国进口乌克兰玉米数量同比也在进一步下降,乌克兰地缘政治风险仍在,我国进口玉米来源国偏向南美及俄罗斯。
我国对美加征/取消反制性关税方面的时间线如下:
税委会公告2025年第2号:自2025年3月10日起,对原产于美国的部分进口商品加征关税。其中对美玉米加征15%关税,对高粱加征10%关税。(配额内进口美玉米关税16%)
税委会公告2025年第4号:自2025年4月10日12时01分起,对原产于美国的所有进口商品,在现行适用关税税率基础上加征34%关税,(配额内进口美玉米关税50%)
税委会公告2025年第5号:由34%提高至84%。
税委会公告2025年第6号:自2025年4月12日起,调整对原产于美国的进口商品加征关税措施由84%提高至125%。
税委会公告2025年第7号:自2025年5月14日12时01分起,调整对原产于美国的进口商品加征关税措施,由34%调整为10%,在90天内暂停实施24%的对美加征关税税率。停止实施《国务院关税税则委员会关于调整对原产于美国的进口商品加征关税措施的公告》(税委会公告2025年第5号)和《国务院关税税则委员会关于调整对原产于美国的进口商品加征关税措施的公告》(税委会公告2025年第6号)规定的加征关税措施。 (配额内进口美玉米关税26%)
税委会公告2025年第8号:自2025年8月12日12时01分起,调整《国务院关税税则委员会关于对原产于美国的进口商品加征关税的公告》(税委会公告2025年第4号)规定的加征关税措施,在90天内继续暂停实施24%的对美加征关税税率,保留10%的对美加征关税税率。 (配额内进口美玉米关税26%)
税委会公告2025年第9号:2025年11月10日13时01分起,停止实施《国务院关税税则委员会关于对原产于美国的部分进口商品加征关税的公告》(税委会公告2025年第2号)规定的加征关税措施。(配额内进口美玉米关税11%)
税委会公告2026年第6号:自2026年11月10日13时01分起,调整《国务院关税税则委员会关于对原产于美国的进口商品加征关税的公告》(税委会公告2025年第4号)规定的加征关税措施,在2个月内继续暂停实施24%的对美加征关税税率,保留10%的对美加征关税税率。(配额内进口美玉米关税11%)
按照此前市场相关消息来看,自2020年以来,我国超配额进口的这部分玉米多数进入到了国家储备库中,按照储备玉米三年一轮换的规律来看,超配额部分进储备库的进口玉米早就已经超过年限进入轮出阶段,进口储备玉米因粮质问题及年限问题库存压力较大,虽然在2025/26年度进口玉米拍卖成交率大幅走高,但年度内总计成交量仍不足600万吨,剩余进口储备玉米库存仍在千万吨级别,库存压力接连后移,仍是制约玉米价格上行高度的因素之一。预计在国内仍有大量进口储备玉米的情况下,包括美玉米在内的进口玉米数量仍将受到政策限制,目前来看按照1%关税计算,进口玉米无论是美玉米还是南美玉米都具有较高的利润空间,关注后续中美谈判相关消息以及我国进口玉米政策变化。
高粱进口
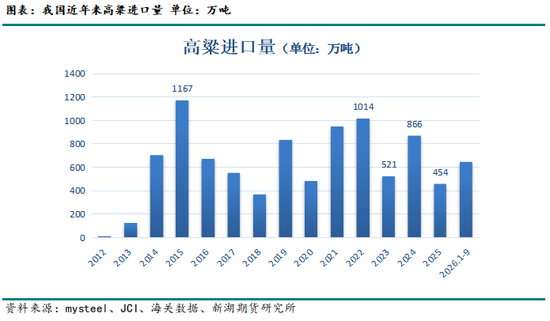
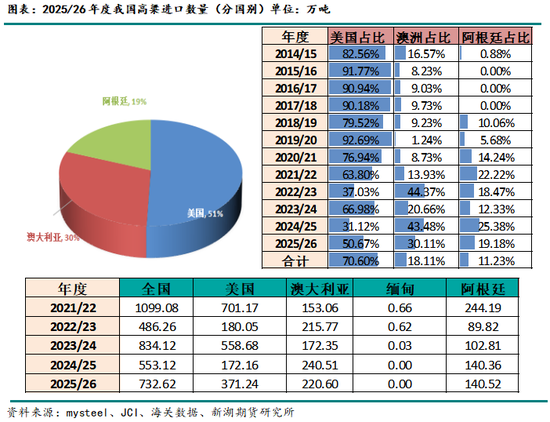
我国高粱进口没有配额制,进口数量相对玉米而言不受配额的限制。2025/26年度,我国总计进口高粱732.6万吨,较2024/25年度的553.1万吨,增加179.5万吨,增幅为32.5%,进口量同比增幅主要来自于美高粱进口量的增加,2025年因中美贸易关系,加征关税影响,美高粱进口量大幅下降,2025年4月份开始,我国月度进口美高粱数量均不足1万吨,2026年2月开始美高粱月度进口量重新回到万吨量级,一方面因关税压力较前期有所缓解,另一方面因2025/26年度前半程国内玉米价格显著上行,抬升了高粱的替代价值。从进口来源国来看,2025/26年度我国进口美高粱371.2万吨,同比增加199万吨,增幅为115.6%,占总高粱进口量的50.7%,2025/26年度美国重新成为我国高粱进口的第一大来源国;2025/26年度进口澳大利亚高粱为220.6万吨,同比减少19.9万吨,减幅为8.3%,2025/26年度澳大利亚再次回落为我国高粱进口的第二大来源国;我国对阿根廷大麦的进口量同比基本持平,仅略增0.2万吨,增幅为0.12%。从高粱进口来源国的分布来看,历年来我国进口高粱基本来自于美国,近年来进口美国高粱数量平均占比在80%附近,我国进口高粱对美国的依存度非常高,但同时我国也在扩大其他进口来源国,2022/23年度因美高粱大幅减产,我国进口澳大利亚高粱数量明显明显增加,占比亦显著提升,2024/25年,在美高粱进口受限情况下,我国对澳大利亚高粱进口量再度提升。不过从近些年的进口数量上看,若美高粱进口量下降则当年我国进口高粱数量就会有明显减少,因而美高粱对我国高粱进口仍具有较大的实质性影响。关注后续中美谈判对美高粱进口预期的变化。
大麦进口
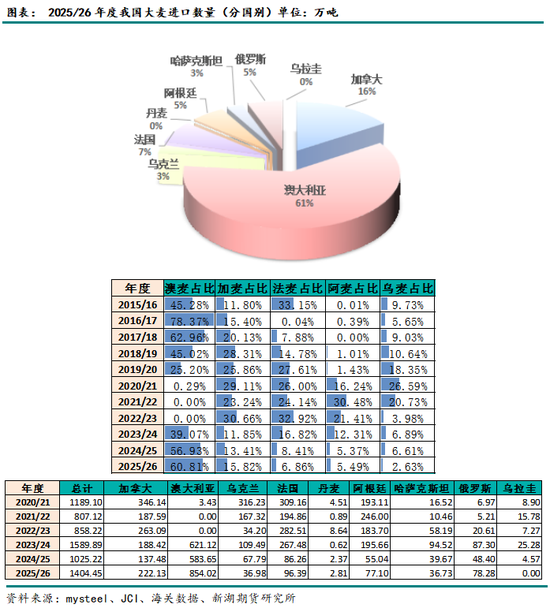
我国大麦对进口的依赖度较高,我国大麦的进口量常年占国内总消费的80%以上,我国进口大麦主要来自于澳大利亚、法国、加拿大、阿根廷和乌克兰,2018年我国开始对澳大利亚进口大麦进行双反调查,导致澳麦进口数量大幅下降,2020年我国正式对澳麦征收双反惩罚关税,澳麦进口基本停滞,加拿大、乌克兰、法国和阿根廷进口量占比明显增加,2022/23年度受俄乌冲突影响,乌克兰进口大麦数量降幅较大。2023年8月我国取消对澳大利亚大麦双反惩罚关税,澳麦得以重返我国大麦市场,2023年10月进口澳麦陆续到港,2023/24年度澳麦进口占我国大麦总进口量的39%,澳大利亚重新夺回我国大麦头号进口来源国称号。2024/25年度澳麦进口占比提升到57%,2025/26年度澳麦进口占比进一步提升到61%。
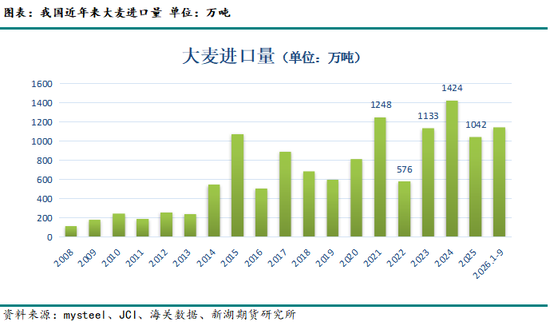
2025/26年度,我国进口大麦1404.45万吨,较上一年度进口大麦1025.22万吨,增加379.23万吨,增幅为37%,主因2025/26年度国内玉米在上市季,即年度前半程逆季节性大幅上涨,引发下游进口其他谷物意愿,以此替代国内高价玉米。分国别来看,2025/26年度我国进口澳麦854万吨,同比增加270万吨,增幅46.3%,自我国对澳麦取消双反惩罚性关税后,澳大利亚连续三年成为我国大麦进口的第一大来源国。大麦进口量居第二位的是加拿大,进口量为222万吨,同比增加85万吨,增幅为61.6%,加拿大连续两年成为我国进口大麦第二大来源国;居第三位的是法国大麦,进口量为96万吨,同比增加10万吨,增幅为11.7%。2025/26年度我国进口大麦数量排名前三位的和上一年度一致。
DDGS进口
我国商务部于2016年1月12日发起对美DDGS双反立案调查。分别于2016年9月23日和9月28日公布了该案肯定性初裁裁定,2017年1月11日,商务部公布对原产于美国的进口干玉米酒糟反倾销及反补贴调查的最终裁定,决定自2017年1月12日起,对上述产品征收反倾销税及反补贴税,税率分别为42.2%-53.7%及11.2%-12.0%不等(均高于初步裁定的双反税率),征收期限为5年。按照五年规定期限,美DDGS双反惩罚措施已于2022年1月11日到期。2022年1月11日,商务部公告2022年第5号和第6号令,关于对原产于美国的干玉米酒糟所适用的双反措施发起期终复审调查的公告。2023年1月11日,商务部公告2023年第1号和第2号令,关于原产于美国的进口干玉米酒糟所适用双反措施期终复审裁定的公告,决定自2023年1月12日起,对原产于美国的进口干玉米酒糟继续征收反补贴税,实施期限为5年。
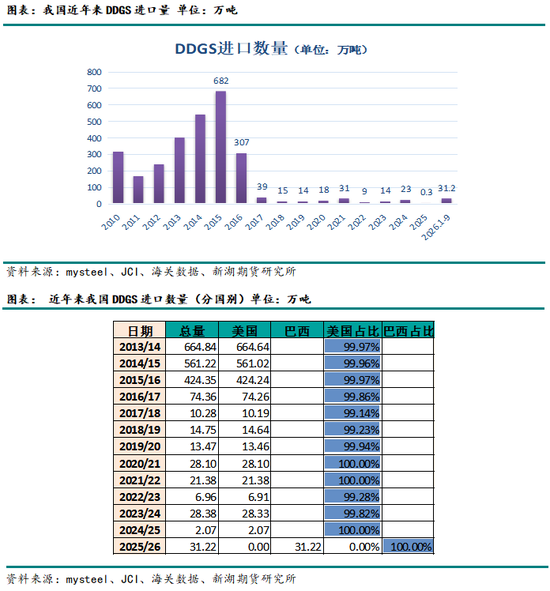
中国进口的DDGS几乎全部都来自美国,随着自2016年对美DDGS双反的进行,我国DDGS进口数量锐减。自2025年4月起至今,我国月度进口美国DDGS数量均为零,而自2026年4月起,进口巴西DDGS陆续到货,成为2025/26年度我国进口DDGS第一大来源国。
2025年5月,海关总署发布2025年第105号公告,即《关于进口巴西玉米酒糟粕和花生粕植物检疫要求的公告》,同月中巴签署《关于巴西玉米酒糟粕和花生粕输华卫生与植物检疫要求议定书》,为出口奠定法规基础。2026年2月,首批巴西玉米酒糟粕(DDGS)启航运往中国,标志着从政策许可到实际贸易落地。巴西是全球主要玉米生产国,玉米原料资源充裕,能够为DDGS生产提供稳定原料支撑,伴随当地玉米深加工行业快速扩张,巴西DDGS产能持续增长,凭借完善的产业配套与稳定产能,巴西DDGS可能将成为我国DDGS进口的重要来源。
2025/26年度DDGS进口量为31.22吨,较2024/25年度的2.07万吨增加29.15万吨,增幅为1411%,但绝对数量仍处低位。不过在巴西DDGS加入我国进口名单后,年度进口量存在达一百万吨的预期,对玉米的替代影响可能会有所增加,但按照按1吨DDGS可以替代0.4吨玉米和0.6吨豆粕来粗略计算,100万吨DDGS仅可以替代40万吨玉米,对玉米市场的影响预期仍可继续忽略不计。
木薯干进口
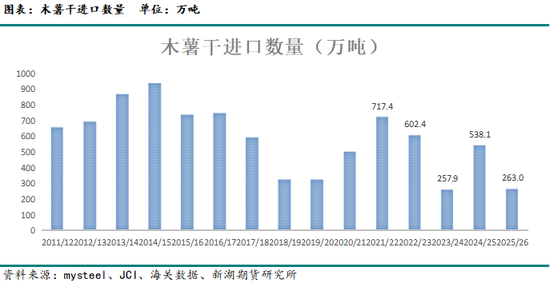
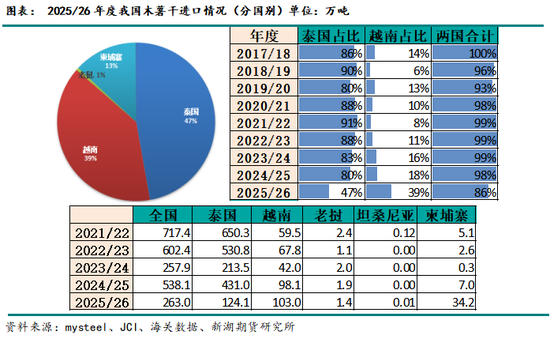
我国木薯干进口主要来源于泰国和越南等东南亚国家,其中进口泰国木薯干占比最大,约80%-90%。2023/24年度,因泰国木薯受叶斑病蔓延的影响,单产大幅下降,木薯产量降幅较大,因而2023/24年度我国进口木薯干数量同比明显减少,2024/25年度泰国木薯产量修复,我国进口量亦跟随增加。2025/26年度东南亚木薯产量再次出现较大幅度的下降,导致价格走高,进口量明显下降。
2025/26年度我国总计进口木薯干263万吨,较去年进口量538万吨减少275万吨,进口数量腰斩,同比降幅为51.1%,其中进口泰国木薯干124万吨,同比减少307万吨,减幅为71.2%,进口泰国木薯干占比从此前的80%左右降到了当前的47%。据2026年7月份泰国木薯贸易协会表示,作为全球主要的木薯出口国,泰国的木薯产业近年来正遭受几种严重疾病的轮番侵袭。其中花叶病(CMD)作为行业头号杀手,自2018年底从邻国传入泰国,近年来在泰国东部和东北部主产区大面积蔓延。在严重感染的情况下,木薯产量损失可高达 30%-80%,甚至绝收。当前泰国的“五年防治计划(2023—2027年)”并没有达到专家和业内人士预期。目前木薯花叶病在泰国已蔓延至400万-500万莱(约合1200万-1500万公顷),占泰国木薯种植总面积的一半以上,每莱产量已经低于邻国。灾情在泰国东部和东北部南部地区尤为严重,影响了高达70%的人口。这导致泰国每莱(约0.4英亩)的平均产量骤降至仅2.5吨,而越南利用灌溉系统和抗病品种,每莱产量仍高达4吨。泰国仅有不到5000莱的抗病种植面积,而越南抗性品种的种植面积已激增至65万莱。2025/26年度我国进口越南木薯干并未减少反而创下近年来新高,为103万吨,同比增加4.8万吨,增幅为4.9%,占比攀升到39%。当前来看泰国仍是我国木薯干进口的第一大来源国,但若泰国木薯病虫害继续蔓延,越南木薯进口量恐将超过泰国,亦将影响我国下一年度进口木薯干总量。
碎米进口
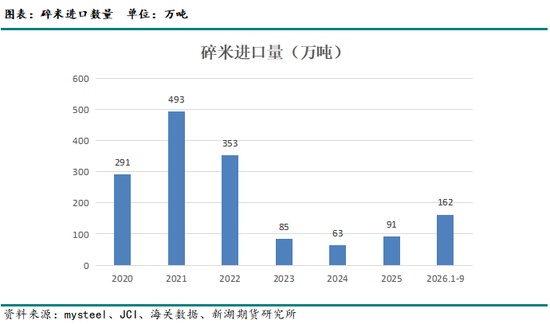
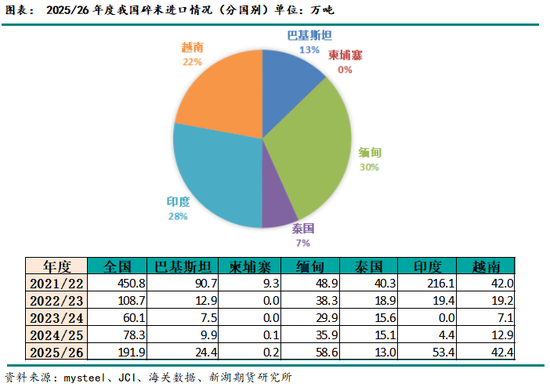
我国碎米进口主要来自于印度、巴基斯坦、越南、缅甸等国,其中2021/22年度进口印度碎米高达216万吨,占当年全部碎米进口量的47.9%。但2022/23年度印度碎米进口量骤减至19.4万吨,主因印度大米出口禁令影响。2022年因全球地缘政治冲突加剧、极端气候引发水稻减产预期以及印度亟需平抑国内粮食价格需求共振下,印度政府陆续出台了大米出口禁令,2023/24年度我国已没有来自印度的进口碎米了,且随着我国内贸玉米价格的大幅下跌,各类替代品的比价优势在减弱,碎米是我国玉米价格大幅上涨催生的小众替代品,随着当期我国玉米价格的下跌,进口量也明显减少。2024年9月,印度开始逐步放松出口管制。2024/25年度我国进口碎米78.3万吨,同比增加18.2万吨,增幅为30.3%。2025年3月印度政府已取消所有大米出口限制,2025/26年度我国进口碎米191.9万吨,同比增加113.6万吨,增幅高达145%,其中来自缅甸的碎米进口量仍是最大的,自2022年印度大米出口禁令发布以来,缅甸成为近四年我国碎米最大进口来源国,2025/26年度我国进口缅甸碎米58.6万吨,占总进口量的30.8%,不过今年我国进口印度碎米大幅增加,进口量为53.4万吨,仅次于进口缅甸碎米数量,占总进口量的27.8%。2025/26年度我国进口碎米数量增加不仅有印度大米出口禁令放开的影响,也是国内玉米价格上涨带来的进口碎米比价优势回归因素。不过2026年11月份,印度大米出口商联合会(IREF)发出警告称,随着国际市场上碎米价格突破每吨360美元,且海外买家与国内行业(包括乙醇生产商和家禽饲料生产商)之间的竞争日益加剧,印度可能会重新对碎米出口实施限制。
总结
2025/26年度,我国总计进口玉米382.5万吨,同比增加200.1万吨,增幅为110%。其中巴西连续第三年成为我国进口玉米第一大来源国;玉米进口量居第二位的是阿根廷玉米,进口量为93.4万吨,这是2012年我国允许符合《进口阿根廷玉米植物检验检疫要求》的阿根廷玉米进口正常发布以来,首次大量进口;玉米进口量居第三位的是俄罗斯玉米。2025/26年度,我国未曾进口美玉米(据悉仅3月份进口12kg),主因自2025年开始的中美贸易博弈影响,关税水平变化较大,且近年来美玉米进口逐年下降趋势明显,政策为主要影响因素。近两年来我国进口玉米来源国偏向南美及俄罗斯。关注后续中美谈判对美玉米进口数量的影响,预计在国内仍有大量进口储备玉米的情况下,包括美玉米在内的进口玉米数量仍将受到政策限制,因而预计2026/27年度我国进口玉米数量总体在政策的调控下仍将延续低位。
2025/26年度,我国总计进口高粱732.6万吨,同比增加179.5万吨,增幅为32.5%,进口量同比增幅主要来自于美高粱进口量的增加,2025年因中美贸易关系,加征关税影响,美高粱进口量大幅下降,2026年2月开始美高粱月度进口量重新回到万吨量级,一方面因关税压力较前期有所缓解,另一方面年度前半程国内玉米价格显著上行,抬升了高粱的替代价值。2025/26年度美国重新成为我国高粱进口的第一大来源国,历年来我国进口高粱基本来自于美国,我国进口高粱对美国的依存度非常高,但同时我国也在扩大其他进口来源国,不过从近些年的进口数量上看,若美高粱进口量下降则当年我国进口高粱数量就会有明显减少,因而美高粱对我国高粱进口仍具有较大的实质性影响。关注后续中美谈判对美高粱进口预期的变化。
2025/26年度,我国进口大麦1404.45万吨,同比增加379.23万吨,增幅为37%,主因2025/26年度国内玉米在上市季,即年度前半程逆季节性大幅上涨,引发下游进口其他谷物意愿,以此替代国内高价玉米。自我国对澳麦取消双反惩罚性关税后,澳大利亚连续三年成为我国进口大麦第一大来源国。2025/26年度我国进口大麦数量排名前三位的国家和上一年度一致。因2026/27年度玉米市场供需预期较上一年度宽松,预计2026/27年度我国进口大麦数量同比难有明显增加。
2025/26年度DDGS进口量为31.22吨,同比增加29.15万吨,增幅为1411%,但绝对数量仍处低位。不过在巴西DDGS加入我国进口名单后,年度进口量存在达一百万吨的预期,对玉米的替代影响可能会有所增加,但按照按1吨DDGS可以替代0.4吨玉米和0.6吨豆粕粗略计算,100万吨DDGS仅可以替代40万吨玉米,对玉米市场的影响预期仍可继续忽略不计。
2025/26年度我国总计进口木薯干263万吨,同比减少275万吨,进口数量腰斩,降幅为51.1%,其中进口泰国木薯干同比减少307万吨,减幅为71.2%,因泰国木薯花叶病蔓延到泰国木薯种植总面积的一半以上,导致产量大幅下降。当前来看泰国仍是我国木薯干进口的第一大来源国,但若泰国木薯病虫害继续蔓延,越南木薯进口量恐将超过泰国,亦将影响我国2026/27年度进口木薯干总量预期。
2025/26年度我国进口碎米191.9万吨,同比增加113.6万吨,增幅高达145%,其中来自缅甸的碎米进口量仍是最大的,自2022年印度大米出口禁令发布以来,缅甸成为近四年我国碎米最大进口来源国,2025/26年度我国进口印度碎米大幅增加,仅次于进口缅甸碎米数量,进口印度碎米数量增加不仅有印度大米出口禁令放开的影响,也是国内玉米价格上涨带来的进口碎米比价优势增加因素。不过接下来印度可能会重新对大米出口实施限制,叠加2026/27年度我国玉米市场供需偏向宽松预期,将减少我国2026/27年度的碎米进口数量预期。
综合以上数据,玉米、高粱、大麦、DDGS、木薯干,这五个进口玉米替代品种,在2025/26年度,除木薯干外,其余四个品种进口量同比均有较大幅度的增加,但同比增加的绝对数量依旧有限,五种谷物合计进口2814万吨,较去年同期2301万吨增加513万吨,增幅为22%。因国内进口谷物库存较大,我国从2024年开始收紧进口谷物政策,有效限制了我国进口谷物的数量,但因2025/26年度国内玉米在上市季,即年度前半程逆季节性大幅上涨,引发下游需求主体进口替代谷物意愿,包括碎米等小众替代品进口亦出现增量,因而导致年度进口谷物数量同比明显增加,但这部分进口谷物集中在2026年二三季度到货,亦造成了大量的结转库存,在市场预计2026/27年度国内玉米市场整体供需格局同比偏向宽松的情况下,我们对2026/27年度进口谷物数量同比存在小幅下降预期。
2026年11月13日
新湖农产组
分析师:孙昭君
从业资格号:F3047243
投资咨询号:Z0015503
审核人:刘英杰
审核人从业资格号:F0287269
审核人投资咨询号:Z0002642
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于