
光大期货:11月18日软商品日报
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
白糖:
(张笑金,从业资格号:F0306200;交易咨询资格号:Z0000082)
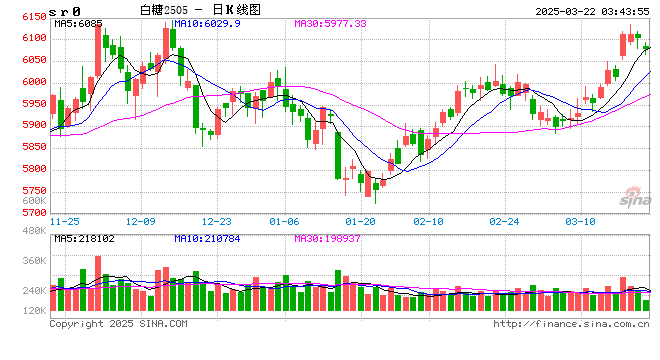
消息方面,印度合作糖厂全国联合会(NFCSF)的数据显示,截至 11 月 15 日,印度食糖产量同比增长 55% 至 242.1 万吨,增量主要来自马哈拉施特拉邦提前且强劲的开榨节奏。糖厂累计压榨甘蔗 2905.3 万吨,较上年同期 2009.0 万吨增长 44.61%;平均出糖率由 7.75% 提升至 8.33%。但开机糖厂数量有所减少:当前开机 314 家,上榨季同期为 342 家,减少 28 家,降幅 8.19%。现货报价方面,广西制糖集团陈糖报价区间为5100~5160元/吨;云南制糖集团陈糖报价4930~4980元/吨;加工糖厂主流报价区间为5560~5910元/吨。原糖方面,巴西压榨进入尾声、边际供应有限,市场焦点转向印度压榨进度,短期持续验证支撑是否有效,预计延续窄幅整理。国内方面,广西已有12家糖厂开榨,云南开榨糖厂数量为8家,新糖上市量逐渐增加,叠加高库存与消费淡季,市场持续承压,但昨日创新低并反弹后暂时可理解为成本支撑有效,短期不宜继续杀跌。
棉花:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周二,郑棉主力合约环比上涨0.19%,报收15565元/吨,主力合约持仓环比减少7843手至63.31万手。国际市场方面,宏观层面仍是近期市场关注重点,美元指数高位震荡,美联储12月加息预期偏强,关注中、美、俄三国元首会面相关消息。国内市场方面,近期郑棉期价窄幅震荡运行,昨日持仓环比下降。从基本面的角度来看,当前供需格局仍相对宽松,新棉持续上市,下游纺织企业开机负荷未见明显好转,库存逐渐累积,产业链供需角度看上行驱动有限。但本年度轧花厂皮棉成本偏高,低价出货意愿较弱,而下游在01合约低价接货意愿较强,下方空间同样有限。综上,我们认为当前郑棉多空因素交织,上下方空间均相对有限,预计短期郑棉期价仍区间震荡运行为主,后续需持续关注需求、库存、持仓等相关数据。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
新浪合作平台光大期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于