
豆粕:修复已至,空间未开
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
大地期货研究院
观点小结
核心观点:震荡美盘反弹受限,巴西播种顺利且天气整体正常,产量未有下调预期;国内到港充足,库存高消费差,现货市场承压运行。短期估值已修复,但反弹受限,下方有成本支撑,预估盘面震荡为主,关注巴西天气是否有变数。
现货基差:中性国内大豆到港多、库存高,养殖亏损严重,下游随用随买维持刚需,现货仍在承压,基差弱势运行。
南美大豆:偏空巴西播种和天气整体正常,产量未有下调预期,短期天气预期尚可。阿根廷大豆进入播种期,预估产量正常。
美国大豆:中性USDA报告利多,但受原油下跌外溢和巴西天气正常、出口挤压影响,反弹受限。管理基金净多继续下滑。
进口采购:中性华鸿跟踪,上周新增美豆采购44万吨,巴西豆188万吨。累计对美采购2017万吨。
大豆压榨库存:中性近两周油厂开机继续下滑,但预估月度压榨量仍比较乐观,保障豆粕供应。到港充足,港口和油厂大豆库存仍比较高。
豆粕消费库存:偏空 养殖亏损严重,豆粕随用随买为主,下游买兴不佳,消费中性没有增量,豆粕库存高企,且油厂高开机仍将维持,豆粕去库之路艰难。
宏观层面:偏空 巴西雷亚尔继续贬值,能源继续下跌,美元指数上涨压制商品估值。APEC领导人会晤。
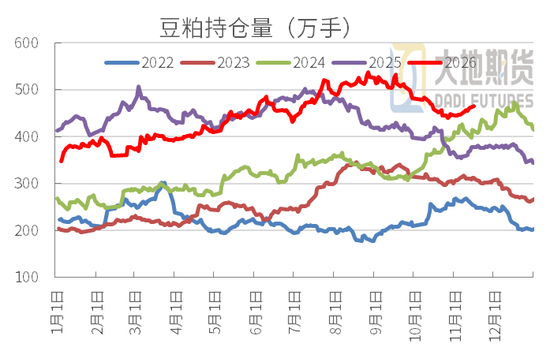
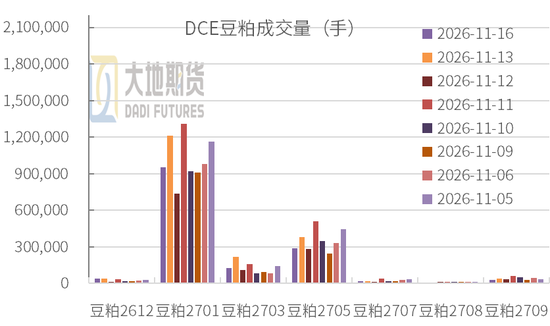
期货:估值修复型的资金回流,
而非趋势性做多
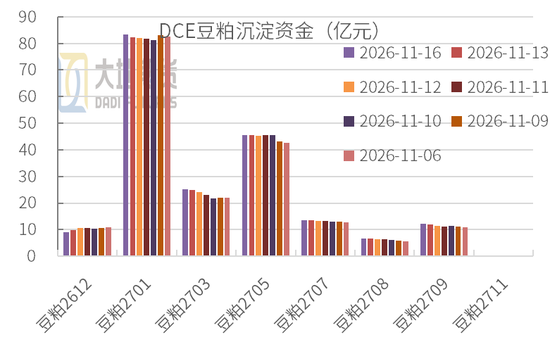
估值修复:11月9日以来,豆粕期货价格受USDA报告利多,呈现“价格冲高回落,资金持续净流入,整体增仓”的特征,内核是成本驱动的估值修复,并非趋势资金加多。
价格回落后,资金低位承接。增量主要在远月,近月被减持,头部多头净多下滑。
到港充裕,库存处于历史同期高位,需求一般,上游巴西无天气驱动,压制资金不敢大力加多。
01
美豆反弹动能衰减
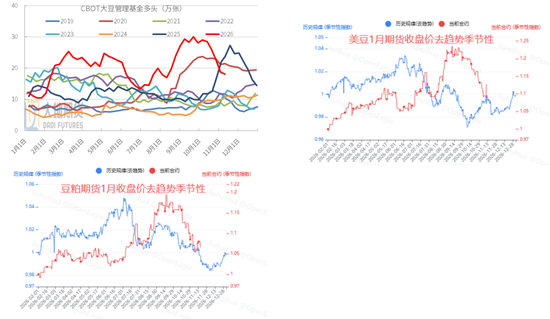
美豆基金净多继续减仓
美豆基金持续减持多单,净多头寸逐步回落:9月下旬到10月上旬,美豆管理基金净多维持28-30万手的高区间,10月下旬加速减仓,截至11月10日,净多已降至18.14万手。StoneX预估,截至11月16日,美豆净多约有12.16万手,处于低位小幅震荡状态。当前持仓已经较9月峰值下降50%以上。
CFTC,大地期货研究院
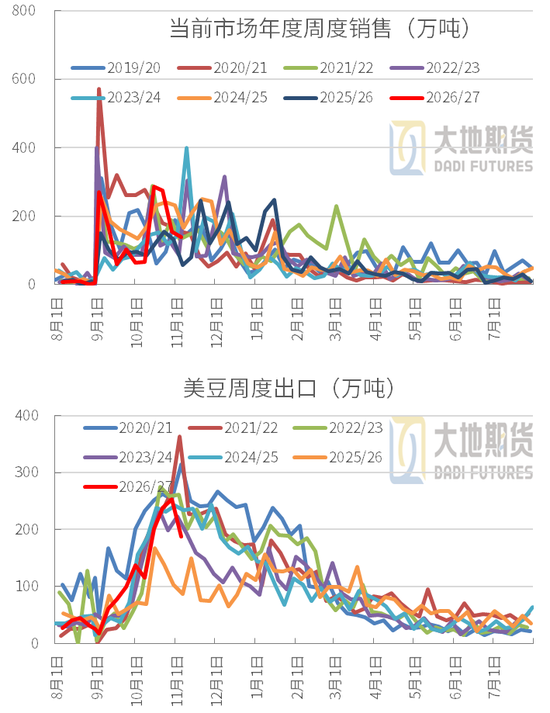
美豆出口销售已完成计划的67%
美豆周度出口销售:截至11月5日当周,26/27年度美豆净销售115万吨(对华69万吨),近两周累计销售261万吨。当周出口大豆188万吨,近四周累计出口881万吨。
截至11月5日当周,26/27年度累计出口大豆1390万吨,未执行1749万吨,出口+未执行3139万吨,占出口计划4681万吨的67%。
当周对华出口127万吨,累计对华出口884万吨,对华未执行780万吨,对华合约总量1664万吨。其中未知目的地537万吨。
中国口径,迄今中国美豆采购累计约2050-2100万吨。
USDA,大地期货研究院
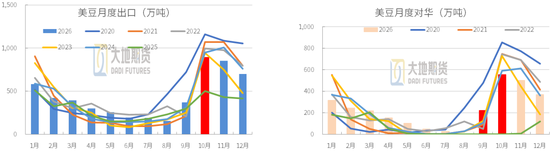
美豆月度出口
美豆收割完成96%,收割压力几乎消退。中国采购支撑美豆出口销售,9月出口365万吨,10月出口892万吨。11月前两周累计检验约364万吨,预估11月出口大豆850万吨。
对华出口:9月美国对华出口221万吨大豆,10月对华出口约554万吨,11月前两周累计对华检验约197万吨,预估11月对华出口500万吨。
中国迄今累计采购美豆约有2050-2100万吨。
USDA,大地期货研究院
美豆压榨预估
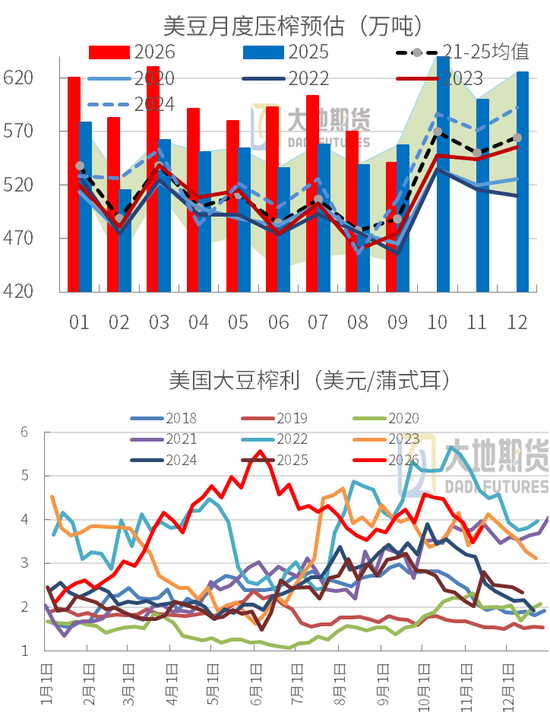
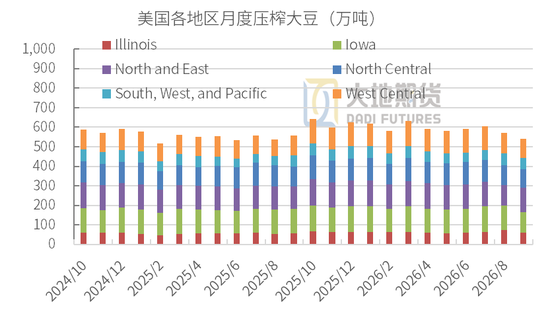
9月美豆压榨下滑:9月美豆压榨大豆541万吨,同比-3%,较前三年均值+5%。中西部西部地区降雨干扰大豆收获和供应,迫使部分工厂减少开工,其中爱荷华州9月压榨同比-14.2%。压榨下降导致豆油和豆粕供应收紧。10月预估压榨大豆640万吨。
NOPA预估10月压榨量跃升至创纪录的2.34亿蒲,环比大增19.3%,同比+2.9%,但11月非计划停机较多,或导致年度压榨不及27.65亿蒲。
美豆榨利:截至11月13日当周,美豆榨利3.83美元/蒲式耳,环比上涨3.23%,高于上年同期的2.15美元。2025年全年平均榨利约有2.46美元,2024年为2.44美元。
USDA,大地期货研究院
02
南美丰产是基准,
天气是期权
雷亚尔贬值加快销售,天气正常升贴水下跌
巴西雷亚尔继续贬值:上周雷亚尔继续贬值约2%,美盘反弹,期货反弹+雷亚尔贬值完全对冲了升贴水下移,支撑巴西国内现货价格,同时刺激农户加快售粮节奏。巴西上周销售大豆约370万吨,为8月以来最好表现;昨日销售85万吨。迄今新作预售32%,上年同期28%,MT新作已经销售48%,上年同期37%。
11月Conab维持26/27年度巴西产量预估1.8162亿吨,出口1.1797亿吨不变,期末库存下调41万吨至612.5万吨,巴西国内供应充足的预期不变。
巴西播种和天气基本正常,升贴水周度下跌,4月船期最低跌至-18美分/蒲式耳,但港口一口价波动较小。
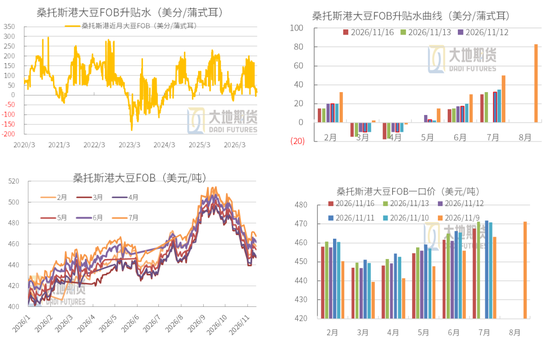
Imea,大地期货研究院
巴西大豆到中国CNF升贴水
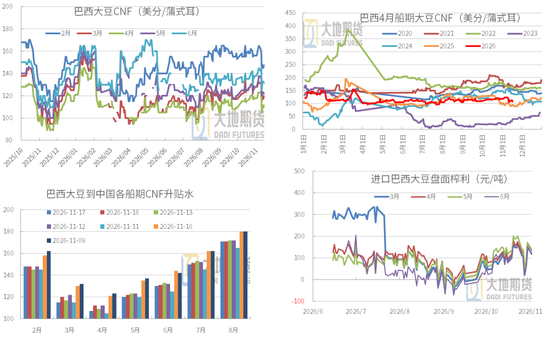
巴西大豆CNF升贴水:巴西FOB升贴水下跌,到中国CNF周度下跌9-15美分不等,其中4月船期已跌至107美分/蒲式耳。12-3月船期的美豆CNF在280-310美分不等。
巴西大豆成本:2月船期完税价3759元/吨左右,3-5月巴西大豆成本最低,约3650元/吨,周度便宜10元左右。盘面榨利110-170元/吨不等,榨利略有好转。
巴西播种和天气整体正常
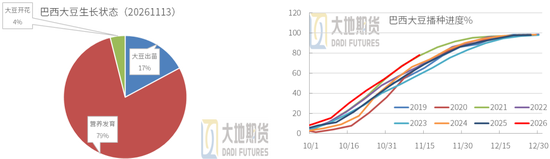
Agrural:巴西大豆播种78%,前周为64%,上年同期71%。南部天气区域稳定,MT和东北部的良好降雨推动播种。已播大豆中,78.7%处于营养生长期,17.1%处于出苗期,3.9%处于开花期。
中西部播种接近尾声:MT播种临近尾声,多地降雨较少,出现短期干旱;MS播种接近完成,降雨归回改善作物生长条件;GO播种进入最后阶段,部分灌溉田已经现蕾。
南部:PR暴雨造成局部播种延误,不利于种子发芽,或导致重播;RS播种节奏良好,大豆出苗情况佳。
北部和东北部:播种推进,干旱造成的影响相对有限。
预计未来10天,巴西将出现大范围强降雨,MG及周边地区降雨量最高。整体看,巴西天气正常,市场并未下调巴西新作产量预估。
巴西大豆出口分析
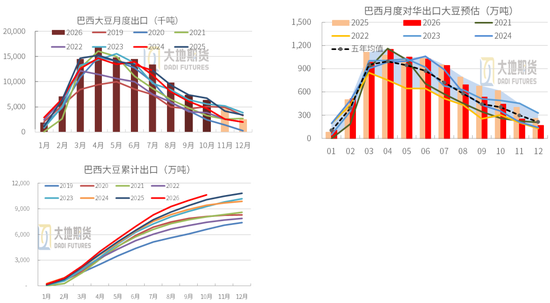
巴西大豆月度出口:10月巴西出口大豆634.4万吨,1-10月累计出口大豆1.065亿吨。路透跟踪,11月迄今已经发船193万吨,待运193万吨,预估11月出口387万吨,12月250万吨,2026自然年度出口约1.139亿吨,上年共出口1.082亿吨。
巴西对华出口:9月对华出口533万吨,预估10月对华装船445万吨,1-10月累计对华7446万吨。11月迄今对华147万吨,预估全月对华250-300万吨。12月预估170万吨2026自然年度预估对华出口7866万吨,占比69%。中国占比回落,非中国市场全面放量,巴西大豆出口市场多元化显著提速。2025年对华出口8543万吨,占比79%。
SECEX,大地期货研究院
03
国内供强需弱持续
大豆采购与进口
大豆采购:市场跟踪,12月船期完成采购;1月采购完成64%;2月船期采购完成60%,上周跟踪采购40船。
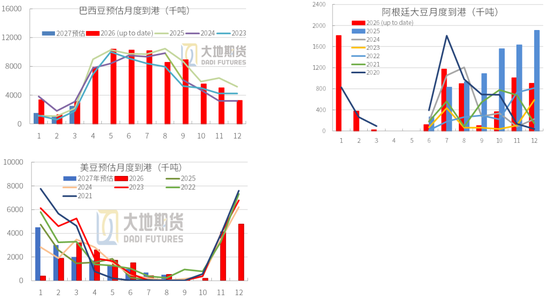
大豆船期:10月实际进口大豆734万吨,路透跟踪11月船期1029万吨(其中美豆412,巴西豆504万吨,阿根廷豆101万吨,乌拉圭豆13万吨),12月已有902万吨(其中美豆479万吨,巴西豆326万吨,阿根廷豆90万吨)。
到港预估:11-12月月均到港900-950万吨。
大豆到港节奏平缓,原料端到港充足
大豆到港:11月13日当周,油厂大豆到港193.7万吨,前周210万吨,近四周累计到港810万吨。11-12月平均月到港或达900-950万吨,到港量比较高,1月底前保障大豆供应充足。
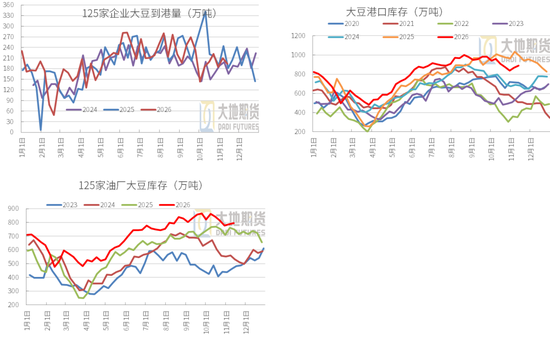
大豆库存:截至11月13日当周,全国港口大豆库存889万吨,环比+20.2万吨,同比-53.5万吨。油厂大豆库存795.39万吨,环比+8.52万吨,同比+47.68万吨。
目前港口和油厂大豆库存比较充足,11-12月到港处于高位,将保障国内大豆供应继续宽松,施压现货市场。
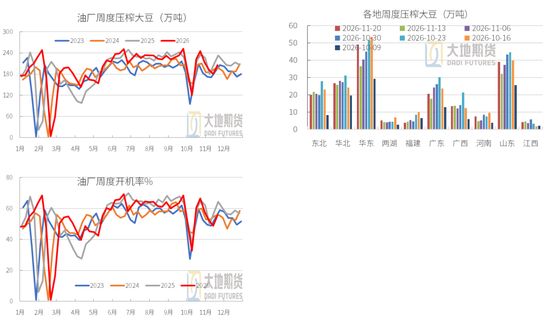
油厂周度开机率下降
油厂周度开机率下滑:11月13日当周油厂压榨大豆180.09万吨,开机率48.88%,周度开机低于预期且继续下降,主要是油厂检修增加;本周预估压榨205.53万吨,开机率55.79%。
钢联统计, 10月油厂压榨大豆866万吨,预估11月压榨大豆949万吨,同比+47万吨,油厂压榨保持高位,豆粕供应充足。
供应减少但消费一般,库存压力持续
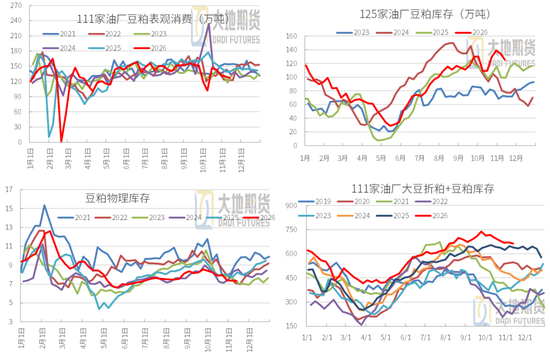
豆粕表需:油厂开机下降但豆粕库存水平高,下游养殖亏损严重,补库意愿差,随用随采为主,且倾向下调豆粕添加比例,豆粕消费一般。
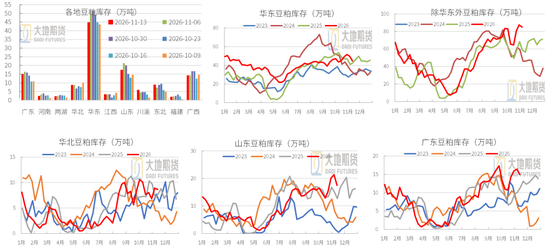
油厂豆粕库存:截至11月13日当周,豆粕库存125.23万吨,周度-9.46,同比+25.94万吨。未执行合同周度-41.7万吨至452万吨。
9月底豆粕库存130万吨,10月开机下降但累库至139万吨,预估11月去库至120万吨,12月110万吨,整体供应依然宽松。
物理库存稳定:豆粕现货价格弱势震荡,下游补库意愿依然谨慎,随用随采为主,饲料企业库存保持低位平稳。全国饲料企业库存周度-0.06天至7.32天,上年同期8.23天。
各地区豆粕库存水平
豆粕现货和基差
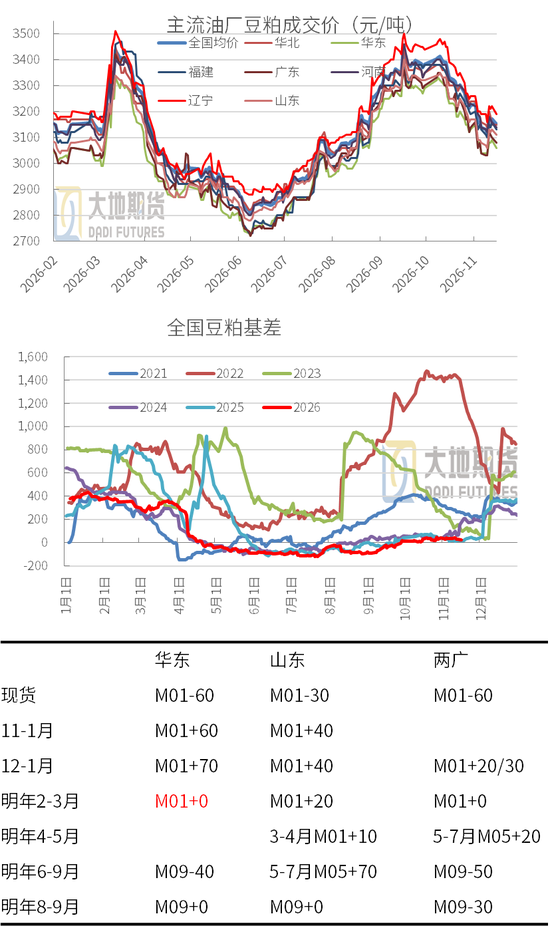
豆粕期货反弹受限:USDA报告利多,美豆止跌反弹,但受美豆和宏观影响,加上巴西天气较好影响,美豆反弹受限。国内豆粕受现货供应宽松压制再度回落,当前M01最新报价3077元,上周最低3053元。基本面继续关注巴西天气和国内到港去库节奏。
豆粕现货:供应宽松,豆粕现货震荡调整为主,成交清淡。沿海现货最低在3020元左右,上周最高反弹至3100元左右。华东、广东价格最低。
豆粕基差:沿海现货基差最低在-50到-60区间震荡,12-1月成交价在M01+70左右,明年8-9月在M09+0左右。基差小幅波动。
刘慧华
从业资格证号:F03113154
投资咨询证号:Z0020507
联系方式:liuhh@ddqh.com
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于