
生猪:阶段性反弹,但压力仍在
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
紫金天风期货
观点小结
核心观点:底部调整 在天气降温,终端需求回暖预期以及空头主动离场,期货价格率先超跌反弹的情况下,市场信心及情绪回暖,二育进场情绪增加,集团企业以及中小规模化企业有压栏挺价情绪,现货价格企稳反弹。
虽然随着天气降温后,腌腊灌肠逐步启动,肥猪需求进入旺季,而市场大猪相对偏少,标肥价差进一步扩大,这进一步增加压栏挺价的意愿,但11月从规模化企业计划出栏来看,商品猪月度出栏环比呈现增加趋势,加上较高的冻品库存还等待释放,因此市场现阶段猪肉并不紧缺,终端需求当前也并未真正改善多少,因此短期的反弹并不能代表市场已经进入偏紧的状态。
中长期来看,三季度的母猪存栏对应的是明年二季度商品猪出栏量。因现阶段市场对明年产能供应是否偏紧或者偏紧的周期存在较大的分歧,也难以用具体数据去推导明年具体行情,因此现阶段对待远月行情应多保留一些客观、理性。虽然是否是底还不好判断,但这样的现货以及远月期货的悲观价格,将被迫使养殖端降产能去缓解现阶段紧张现金流以及应对未来可能的经营危机,因此建议后续操作重点关注母猪存栏环比下滑以及仔猪补栏对应的商品猪出栏周期,或许会有偏紧的预期,但首先需等待现货市场的转变,若出现持续性偏紧,或许才会带来一段趋势性行情。
期货方面:上周期货合约反弹,主要是市场对养殖端在前期持续抛售后供应压力缓解以及腌腊灌肠启动后,肥猪需求增加,标肥价差持续走扩,带动养殖端压栏以及二育的预期,期货2701合约率先反弹,在期货反弹上涨的情绪支撑下,现货市场的信心有所恢复,现货跟随走强。但现阶段出栏体重环比呈现增加趋势,冻品库存仍在历史高位,11月商品猪供应量也不存在缺口,在需求没有爆发的情况下,2701合约反弹空间不会很大,因此整体来看2701合约短期仍以底部震荡为主,春节期间上方或仍有空间,但空间不大,如出现超预期上涨,压栏以及二育节奏出现较大幅度的变化,将增加春节前供应压力。
期货合约月差:观望 因二育节奏、加上去产能幅度以及需求旺季兑现情况市场存在分歧,期货合约月间差驱动不明显,暂且观望
期货合约2611:底部调整 盘面超跌修复,但现货供需宽松的局面并未出现有效改善,短期反弹阻力较大
供给面:偏空11月规模化企业计划出栏量环比增加
需求面:偏多 需求端逐步进入腌腊灌肠以及家庭消费旺季
冻品库存:偏空 冻品库存在近几年同期高位,并进入高价去库存节奏
市场情绪:中性近期现货价格反弹,让市场的悲观情绪有一定的缓解
政策:中性母猪存栏数据大幅下跌,官方对各地继续持去产能推动减缓,但监督执行落地较为严格
养殖利润:偏多养殖企业亏损扩大,压栏以及二育相对谨慎,各企业母猪去产能或加速
基差:中性 主力合约超跌修复后,估值相对合理
行情回顾
期现价格回顾
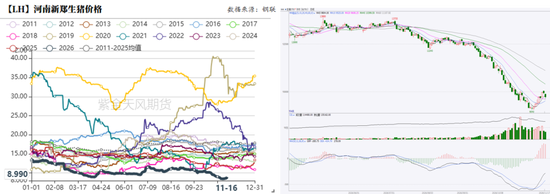
天气降温,终端需求端有所好转,部分地区腌腊灌肠已经启动,屠宰企业开机率环比增加,在标肥价差走扩的趋势下,二育入场相对积极,规模企业挺价压栏意愿增加,市场供应短暂偏紧,现货价格持续反弹。截止到11月16日,河南新郑生猪价格8.99元/公斤,较上周同期反弹0.56元/公斤。上周期货盘面率先于现货价格反弹,本周在整数关口受压回调。
供给端分析
能繁母猪维持持续去产能趋势
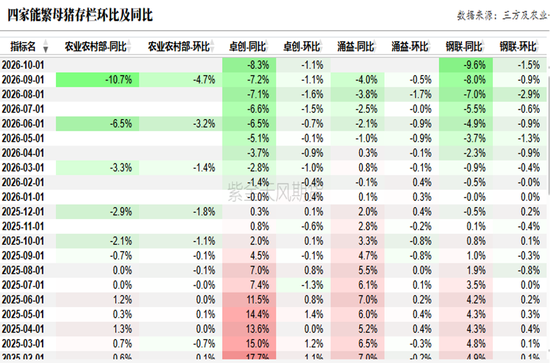
2026年三季度末,全国能繁母猪存栏3602万头,同比少433万头,降10.7% 。比二季度末又少了 178 万头,环比降 4.7%。钢联数据显示2026年10月能繁母猪存栏量为环比下降1.5%,同比下跌9.6%;涌益数据显示10月能繁母猪存栏量环比下跌0.8%,同比减少5.3%;卓创数据显示10月能繁母猪存栏量环比下降1.13%,同比减少8.3%。
无论三方咨询机构数据,统计数据、调研数据还是从养殖利润亏损、公司现金流以及经营亏损推导,三季度母猪存栏减少速度环比加快。
数据来源:紫金天风期货研究所整理
母猪淘汰量居于高位
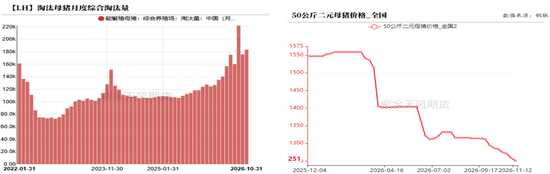
因养殖利润进入持续亏损阶段加上政策引导5月以来市场母猪去产能加速,6月及7月淘汰母猪屠宰量同比增幅较大,因8月仔猪补栏情绪低迷,仔猪价格以及母猪价格整体维持偏弱调整,加上现金流越发紧张,企业被迫去产能意愿增加,8月母猪淘汰量继续大幅增加,因9月及10月现货价格持续低迷,仔猪出售利润持续大幅亏损,因此9月以及10月母猪淘汰量居于高位。钢联样本企业数据显示,2026年10月淘汰母猪为18.3万头,环比增加4%,同比增加50%,截止到11月12日,50公斤二元母猪为1251元/头,较上周同期下跌8元/头
仔猪出生量整体小幅下滑,补栏情绪低迷
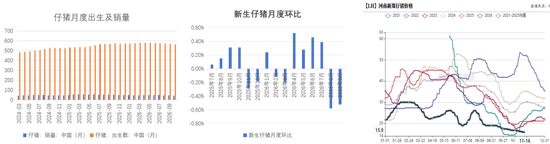
10月以来基于养殖利润亏损的压力以及10月补栏的仔猪对应的商品猪出栏是在春节后需求淡季,市场补栏信心继续低迷,仔猪价格呈现底部偏弱震荡,仔猪出售亏损利润继续扩大。 截止到2026年11月2日,河南地区15kg仔猪的均价为15.9元/公斤,较上周下跌0.8元/公斤。
钢联样本企业数据显示,2026年10月仔猪出生量564万头,环比减少0.96%;10月仔猪销量41.32万头,环比减少8.7%。当前全国仔猪新生数量呈现窄幅下跌主要是头部企业减产以及中小散户加速淘汰,个别地区因部分企业计划调整而稳中运行。而仔猪销量下降主要是远月期货价格持续下跌,现货价格低迷,养殖无利润,现金流紧张,补栏信心较为低迷,市场整体仔猪采购需求较弱,多数养殖主体选择收缩外销,规避低价亏损。
生产指数整体维持高位
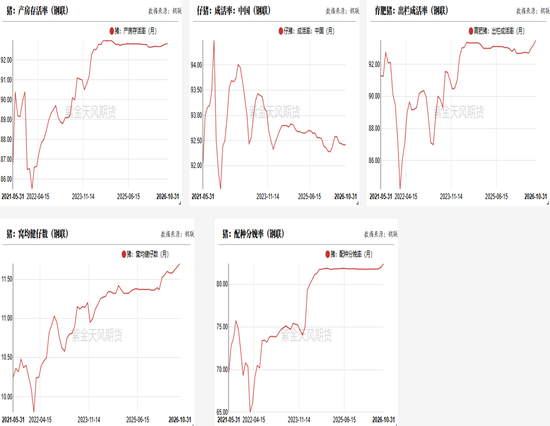
10月生产指数整体维持偏强震荡,在养殖成本的压力下,饲养及管理水平的提高,PSY以及MSY也跟随提升,其中窝均健仔数提升较为明显,10月窝均健仔数为11.7头/窝,较9月增加0.2头/窝;其他指标多呈现偏强震荡。目前规模化企业都处于拼成本,保命阶段,因此母猪以及生猪的生产性能都处于相对较高水平,这一定程度上对冲了母猪去产能的空间。
11月出栏压力依然较大
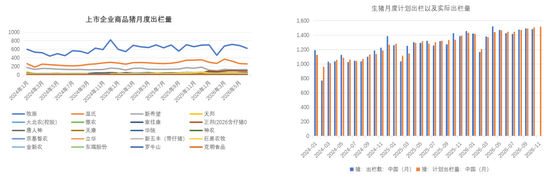
2026年10月20家上市企业中公布商品猪出栏数据1534万头,环比增加1.8%,同比下降10%。
钢联样本企业数据显示,10月商品猪实际出栏1508万头,完成度98.25%,11月计划出栏1519.67万头,较10月环比增加2.56%。按正常生产轮转以及外销和自主投苗情况,样本企业11月计划出栏量环比高于10月,加上样本企业期间少量积压,11月出栏压力仍大。
养殖利润亏损继续扩大
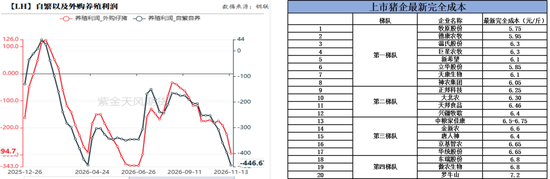
钢联样本企业数据显示,截止到2026年11月13日自繁自养模式亏损446元/头;外购仔猪养殖模式亏损294元/头。10月以来因现货价格持续回落,养殖利润呈现震荡偏弱走势,亏损幅度持续扩大。
从上市企业公告来看,目前一些优秀自繁自养企业将养殖成本已经控制在12元/公斤以下,行业平均值在12.5元/公斤。因仔猪价格在出栏成本以下,外购仔猪的养殖成本低于自繁自养养殖成本,优秀企业的平均成本在11元/公斤左右,因此外购仔猪的养殖利润亏损幅度较小。
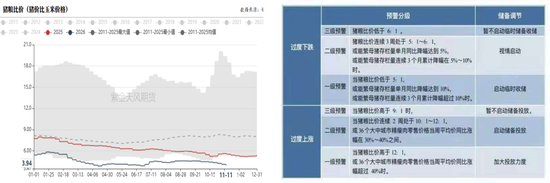
猪粮比跌破一级预警线
截止到11月11日,猪粮比已经跌破3.94:1,远低于国家一级预警收储线。三季度虽有官方少量收储,以提振生猪现货价格持续下跌的悲观情绪,但供应端过剩程度较大,少量的收储仅仅短暂提振情绪,对市场供需过剩的格局影响有限,但这更多是意义大于实质,主要其“预期引导”作用。
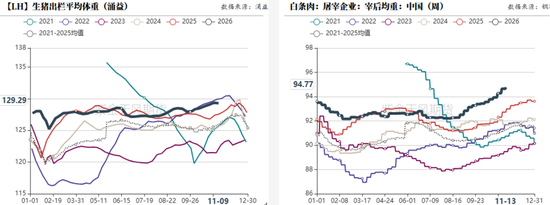
出栏均重呈现环比小幅增加
截止到11月13日,涌益数据显示全国外三元生猪出栏均重为129.36公斤,较上周同期下跌0.16公斤;农业农村部数据显示生猪宰后均重为94.77公斤,较上周同期上涨0.09公斤。从出栏体重增势来看,涌益三方数据的出栏体重环比小幅回落,农业农村部的宰后均重数据环比小幅增加,但大趋势都还是环比增加,并在近几年同期高位,可以看出市场实际供应过剩压力并没有有效缓解,反而因看好需求旺季而后移,而这将增加市场春节前需求旺季的供应压力。
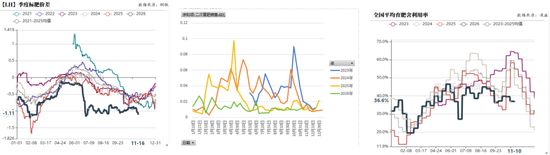
标肥价差维持震荡,栏舍利用率居于低位
因市场预期价格悲观,加上资金、政策限制,当前造肉成本高于采购成本,二育进场亏损概率较大,因此9月以来二育进场较少,二育栏舍利用率以及销售占比维持近几年低位。近期因现货价格止跌回暖,特别是近月以及主力期货合约的反弹,给予市场春节前二育抄底的信心,因此预期11月中旬二育育肥舍利用率环比增加,但增幅有限,毕竟市场供需宽松的格局并没有改变,对春节前的猪价信心有限。
需求端及库存分析
屠宰企业开工率环比增加
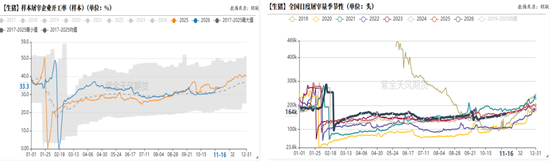
截止到11月16日屠宰企业开工率为33.3%,较上周同期反弹2.2个百分点,同比持平。随着天气降温,家庭需求有所回暖,加上部分企业腌腊灌肠活动启动,屠宰企业开机率呈现环比反弹趋势,整体表现为偏强震荡。同比来看现阶段终端需求已经基本实现正常消费最大潜力,后续供应端调整影响更大。从往年季节性规律来看,屠宰企业开机率在11月下旬之后企稳逐步反弹,并正式进入需求旺季,但基于今年冻品库存较高,后期屠宰企业开机率回暖幅度或低于去年同期。
冻品肉库存高位环比回落
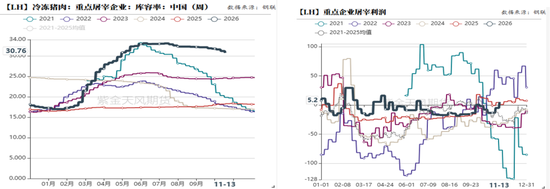
11月以来因天气降温,终端消费有所增加,加上部分地区腌腊灌肠,猪肉价格较生猪现货价格率先反弹,屠宰企业屠宰利润有所回暖,冻品库存持续回落。截止到11月13日,重点企业冻品库存的库容率为30.76%,较上周同期下降0.4个百分点,在近几年同期高位。从市场调研看,现阶段部分屠宰企业冻品库存较满,没有继续补库的意愿,预期会在11月下旬之后陆续释放冻品库存,将影响四季度需求旺季鲜品需求。
价差及基差分析
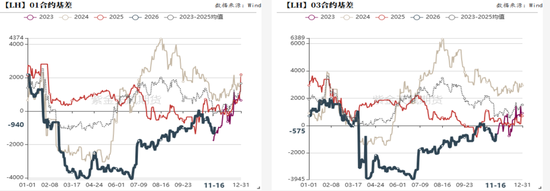
主力合约基差持续走扩后,近日反弹
因短期需求提振,二育介入,在超跌修复的逻辑下,LH2701合约以及2703合约较现货率先反弹,盘面贴水持续扩大,基差持续回落,本周二育情绪回落,市场宽松预期再度显现,期货也跟随回落,基差快速反弹。当前2701合约盘面升水空间较大,兑现可预期内的利多,基于春节前产能供给不存在缺口以及冻品库存较高,因此不宜于对2701合约给予过高的预期。
数据来源:紫金天风期货研究所
作者:姜振飞
从业资格证号:F03143941
交易咨询证号:Z0022201
联系方式: jiangzhenfei@zjtfqh.com
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于