
港交所发布离岸人民币债券指数 纳入305只成分债 名义本金8500亿人民币 12家资管机构可推出相关产品
新浪财经 ·
文/新浪财经香港站 赵岚
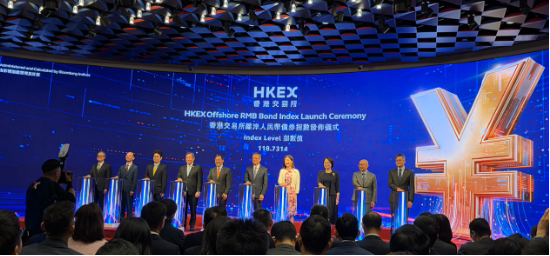
港交所正式推出 “香港交易所离岸人民币债券指数”(下称 “点心债指数”)。这是港交所首个冠名固定收益指数,也是香港第一个真正意义上追踪在港点心债的基准,由彭博指数(BISL)担任管理人与计算代理。
香港财政司司长陈茂波在致辞中表示,“离岸人民币债券指数“能为投资者提供清晰的市场表现基准,能为开发指数挂钩产品奠定基础,追踪指数的ETF, 能为环球投资者提供配置多元人民币债券组合的便捷渠道,带动二级市场交投,降低交易成本、促进价格发现,降低发行人融资成本,形成良性循环。
“点心债指数”成份表及纳入规则
指数共纳入305只成分债,名义本金约8500亿元人民币,平均收益率2.08%,平均久期4.7年。
从类别上看,中国离岸国债(政府债)占21%。政府债是指数中信用资质最高、流动性最好的部分,也是全球央行类机构配置离岸人民币资产的主要标的之一;
类主权债、超国家机构债占比12%。包括政策性银行、国际金融机构(世界银行、亚洲开发银行等)发行的离岸人民币债券;
剩余67%为各类信用债,涵盖企业债、银行债、金融债等不同信用等级的品种,构成指数收益的弹性。
从发行人分布看,中国境内及港澳台地区发行人占比约88%,其余12%为国际发行人(新加坡、印尼、哈萨克斯坦及欧美等)。
指数纳入设置三道门槛:标的须为在港交所上市、或在香港金融管理局债务工具中央结算系统(CMU)托管结算的点心债;单笔发行规模不低于10亿元人民币;剩余存续年期在1年及以上。
“点心债指数”是一支尽可能覆盖全市场的宽基指数,符合标准的标的全部纳入,不做人为筛选。
港交所债券市场发展主管刘祖铭回应新浪财经表示,“指数不设任何信用评级门槛”。即既可纳入有评级的投资级债券,也接受无评级资产,不按评级档位做准入筛选。维度的细分不在“点心债指数”母指数层面处理,而在于子指数“根据投资者需求定制”,子指数可设置“投资级”、“高收益”、“特定久期”、“特定行业”等。
“宽母指数+窄子指数”架构,类似于股票市场中恒生综合指数与各主题指数、行业指数的从属关系。母指数负责“全+广”,子指数负责“专+精”。
目前已有12家资产管理机构完成指数授权安排,机构可推出“点心债指数”相关投资产品。
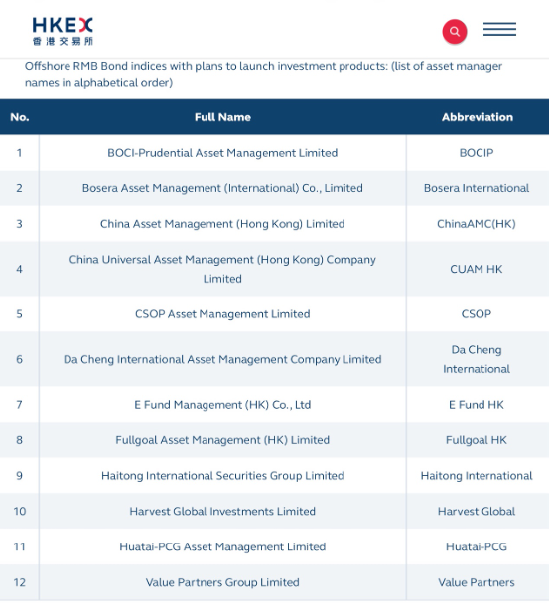
港交所固定收益及货币产品发展部主管范文超在上周记者会中表示,香港股票市场已经发展出蓬勃的ETF及各类追踪指数产品市场,希望在点心债市场复制成功经验。
点心债规模快速增长 市场表现基准框架完善
过去十五年,香港逐步成长为全球最大的离岸人民币业务枢纽,伴随人民币国际化的推进,中国境内主体,如政府、政策性银行、金融机构、大型企业等有持续的离岸融资需求;另一方面,全球投资者对人民币计价资产的配置需求不断上升,点心债恰好成为连接供需两端的桥梁,点心债市场从第一笔几十亿人民币的试水,扩大到年发行规模5900亿的庞大市场。
2007年6月,国家开发银行在香港发行了第一笔离岸人民币债券,规模50亿元。当年,人民币尚未启动国际化提速,香港的人民币存款规模有限,点心债更像是一个政策试验品,发行量小、投资者较窄、流动性较弱。
十年后2017年,点心债发行规模近300亿元人民币,赴港上市的人民币债券占全球上市人民币债券的47%,占比近半。
2024年,香港点心债占比突破50%;2025年全年发行规模已突破4400亿元,赴港上市占比攀升至68%。
2026年前9个月,点心债发行节奏进一步加快,新发行规模5900亿,超过2025年全年水平。
有DCM从业者对新浪财经表示,“股票市场有恒生指数、上证指数、标普500等,基金经理有一套衡量自身业绩的基准。但点心债过去十五年,虽有富时罗素、彭博等第三方机构编制过离岸人民币债券相关指数,但这些指数并非由交易所主导,也不直接对接港交所的上市挂牌、交易结算和ETF通渠道,市场认可度和覆盖面始终有限。”
“点心债市场整体规模约两万亿,指数中305只债券,对应8500亿规模,体量已足以支撑一支宽基指数的代表性和稳定性。”
范文超表示,点心债一级市场已经发展到一定规模,现在适合推出“第二阶段发展举措”,为全球投资者提供一个可参考的市场表现基准。
“市场+政策”驱动固收与离岸人民币市场生态完善
香港近年来不断深化离岸人民币国际化建设。2024年香港证监会及金管局成立固定收益及货币市场专责小组;2025年9月25日,联合推出《固定收益及货币市场发展路线图》,单独设立第三支柱:扩展离岸人民币业务。
2026年7月,金管局专项文件《支持香港固定收益和货币市场及离岸人民币市场建设的新措施》专门配套FIC路线图,针对离岸人民币流动性、RBF扩容、离岸人民币短债等提供指导方案。
此外,自2009年点心债起步后,香港每年财政预算案几乎都会提及离岸人民币市场,2025、2026 两年起“建设离岸人民币业务中心”、 “推进人民币国际化”独立成章,香港政府开始系统性部署离岸人民币建设。
2026年9月,《香港首个五年发展规划(2026–2030)》顶层战略文件中明确:巩固全球离岸人民币业务枢纽,协同固收市场、离岸人民币业务拓展、CMU基建等。
同期,特首施政报告中明确提及,将推出离岸人民币债券指数,将其纳入巩固香港国际金融中心地位、深化离岸人民币业务的政策框架。代表离岸人民币债券市场生态建设得到特区政府层面的战略支持。
范文超表示,“从港交所的角度,我们关注的不是一个产品的发展,更多的是围绕整个生态来开展工作,建设整个生态的完善性。“
范文超介绍,港交所正在围绕离岸人民币生态建设四大方向:吸引更多元发行人赴港融资、提升二级市场交易流动性、扩展人民币衍生品工具、完善交易结算基础设施。
政策执行层面同步密集落棋,包括今年8月推出的五年期中国国债期货;11月初允许债券通 “北向通” 持有的国债、政金债及离岸主权债作为非现金抵押品;以及今年2月升级的CMU结算系统自动化第三方回购措施等(支持抵押品可替换,离岸人民币回购基建升级)。
掌声、期待与思考
市场对点心债指数的推出以看好为主,认为指数推出就有了市场基准。
“过去配置离岸人民币债券更多是‘自选股’模式——自己挑券、自己估值、自己衡量业绩。有了这支获背书的指数,意味着可以用指数作为业绩比较基准(Benchmark)”,
“同时,机构可基于指数推出对应的指数基金,开发挂钩指数的ETF产品降低投资门槛、通过指数衍生产品进行对冲。能吸引更多国际投资者从‘观望’转向‘参与’,从而带动更多的资金进入这个市场。”从业者对新浪财经表示。
发行人层面,纳入指数意味着被动资金红利。对于计划赴港发行点心债的企业和机构而言,如果其债券被纳入指数从而获得追踪该指数的ETF和基金的配置买盘,将有助于债券上市后的流动性,降低发行定价利差。
此外,零售投资者也拿到了入场券。“点心债本身面对机构客户投资人,是OTC市场的游戏,单笔交易门槛高、信息不透明。如果有后续的ETF产品,香港甚至内地的零售投资者可通过ETF通渠道,用几千港币一键买入一篮子离岸人民币债券,也可以扩大市场参与的广泛程度。”从业者表示。
战略层面,从业者还认为,未来香港可以参考股票跨市场联动模式,研究“点心债、熊猫债”交叉指数,即同时覆盖离岸人民币债券和在岸熊猫债的跨市场指数。如果这一产品也能落地,将成为连接在岸与离岸人民币债券市场的关键桥梁。
在掌声之外,从业者也反馈了几点忧虑,“首先是OTC市场深度是否足够”。
据从业者介绍,如果点心债指数ETF成立,做市商需要同时在二级市场提供买卖报价,并在一级市场申赎一篮子债券。但这305只成分券中,可能仅有少数具备充足的二级市场流动性。
“部分债券品种交易并不活跃,如果ETF规模扩大,但底层债券市场深度不足,做市商在对冲和申赎时将面临一系列困难,比如ETF二级市场价格偏离净值、买卖价差过宽等。”
其次是点心债指数的国际化成色,首批成分券中,大中华区发行人占88%,国际发行人占12%。尽管市场将指数定位为“全球点心债市场的基准”,但当前的成分结构仍以中资主体为主。
“如果国际发行人占比较少,国际投资者买入这支指数,本质上配置的仍是中国信用风险敞口,分散化效果有限。”从业者认为。
有资深DCM从业者对新浪财经表示,“从投资者接受度、尤其是中资投资者的接受习惯看,发行人群体的开发一定是自上而下、由优质主体向下沉推进的:先主权、超主权和高评级国际机构,再逐步外溢到优质企业。对于非大中华发行人,如中亚哈萨克斯坦类主权债券就已进入指数样本,或许能有‘入指效应’,带动指数持续扩容。”
“香港的思路是‘先做大、再做国际化’”,从业者称,“通过指数吸引更多国际发行人赴港发债,逐步提升国际发行人占比。行业目前正在拓宽‘非大中华发行人’市场,比如中亚主权发行人,这些‘一带一路’沿线经济体正成为增量。如何真正吸引跨国企业、外国政府赴港发行点心债,是需要全行业共同解决的问题。”
“点心债”已具备“正餐”规格
从业者对新浪财经表示,十五年前第一笔点心债发行时,它是一道“点心”,体量小、精致、在整体债券市场中像是配角。十五年后,点心债发行规模超过5000亿、存量约两万亿,已经配得上“正餐”的规格。
“初期点心债指数本身的商业收入可能有限,但它带来的生态集聚效应,才是行业真正看重的战略价值。”
“点心债指数更像是一份‘承诺书’,‘承诺’香港将在人民币国际化进程中维持核心的角色,也承诺全球投资者能获得一个透明、可衡量、可投资的离岸人民币债券市场基准。未来的考验在于:当指数运行、ETF产品落地之后,这个市场能否用持续的流动性、丰富的产品供给和真实的国际参与度,证明市场的期待。”
素材来源:新浪财经 · 原文发布于