
华泰|A股策略:底部仍待夯实
新浪财经 ·
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:华泰睿思
核心观点
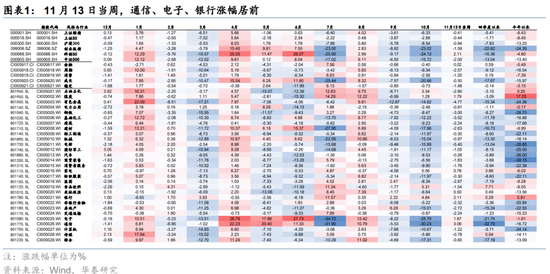
上周A股先扬后抑,科技超跌反弹后回落,行业轮动较快。当前我们跟踪的A股底部信号体系和情绪指数均显示市场处于底部区域,但从公募仓位、行业ETF净申购等角度看科技筹码尚未充分出清,产业、海外流动性等“逆风项”仍存,宽基ETF上周亦净流出,反弹空间或受上述因素约束,底部仍待夯实。配置上,主线再次形成前建议精选主题和个股,逢反弹继续向质量和价值风格切换:一是底仓配置银行、乳品、水电等稳定型红利;二是关注景气或ROE改善的创新药、白酒、乳品、纺织制造、风电、自动化等;三是科技内部或继续分化,寻找“缩圈”后的错杀机会。
底部信号进一步增强,但筹码尚未充分出清
当前市场底部信号进一步增强:1)以估值、结构和融资指标构建A股底部信号体系,当前股权风险溢价、股债收益差、破净个股占比、获利盘比例等指标均接近历次市场底部阈值;2)我们跟踪的A股情绪指数10月22日进入10%以下的“恐慌区间”,但自11月3日低点以来回升,触发右侧信号;3)沪深300、创业板ETF期权隐含波动率高位回落,或反映短期情绪定价相对充分后有望收敛。但科技筹码尚未充分出清:1)高频仓位拟合结果显示,10月以来主动偏股型基金电子+通信仓位有所回落,但仍处于2016年以来相对高位;2)10月以来行业ETF净赎回,但7月以来整体仍净申购。
AI产业仍面临二阶导放缓、监管升温、英伟达管理层调整等考验
AI产业进展仍面临多重考验:1)二阶导或放缓:收入端,OpenAI与Anthropic ARR环比增加额放缓;融资端,海外云厂商Capex或于2026年见顶,融资成本抬升、自由现金流转负和Capex边际产出放缓等构成扩张的核心约束;2)监管升温:美国中期选举民主党控制两院,政治博弈向产业映射,市场担忧美国AIDC建设面临更严格的监管和审批约束;3)英伟达管理层调整:黄仁勋卸任英伟达CEO,消息公布后美股科技股走弱,考虑到英伟达扁平化的管理结构以及黄仁勋在英伟达和全球AI产业链中的领袖地位,或对算力需求、软件生态及互联技术等形成较大不确定性。
海外流动性收紧预期有所升温
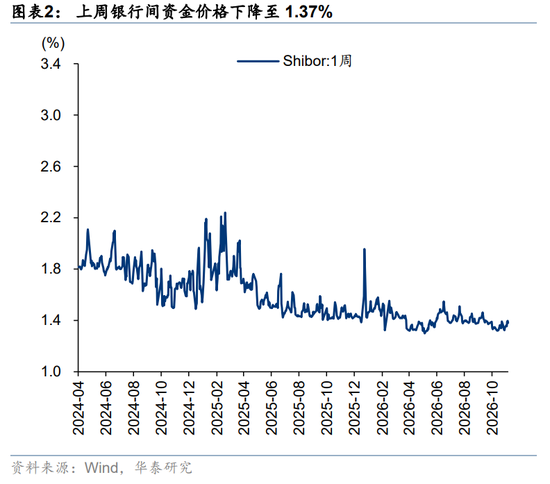
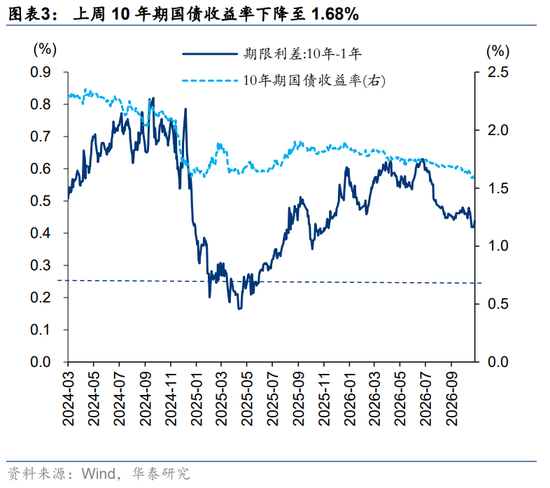
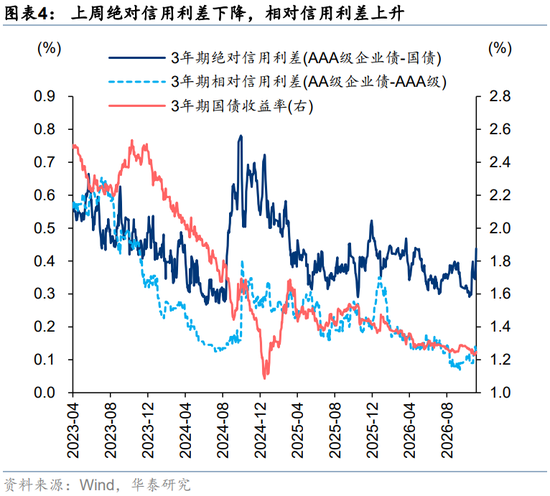
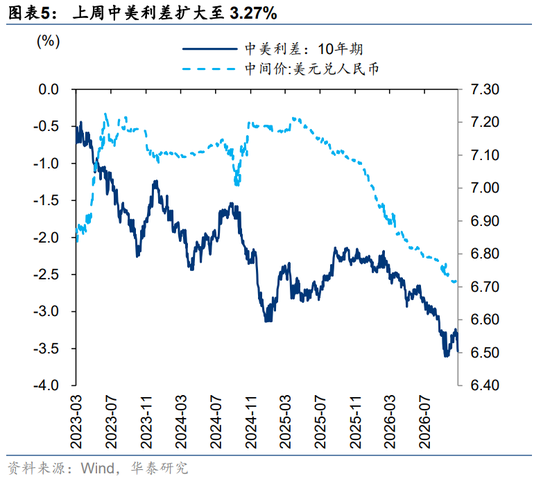
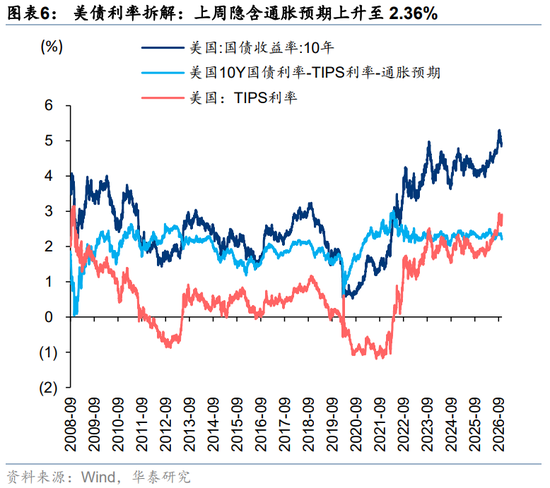
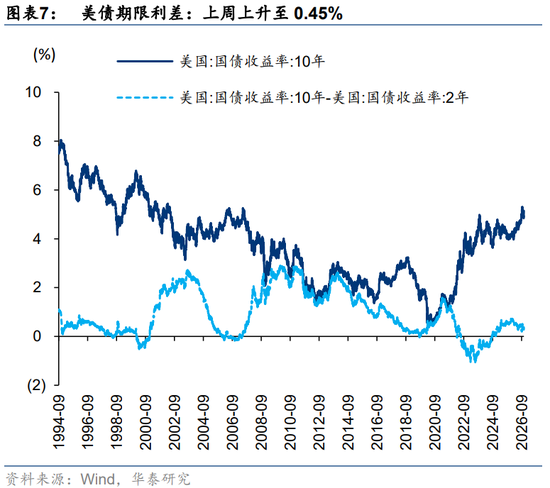
近期海外流动性收紧预期有所升温。10月美国核心CPI高于彭博一致预期,核心商品整体有所放缓,但剔除住房外的核心服务有所反弹;数据公布前美联储理事沃勒鹰派发言,市场开始部分定价12月加息50bp,美债利率、美元走强,黄金、权益资产承压。根据CME FEDWatch,截至当前市场完全预期12月加息,其中加息50bp概率上升至11.5%。此外,美国中期选举落地后,中东局势仍有反复风险,据央视新闻援引伊朗方面消息,伊朗伊斯兰革命卫队11月15日称打击了巴林里法的美军雷达设施,原油暗盘价格拉升。若油价波动再次放大,可能对通胀和流动性预期形成扰动。
配置思路:建议继续向质量和价值风格切换
当前市场或处于底部区域,但反弹空间受AI产业叙事、筹码和资金承接及海外流动性紧缩预期三重约束,后续关注11月17日英伟达财报、11月19日FOMC会议纪要和APEC峰会落幕等节点。配置上,建议精选主题和个股,逢反弹继续向质量和价值风格切换:1)底仓配置稳定型红利,如银行、乳品、水电等;2)景气或ROE改善、筹码和交易拥挤度尚不高的品种,关注创新药/CRO、白酒、乳品、纺织制造、风电、自动化等;3)科技内部或分化,按配置顺位关注国产链、物理/端侧AI、PCB等硬件。
风险提示:AI产业进展不及预期;海外流动性收紧超预期。
正文
市场结构
国内流动性
海外流动性
文章来源
研报《底部仍待夯实》2026年11月15日
方正韬,研究员 S0570524060001
王伟光,研究员 S0570523040001
孙瀚文,研究员 S0570524040002 BVB302
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
素材来源:新浪财经 · 原文发布于