
圣诺生物:FDA禁令、大客户退货与十吨产能悬疑
新浪财经 ·
来源:@华夏时报微博
华夏时报(www.chinatimes.net.cn)记者 赵文娟 北京报道
11月9日,圣诺生物(维权)(688117.SH)公告,公司及全资子公司圣诺制药与美国客户A签署《退货与退款协议》,退回后者2025年2月6日、2025年11月24日两笔订单下的部分多肽原料药,以美元分三期退还货款合计2,495.96万美元。公司此前已就这两笔订单收到货款3965.88万美元,本次退款占62.9%。
公告测算,此举将减少2026年度主营业务收入1.63亿元、利润总额9911.37万元、归母净利润8424.66万元——相当于前三季度归母净利润1.71亿元的49%,且不涉及2026年前三季度及以前年度数据调整——8424.66万元全部计入四季度。
而此前的9月22日,正是这家子公司被美国FDA列入第66-40号进口禁令名单,当日股价下跌18.61%。公告称,受FDA进口禁令影响,双方协商退回部分货物。这批货还有没有买家,是另一个问题。
66-40名单与未具名的退货
8月20日至22日、8月24日及8月27日,FDA检查组在圣诺制药成都基地现场检查,签发载明8项观察项的483表;9月17日公司提交整改回复,两天后,圣诺制药被列入FDA66-40进口禁令名单。该名单意味着产品入美时可不经实物检验直接扣留。公告当天(9月22日),公司股价下跌18.61%。在警示解除前,圣诺制药全面停止了所有多肽原料药对美国市场的销售与发运。
这构成了此次巨额退货的直接背景。
公司披露,除确认退款金额外,协议声明“均不构成任何一方对责任或过错的承认”,也不构成对API的FDA监管状态、产品质量、批次处置、安全性或适用性作出认定;而需退回的API“均满足协议规定的质量要求,不存在产品质量问题”。把责任与定性都摘出去,剩下的变量只有准入状态。货物运回后,公司将按《产品退货管理规程》开展风险检测与评估,“待评估结果出具后再做相应处置”。至于已支付但未纳入本次退款的1469.92万美元对应货物,公告未作说明。
对于此次退款的影响,公司披露,协议退款后,预计将相应减少本年度主营业务收入1.63亿元、利润总额9911.37万元,归母净利润预计减少8424.66万元,上述退款不涉及公司2026年前三季度及以前年度会计数据调整。这意味着8424.66万元的净利润缺口全部计入2026年第四季度。
禁令未解,新厂已建
客户是谁,公告没有说。豁免披露的理由是商业秘密,客户名称、退货品种、数量均未公开。
从收入结构来看,2025年公司营业收入7.41亿元,同比增长62.57%;归母净利润1.58亿元,同比增长215.70%,核心引擎是“GLP-1原料药境外销量增加”。当年境外收入同比增长169.06%,占营业收入的53.82%。其中,对美国市场销售收入1.53亿元,占同期营业收入20.19%;2026年上半年对美销售收入1.67亿元,占比升至32.83%。仅今年上半年,对美收入已超过上年全年。
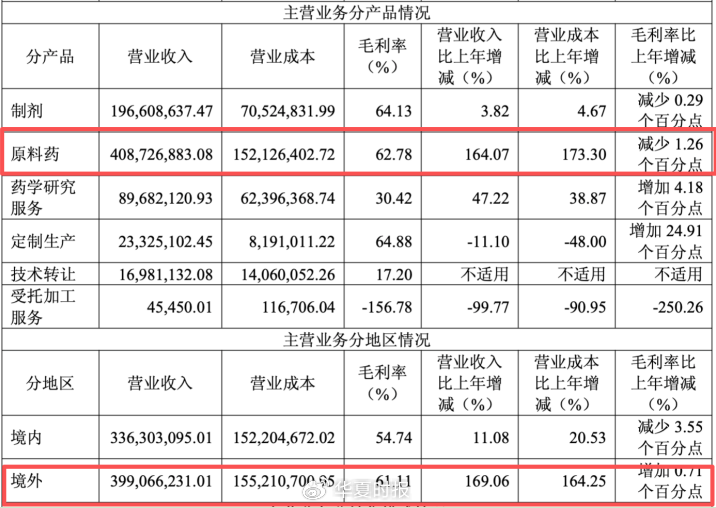
(截图来自2025年年报)
《华夏时报》记者翻阅2026年7月公司回复的年报问询函时注意到,这家美国客户露出过一半轮廓:2025年第二大客户(问询函列为“客户六”)销售1.31亿元、占17.63%,被描述为“北美定制调配药房原料药(API)专供分销商”,2024年末新增,主要销售司美格鲁肽、替尔泊肽等GLP-1原料药,且“未提供终端流向数据”。
据此次发布的协议公告内容,客户A累计付款3965.88万美元,按2025年11月24日中间价7.0847折算约2.81亿元。而公司2025年对美收入1.53亿元、2026年上半年1.67亿元,合计3.20亿元。公司未确认二者为同一主体,以上为基于公开数据的比对,不构成事实认定;但从规模、下单节奏、产品结构来看,无法排除这一可能。若比对成立,退回的大概率是司美格鲁肽或替尔泊肽原料药——正是2025年把公司原料药收入推高164.07%的两款主要产品。
公告同时披露,除本次退货客户外,2025年美国地区其他客户合计销售收入2315.52万元,2026年1—9月为1846.88万元,主要品种为左西孟旦、醋酸加尼瑞克、醋酸艾替班特原料药等,且均未提出退货需求。
应对方面,公司已成立“FDA整改回复委员会”,推进FDA483观察项的根因调查、CAPA制定与实施、聘请国际cGMP顾问;按FDA规则整改。同时将加大海外市场拓展力度,加快欧洲、印度、俄罗斯、韩国、东南亚、南美洲、非洲等国际市场产品的申报注册速度,继而拓展原料药的国际销售渠道。10月14日,全资子公司眉山汇龙药业科技有限公司的替尔泊肽原料药生产线取得四川省药监局核发的《出口欧盟原料药证明文件》,为公司产品进入欧盟市场提供了关键准入资质。
但核心悬念仍待解:进口禁令何时解除?年产10吨多肽原料药的新基地(2025年底开工,尚未完工)建成后,产能如何消化?记者查询到,公司新原料药生产基地“司美格鲁肽、替尔泊肽等多肽原料药产业化生产基地项目”于2025年10月底已正式开工建设,项目建成后,将实现年产10吨多肽原料药的总产能,截至2026年6月末,该生产基地项目尚未完工。中国企业资本联盟副理事长柏文喜接受《华夏时报》记者采访时表示,“非美市场承接不了10吨产能,而进入欧盟制剂客户供应链还得完成注册与现场审计,CEP审评周期115个工作日起步,叠加客户验证少则一年;印度司美格鲁肽专利3月到期,瑞迪、太阳等十余家仿制药企上量,但印度本土已有API产能、对价格极度敏感,CareEdge预计制剂降价40%—50%,圣诺即使拿到订单也是低毛利补充;韩国、东南亚、南美、非洲支付能力和规模有限,很难承接较大体量。”
他进一步指出,“更要紧的是合规负外部性:FDA 66-40警示未解除前,非美客户审厂和注册会同步趋谨慎,可能出现‘证等单、单等证’的双输局面;10吨基地2025年10月才开工,投产即撞上合规空窗期,折旧、财务费用、运维成本刚性化,但产能利用率爬不上来。这是‘产能扩张+合规断档’最典型的错配。”
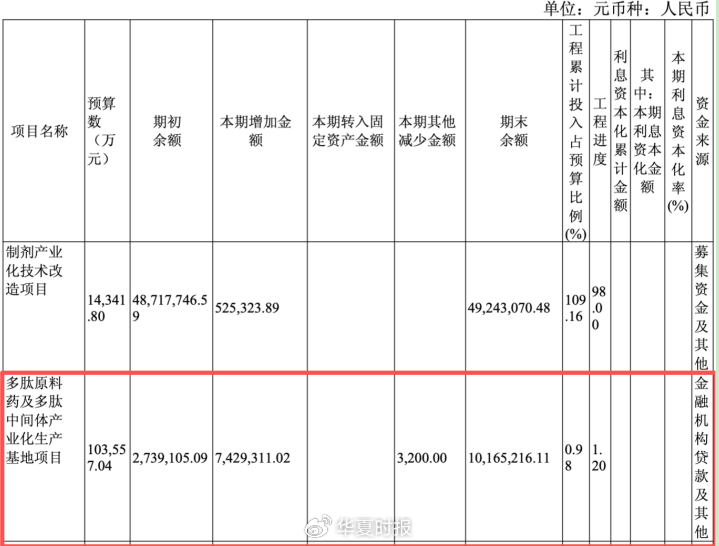
(截图来自公司中报)
旧案与新压
这并非圣诺制药今年首次引发关注。
2026年10月9日,公司披露全资子公司圣诺制药及实控人、董事长文永均,收到南京市雨花台区人民检察院出具的《起诉书》,被控在第七批国家组织药品集中采购中串通投标。
据公安机关《起诉书》,圣诺制药涉嫌串通投标,以第五顺位中标,执标期内违法所得约1097.96万元,对应销售醋酸奥曲肽注射液共计751.07万支,销售金额约1.17亿元。目前,就涉案违法所得1097.96万元在2025年度财报中计提预计负债,最终罚金金额待法院判决确定。
资本市场的担忧不止于旧案,更在于刚刚过去的第三季度。公司遭遇了近两年高增长以来的首次单季利润下滑:单季营收2.34亿元、同比增长28.15%,归母净利润3539.56万元、同比下降6.98%,扣非下降6.48%。
拆开看,压力同时来自毛利与费用两端。
毛利率的放缓很剧烈。前三季度销售毛利率54.95%、同比下降1.7个百分点,看似温和,但这是被前两季的高毛利拉平后的结果——一季度59.87%、二季度57.68%,到三季度单季已降至46.76%,一个季度环比下降约11个百分点。净利率的走势更为直观:从一季度的27.17%、二季度的26.17%,直接掉到三季度的15.13%。
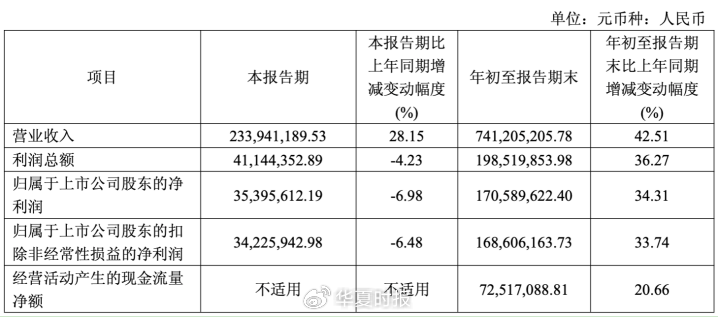
(截图来自三季报)
公司早在2025年年报问询函回复中已承认价格趋势:“本期两款产品销售单价均出现明显下滑……供需格局发生变化,产品市场价格整体下行”。这句话的分量在于,两款产品(司美格鲁肽、替尔泊肽)正是2025年原料药收入增长164.07%的核心来源。价格下行意味着,此前支撑高增长的量价齐升正在变成以价换量。
费用端则在吞噬利润。前三季度销售费用6829.92万元、同比增长62.70%,管理费用7095.81万元、增长37.13%,财务费用1529.78万元、增长37.64%。三项费用合计1.55亿元,同比增长47.42%,高于同期42.51%的营收增速。
其中财务费用的抬升对应着资产负债表的变化:长期借款从年初的1.50亿元增至三季度末的3.73亿元,增幅约149%,同比增幅107.11%。同期存货4.56亿元、同比增长38.01%。一边是扩产带来的债务与存货同步放大,一边是产品单价下行——这套组合在需求端稍有波动时,会迅速转化为利润压力。
新智派新质生产力会客厅联合创始发起人袁帅表示,“撇开此次退货冲击,圣诺生物三季报所反映的核心多肽原料药单价下行、长期借款明显增加、存货显著上升,已经说明企业的基本面正在从短缺红利期转入重资产扩张与价格承压并存的新阶段。”
这也构成理解本次退货的前提。8424.66万的退货损失固然惨痛,但即便没有这份协议,Q3的净利率也已较上半年下滑超10个百分点。退货不是这轮盈利下行的起点,它只是让这条曲线在四季度变得更陡。
对于相关问题,记者已向公司致函询问,截至发稿未获回复。
责任编辑:姜雨晴 主编:陈岩鹏
素材来源:新浪财经 · 原文发布于