
国际能源署表示:海湾地区出口恢复,全球石油市场重回供应过剩
新浪财经 ·
该机构上调第四季度全球日供应量预估 330 万桶,并预测 2027 年市场过剩规模将进一步扩大
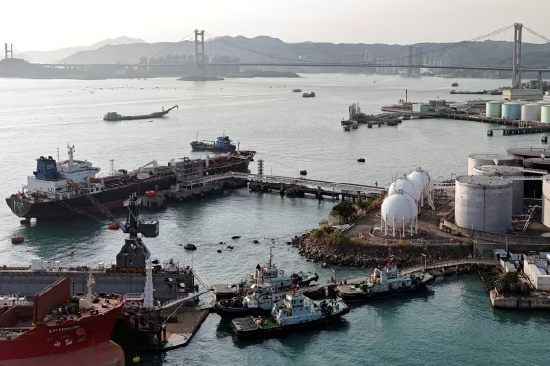
国际能源署称,10 月全球石油日供应量升至 1.054 亿桶。
内容概要
随着中东地区石油出口回暖,国际能源署预计全球石油市场将于今年第四季度重回供应过剩状态。
国际能源署周五表示,自伊朗战争爆发以来,中东石油出口恢复,供给增速超过需求,全球石油市场预计将于今年最后一个季度首次重回供应过剩。
继 9 月日供应量增加 300 万桶之后,10 月全球石油日供应量再度增加 230 万桶,达到 1.054 亿桶。尽管能源基础设施与商业油轮持续遭受袭击,但供给复苏缓解了市场的紧张局面。
总部位于巴黎的能源监管机构 IEA 表示,10 月不含阿曼的海湾国家石油出口量达到每日 1840 万桶,较战前水平低约 26%;原油海运量恢复至每日 1500 万桶,相当于战前规模的 82%。
供给的回升促使该机构将第四季度全球石油日供应量预测上调 330 万桶,同时预计 2027 年市场供应过剩的规模会进一步扩大。但 IEA 警告,若航运遭受更多袭击,本轮复苏进程或将遭到破坏。
供给改善已经体现在全球石油库存数据上。受海湾出口提升带动,海上浮库石油大增 8600 万桶,10 月统计石油库存增加 5200 万桶,为 6 月以来首次月度增长。
但陆上库存持续下滑,至少处于 2016 年以来最低水平。10 月经合组织(OECD)国家石油库存减少 4700 万桶,其中行业商业库存下降 4100 万桶。
尽管 10 月库存出现增长,但自 2 月战争爆发至今,统计口径下全球石油库存累计减少 4.62 亿桶。
IEA 预测,2026 年全球石油日供应量将缩减 480 万桶;2027 年反弹增加 660 万桶,日均达到 1.081 亿桶,该复苏预期包含海湾地区日产量提升 530 万桶。 虽然海湾出口走高抬升了今年剩余时间的供给预期,但受伊朗原油外运受限影响,机构下调了 2027 年的供给展望。
需求端方面,2026 年全球石油日需求将减少 270 万桶,降至 1.023 亿桶。二、三季度平均日需求下滑 440 万桶,预计第四季度的年度降幅将收窄至 270 万桶。
机构预计 2027 年石油日需求将回升 200 万桶,需求大约在明年 3 月恢复增长。随着供应链回归正常,石化原料(液化石油气、乙烷、石脑油)将贡献约 80% 的需求增量。
受高油价加速汽车电气化、车辆燃油效率提升的影响,交通运输燃料的需求增长将十分有限。
虽然市场整体出现复苏迹象,但柴油供给依旧紧张。IEA 表示,高油价叠加炼厂产出提升,前景得到小幅改善;但库存依旧处于低位,如果俄罗斯炼厂再度遭遇扰动,柴油市场的持续复苏将会延后。
机构预计全球柴油市场第四季度将出现小幅过剩,每日过剩 2 万桶;2027 年一季度日过剩量扩大至 46 万桶,但市场紧张局面要到明年下半年才有望实质性缓解。
11 月初乌克兰恢复对俄罗斯炼厂的打击;美国行业柴油库存降至 8800 万桶,创下 2013 年新低。美国瓦斯油与柴油合计库存自 2003 年以来首次跌破 1 亿桶。
IEA 成员国计划至 2027 年 2 月再释放 7100 万桶战略石油储备,折算该期间日均释放约 60 万桶。本次计划释放的储备中,约 1500 万桶为柴油,主要来自法国、德国政府储备。
加上本轮投放,自今年 3 月以来 IEA 各国累计释放应急储备约 4.2 亿桶,已经超过最初承诺的 4 亿桶规模。
10 月全球炼厂开工率环比回落,日加工量减少 130 万桶,降至季节性低点 8130 万桶。机构预计 12 月炼厂加工量回升至每日 8470 万桶,2027 年全年均值为 8430 万桶。
海湾出口复苏推动原油价格下行。北海 Dated 原油从 10 月初 136 美元 / 桶的高点回落超 30%,撰写本报告时价格约 93 美元 / 桶;欧洲柴油同期下跌 11%,但仍然较战前高出 77%。
周五油价上行。欧洲交易时段,布伦特原油近月期货上涨 0.7%,报 96.44 美元 / 桶;WTI 西德克萨斯轻质原油近月期货上涨 0.5%,报 89.18 美元 / 桶。
中东运往亚洲的原油海运运费维持接近历史高位,持续挤压炼厂利润。
IEA 称,供给能否持续复苏取决于海上航运安全;即便产量与出口好转,油轮与能源设施遇袭依旧可能打断石油流通。
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于