
去中介化趋势下,私行与家族办公室竞争加剧
新浪财经 ·
21世纪经济报道记者 黄子潇 深圳报道
同在财富管理金字塔顶端,私人银行与家族办公室正在重新划定边界。
11月12日,一位新加坡私人银行主管向21世纪经济报道记者直言,当前私行和家办整体偏合作,但在投资决策权、客户关系和收费上,竞争越来越明显。
“既合作又竞争,一直都是这个关系。”一位香港家办从业者也向记者表示。
近年来,超高净值人士不再满足于仅通过私行来配置资产,而是通过自设家办掌握投资的主动权。这种被称为“去中介化”的变化压缩了私行的利润空间,也引发了私行的危机感。
过去一年,瑞银、汇丰、花旗、星展等国际大行先后发布家办专题报告,共同指出了一个趋势:家办在投资端已相当专业化,在传承安排、治理架构、风险管理与下一代参与上却明显滞后。
密集诊断的另一面,私行和家办的关系正在被重新定义。私行在对外部家办输送高净值客户后,并不满足于只做托管交易服务的供应商。
另一方面,与新加坡及中国香港不同,中国内地尚未形成成熟、统一监管的独立家办市场,因此高端财富管理服务更多依靠私人银行。
国际私行密集诊断家办行业
在呈现问卷调查结果的同时,多份私行报告亦对家办行业的短板和能力缺陷“直言不讳”。
本月,星展私人银行发布《2026亚洲家族办公室年鉴》,覆盖亚洲、欧洲及中东逾200个家办。报告显示,逾85%的受访家办的业务连续性安排并不充分,43%没有让下一代参与财富规划,38%尚未处理网络安全与数据隐私风险。
瑞银在今年5月发布的《2026年全球家族办公室报告》中也表示,尽管家办持续提升投资运营的专业化水平,但其在治理架构、传承规划、下一代参与机制等方面仍存在明显短板,可能会影响长期发展。
在运营层面,虽然许多家办已逐步采用财务绩效、投委会、预选框架等机构化管理方式,但这一进展并不均衡,建立正式治理框架并具备董事会机制的家办仍不足半数。在下一代参与方面,仅27%的家办建立相关流程,用于培养继承人。
“这意味着,许多已达到适龄阶段的下一代家族成员仍未真正参与家办决策,传承意愿与实际执行之间存在明显落差。”瑞银财富管理的Benjamin和Yves-Alain在报告中写道。
另一方面,尽管代际传承需求逐年增加,但许多家族企业并未做好准备。
花旗私人银行9月报告显示,约三分之一受访者预计未来五年内,家族办公室或家族企业将面临管理层交接,但继任规划不清晰、下一代接班人准备不足、对未来发展愿景难以达成共识成为突出问题。
图源:星展私人银行
合作和竞争并存
在过去,私人银行与家族办公室之间既有竞争,也有合作。
“对私人银行来说,家办既可能带来业务,也可能压缩原有的利润空间。不过,家办的资产最终都要托管在银行。”前述新加坡私行人士对记者表示。
合作层面,独立家办需要私行的托管、交易、结算、产品、客户渠道、合规体系,私行也借助家办在家族治理、传承规划、跨品类资产配置领域的深度定制能力,来弥补自身标准化服务的短板,共同服务高净值家族。同时,私行也将外部家办视为机构客户。
竞争层面则集中在客户控制权与收费权上。私行希望掌握客户全量资产,优先推介自有产品;而家办更追求中立筛选全市场方案、统筹家族整体投资,这将分流私行原有的收费权。此外,私行自有的家办业务与外部家办直接构成竞争关系。
随着更多客户迁移至家办,私人银行逐渐从可按AUM收费的资产管理人,回退成了按笔收取托管、交易、结算等手续费的供应商。
一般而言,私行和家办竞争最激烈的客群,其资产规模介于1亿元至5亿元人民币之间。低于该值,私行是更经济的选择;高于该值,家办的优势则难以替代。
海纳百川慈善信托发起人、千秋百世创始人康朝锋向21世纪经济报道记者分析称,私人银行亦设有内部家办,与外部家办的竞争主要集中于客群,几千万元至几亿元规模是私行的优势区间,独立家办主要针对十几亿元到几百亿元量级。
“只使用私行家办服务的客户,只算是家办的入门级客户,真正成熟的家族通常拥有外部家办,甚至内部团队。”他表示。
德勤称,全球单一家办2024年的管理资产规模约3.1万亿美元,预计到2030年增长73%至5.4万亿美元。
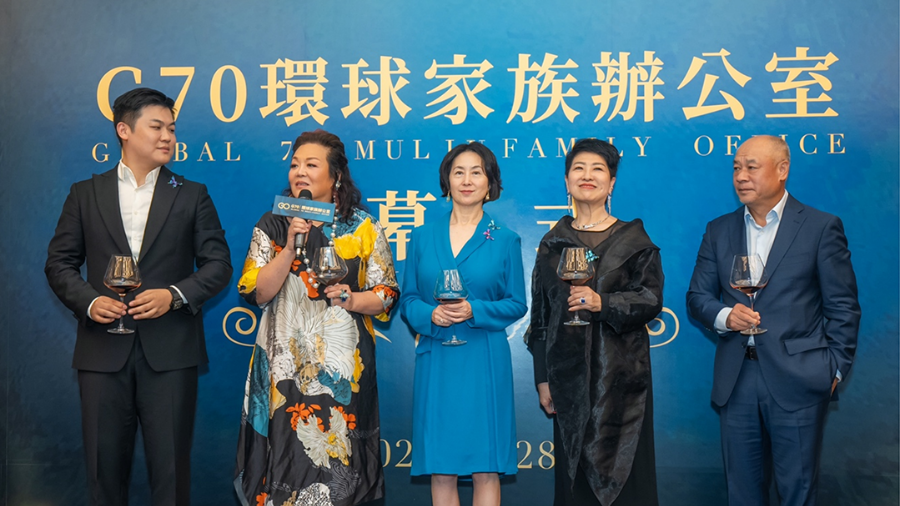
2023年9月,何超琼、李宁、刘央等商业人物发起成立联合家办,涵盖70个新经济、新产业的年轻家族代表。图源:G70环球家族办公室
能否彻底去中介化
2025年末,瑞士财富管理者联盟主席Nicole Curti在一场论坛上表示,已有三十年没见过客户从家办或独立财富管理机构搬回银行。
私人银行的卖方色彩过浓,是其备受诟病的原因之一。有从业者批评称,私人银行提供的投资方案更接近销售推介而缺少独立性。
康朝锋认为,私行的业务逻辑以KPI考核驱动,有利于形成规模优势,却缺少业务连续性;外部家办更具长期性,但也无法完全解决连续性问题。这是一个高层治理问题,需要内外结合,例如外部独立家办、内部决策团队、私人银行三方的互相配合。
近年来,家办在投资端的能力不断提升。花旗9月份报告显示,亚太区家办录得全球最佳投资表现,其中26%的受访家办年内投资回报逾15%,接近全球平均水平的两倍。
瑞银今年5月份的报告显示,60%的家族办公室计划在未来12个月内调整战略资产配置,创下瑞银有记录以来的最高水平。家办的投资更加多元化,体现出长期导向和纪律性并重的投资理念。
不过,康朝锋提醒,成熟家办在资产配置端完全可以不依赖私行,但大部分独立家办并不具备这一能力。
同时,“去中介化”并非家办对私行的单向脱离。
上述新加坡私行人士向记者表示,“去中介化”主要指家办逐渐接手客户的投资决策和整体财富规划,但这不意味着银行被取代。“家办仍需要银行提供托管、交易结算、融资及风险对冲等服务。”
她认为,真正的变化是,家办将掌握更多决策权和议价权,银行则面临收费及客户关系上的压力。因此,私行未来的竞争力,更取决于能否提供有价值的建议、解决复杂融资需求,并高效协调资源。
与其将“去中介化”简单理解为家办单向脱离私行体系,不如视为一场重新分工。
星展报告显示,在期望私人银行及合作方提供支持方面,71%的受访家办期望获取投资信息,58%寻求运营效率与自动化支持,53%寻求网络安全和数据保护支持。
此前,瑭明家族办公室联合创始人郭兴业在2025湾区财富大会上向记者表示,家办本质上是一个庞大的生态圈,涵盖私人银行、资管公司、基金公司、信托公司、保险公司等,因此家办与私行之间并非优劣对比的关系,而是相互共生的共同体。
长期来看,若家族内部决策团队确定长期目标与风险偏好,独立家办承担框架规划、统筹投资,私行提供托管服务、跨境服务、专业资源,三方分别保有独立判断,更能降低单一机构对决策的影响。
图:瑞银家办向企业家提供慈善事业咨询
低调的内地私行
据统计,中国香港和新加坡的单一家族办公室分别超过3000家和2000家,并称为亚洲两大家办中心和离岸财富管理中心。
然而,中国内地虽然也存在家办业务,但并没有发行家办牌照,也尚未形成统一监管的家办市场。因此,高端财富管理更多依托私行进行。
与国际大行密集发布报告相比,近年来,内地银行在高净值人群的话题上开始变得低调。
2009年至2023年,招商银行曾联合贝恩咨询每两年发布一期《中国私人财富报告》,但在2023年8月发布最后一期后再未见更新。
图源:招商银行
同时,内地银行在私行经营数据的披露上更为克制。
从银行财报来看,工、农、中、建四大行在2025年年报及2026年中报均未披露私行客户数与AUM具体数据。据最后可查口径,工行2024年末私行客户28.9万户、AUM3.47万亿元;2025年6月末,农行分别为27.9万户、3.5万亿元,中行为21.69万户、3.40万亿元,建行为26.55万户、3.18万亿元。建行在2026年中报仅称,私行客户数与AUM均保持两位数增长。
股份行披露了更多细节。截至今年9月末,招商银行私行客户为21.94万户,较上年末增长10.10%,不过该行已近三年未披露私行AUM;平安银行私行客户为11.20万户,增长6.1%,私行AUM为2.10万亿元,增长5.2%;截至今年6月末,兴业银行私行客户为9.41万户,私行AUM为1.18万亿元,分别较上年末增长8.29%和6.77%。
服务方向上,工行私行着力构建科学家、科创企业家专属服务体系;农行将家族信托、保险金信托、公益慈善信托作为深化方向;中行在2026年中报披露落地股权信托、特殊需要信托、慈善信托;建行则强调家族信托与保险金信托顾问业务。
股份行方面,招商银行提出强化公私协同,同时满足企业家客户财富管理、企业融资、公益慈善等需求;平安银行升级“1+1+N”模式,由专属顾问、总行综合顾问或投资顾问与细分专家共同服务顶级私行客户;兴业银行2025年报披露已成立39家私行直营中心。
回头来看,“去中介化”最终去掉的,更可能是低附加值的中介环节,而非中介本身。私行若仍站在产品货架之后,客户关系可能被家办隔断;若能将合规体系、跨境网络、风控经验放到谈判桌上,仍是家办难以替代的合作者。
素材来源:新浪财经 · 原文发布于