
艾为电子筹划重组背后:毛利率波动较大且低于同行、股价长期破发 标的公司内控问题或成“拦路虎”
新浪财经 ·
出品:新浪财经上市公司研究院
作者:渚
2026年11月9日晚间,艾为电子公告称,正在筹划以发行股份及支付现金方式购买钰泰半导体股份有限公司(以下简称“钰泰股份”或“钰泰”或“标的公司”)全部或部分股权(控股权),同时募集配套资金。公司股票及可转债自11月10日起停牌,预计不超过10个交易日。经初步测算,本次交易可能构成重大资产重组。
这是艾为电子登陆科创板五年来首次启动并购。然而,这笔交易发生在公司业绩大幅下滑、标的公司资本运作屡遭挫折的敏感时点,其背后的风险与挑战不容忽视。
标的公司资本路径曲折 合规隐患犹存
钰泰股份由美国Maxim设计人员创立,产品包括DC-DC功率转换器、AC-DC功率转换器、LED驱动、电池管理、PMIC、接口保护等,广泛应用于智能电表、安防、机顶盒、路由器、手机、可穿戴设备、移动电源等终端产品,覆盖工业、消费、通信等多个市场领域。
但钰泰股份的资本化道路堪称一波三折,其历史遗留问题或将成为本次交易的潜在障碍。
早在2018年12月,模拟芯片龙头圣邦股份便以1.15亿元收购钰泰股份28.7%股权。2019年底,圣邦股份进一步筹划以10.70亿元收购剩余71.3%股权以实现全资控股。然而,该交易于2020年10月宣告终止,官方理由为“国内外宏观经济和资本市场环境变化”。
彼时钰泰股份估值从2018年的约4.25亿元跃升至15亿元,短短一年多增长逾两倍,监管部门曾就估值合理性提出问询。如今圣邦股份仍持有钰泰约26%股份,为其第二大股东,其所持股权在本次交易中如何安排尚不明朗。
随着全资收购告吹,钰泰股份转向独立IPO。2022年6月,申报科创板上市。同年11月,因时任董事、副总经理彭银涉嫌对非国家工作人员行贿罪被公安机关刑事拘留,上交所中止其发行上市审核。2023年2月,钰泰股份主动撤回申请材料。
更为棘手的是,彭银并非普通高管。招股书显示,其自公司创立之初即与实控人甘戈存在一致行动关系,目前仍直接持股7.03%,系第五大股东。此外,彭银曾担任上海瑾炜李、上海义惕爱两家有限合伙企业的执行事务合伙人,一度控制公司15.33%的表决权,后均于2023年3月退伙。
如此深度的利益绑定,使得“个人行为”与“公司行为”的边界极为模糊。即便彭银目前已不在公司任职,其历史行为所嵌入的商业关系网络是否仍然存续、相关客户合作是否存在合规瑕疵,均是尽职调查难以穷尽的盲区。
截至目前,该案未有公开的司法判决或结案信息。从此前递交的招股书及交易所问询回复来看,钰泰股份多家重要客户及供应商,皆为公司股东,且与部分客户之间交易经过经销商一环,业务往来及关联较为复杂。
比如经销商麦科通在钰泰股份创设时即入股,且始终是公司IPO申报期前五大客户。通过经销模式,钰泰股份与华勤技术、闻泰科技等核心客户建立了业务合作。值得关注的是,钰泰股份此前经销商变动频繁,且部分经销商资质和业务实质曾受到上交所关注。
股东方面,华勤技术、闻泰科技等客户,中芯国际、华天科技等供应商,以及产业链公司广汽集团、大众交通、利扬芯片等,均存在对钰泰股份入股的情况。
钰泰股份第二大股东为上市公司圣邦股份,双方业务范围相近,且存在多家客户和供应商的重叠,自2019年至2022年上半年,钰泰股份对重叠客户的销售收入呈逐年上升的趋势。
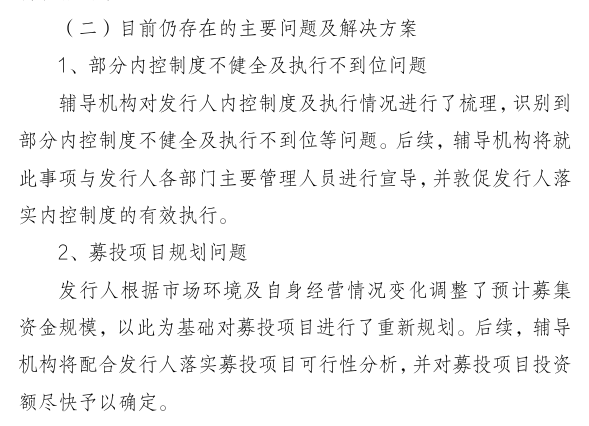
2023年9月,钰泰股份在江苏证监局重新备案上市辅导,辅导机构为国泰海通。2026年1月,国泰海通发布第九期辅导工作进展报告,明确识别到“部分内控制度不健全及执行不到位”等问题。此后,辅导进度再无更新。内控缺陷是监管审核的重点关注事项,若相关问题尚未彻底整改,不仅独立IPO前景渺茫,也可能对本次重组的合规性审查构成障碍。
国泰海通第九期辅导报告
上市公司业绩低迷 股价长期破发
艾为电子创立于2008年,专注于高性能数模混合信号、电源管理、信号链等IC设计,产品广泛应用于消费电子、工业互联和汽车市场,包含智能手机、平板电脑、笔记本电脑、智能穿戴、智能音箱、智能家电、移动支付、物联网、AI教育、智能玩具、服务器、新能源、机器人、无人机、安防、汽车电子等领域。
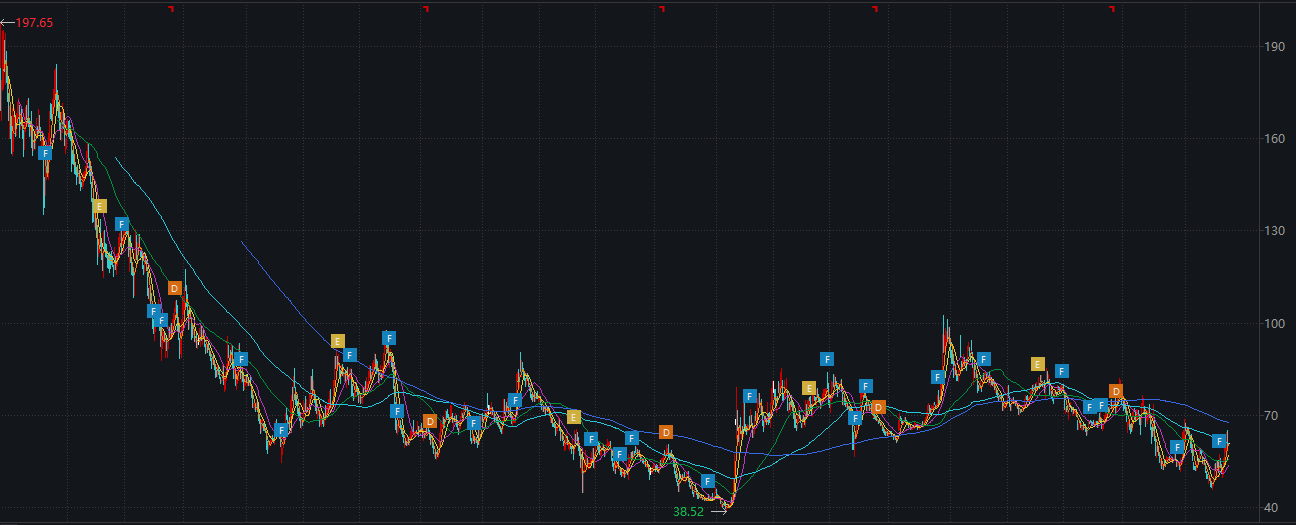
艾为电子在资本市场的高光时刻停留在上市首日。2021年8月16日,公司在上交所科创板成功上市,首发价76.58元,盘中触及197.65元历史高点,最终收报183.44元,总市值达433亿元。此后,股价震荡走低,长期处于破发状态,市值一度跌破百亿。2026年以来,公司股价累计下跌近20%,年内最大回撤达46.50%。
艾为电子上市至今股价走势
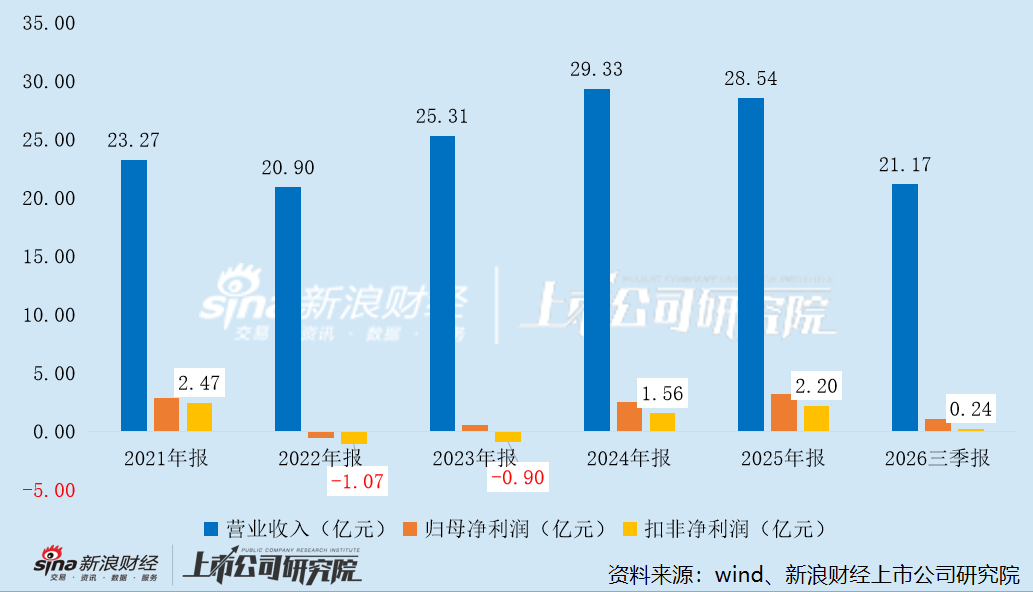
长期破发背后,艾为电子的业绩同样陷入低迷。上市首年,营收保持两位数增长,归母净利润暴涨183.56%;但次年业绩“变脸”,营收及归母净利润同比分别下滑10.21%、118.51%,首次出现亏损;2023年,营收、归母净利润重回正增长,但扣非净利润仍亏损约9000万元;2024年,营收继续增长,归母净利润翻了4倍,扣非净利润也随之转正。
但好景不长,2025年营收再次步入下行通道,同比下降2.71%至28.54亿元;归母净利润则同比增长24.38%至3.17亿元,创历史新高。2026年前三季度,实现营业收入21.17亿元,同比下降2.75%;归母净利润1.07亿元,同比大幅下降61.08%;扣非净利润仅2411.33万元,同比骤降87.53%。其中第三季度单季归母净利润仅1243.37万元,同比下滑89.57%。
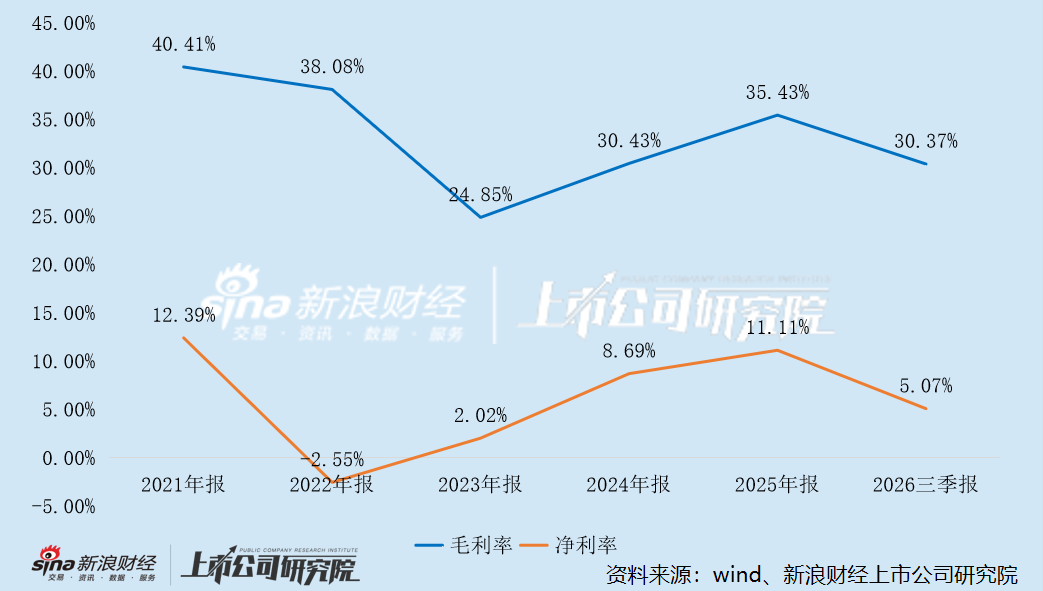
毛利率更能直观地反映问题。上市当年,公司毛利率高达40.41%,首次也是唯一一次突破40%;2022年、2023年持续下滑至38.08%、24.85%,累计降幅15.56个百分点;2024年、2025年又回升至30.43%、35.43%,但仍未恢复至2021年水平;2026年前三季度为30.37%,同比下滑5.36个百分点,净利率仅5.07%,降幅扩大至7.6个百分点。
公司将业绩下滑归因于存储芯片供给偏紧导致终端排产承压、消费类模拟芯片竞争加剧、上游代工封测成本上行、可转债利息支出增加及持有的通富微电股票公允价值变动损失等多重因素。
然而,与同行业公司(可比公司选取自艾为电子可转债募集说明书)相比,艾为电子毛利率显著偏低,且波动较大,从侧面反映出其产品竞争力较弱。2026年前三季度,国内模拟龙头圣邦股份毛利率高达50.94%,逆势上升1.4个百分点;思瑞浦毛利率同样超过50%,同比提升3.87个百分点至50.34%;南芯科技(36.98%、-1.46%)、纳芯微(31.42%、-3.24%)的毛利率虽出现下滑,但均高于艾为电子,且降幅更小;杰华特毛利率低于艾为电子,但降幅仅0.86%。
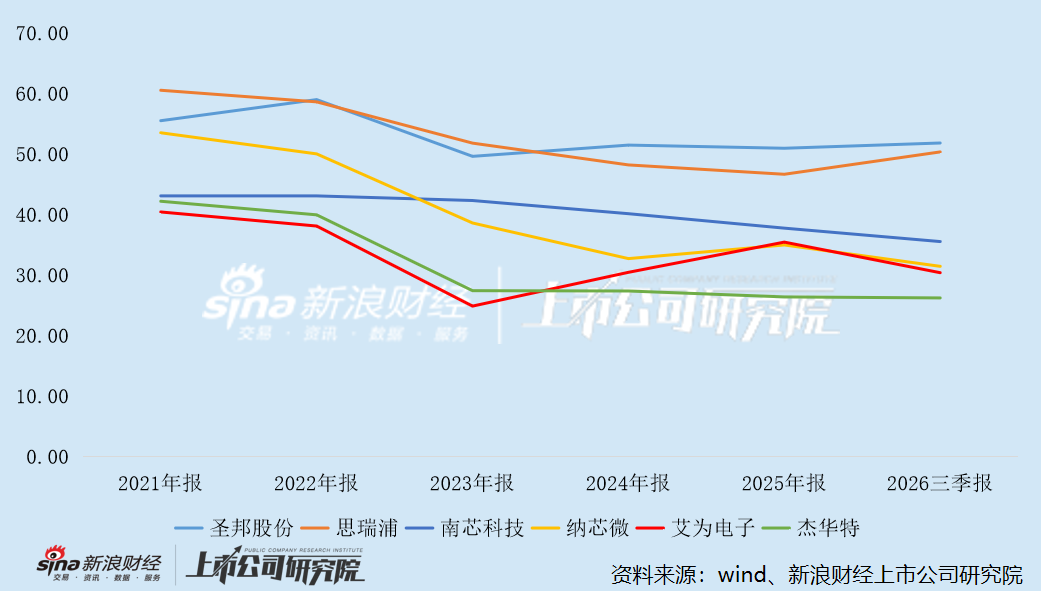
在主营业务盈利能力尚未企稳之际推进大规模并购,无异于“负重前行”。
回到重组方案本身,艾为电子账面资金充足,并不差钱,是否还有募集配套资金的必要?截至2025年末,公司货币资金8.89亿元、交易性金融资产16.27亿元,合计25.16亿元,占总资产的47.45%,接近一半。彼时,智能音频芯片、5G射频器件、马达驱动芯片等项目均已结项,IPO募集资金余额仅剩7931.72万元。也就是说,公司绝大部分资金均可自由支配。
2026年1月,公司刚完成可转债发行,募集资金净额18.86亿元,截至6月末仅使用9104.48万元,使用率不足5%。公司已动用8亿元闲置募集资金临时补充流动资金,另有16.13亿元用于现金管理。
到2026年6月末,艾为电子货币资金7.03亿元,交易性金融资产30.80亿元,合计37.83亿元,占总资产的比重高达51.99%。既然自有资金充足,公司为何不使用自有资金支付现金对价,而要配套募资、额外摊薄原有股东权益?配套募资是否单纯为了满足标的股东的现金退出需求,而非上市公司真实存在资金缺口?
事实上,上市后的绝大部分时间,艾为电子的现金流状况均良好。2021年至2025年,经营现金流净额分别为2.86亿元、-3.87亿元、4.29亿元、4.02亿元、3.91亿元,除2022年出现净流出外,其余年份净流入均远超同期扣非净利润,2021年、2024年、2025年(2022年、2023年扣非净利润为负)净现比分别为115.79%、257.69%、177.73%。
但同样是在2026年,形势突然反转。前三季度,艾为电子经营现金流净额仅2265.59万元,同比骤降93.18%。其中Q1至Q3分别为2919.94万元、-2711.48万元、2057.13万元,同比分别下滑43.33%、199.58%、91.89%,主业自我造血能力持续衰退。
艾为电子解释称,主要系公司生产采购支出增长、研发人员增长对应的职工薪酬支出增长,导致经营活动现金流出增幅超过销售回款及其他经营现金流入增幅。
从财务数据看,2026年前三季度,艾为电子营业收入同比减少5988.30万元,营业成本同比增加7488.71万元,毛利同比减少1.35亿元;研发费用4.51亿元,同比仅增加2412.12万元。反观经营现金流,上年同期高达3.32亿元,本期减少约3.1亿元,降幅远超营收成本和研发费用增加额。
素材来源:新浪财经 · 原文发布于