
正信期货:成本退潮VS供需转强,乙二醇近强远弱格局延续
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
乙二醇在中东地缘局势缓和下国际油价承压回落,成本端松动,进口到港不及预期、国内装置集中检修,叠加港口库存维持历史低位,供应端的边际收紧为现货价格提供了坚实托底。在成本下移与供需转强的博弈中,乙二醇并未随原油大幅下挫,反而在周中后期强势反弹,后续需重点关注中东局势演变、装置检修节奏及港口去库进程。
一、原油石脑油同步回落,成本支撑松动
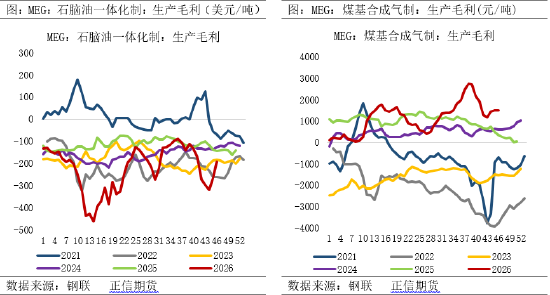
地缘风险溢价消退是本周成本端的核心变化。美伊局势趋于缓和,市场担忧情绪暂缓,国际油价重心下移。受原油拖累,石脑油价格随之下跌,油头路线的成本支撑明显减弱。从煤化工路线看,煤炭价格相对平稳,煤制乙二醇自身利润较好,加工利润维持高位。
二、装置停车叠加进口不足,近端供给阶段性收缩
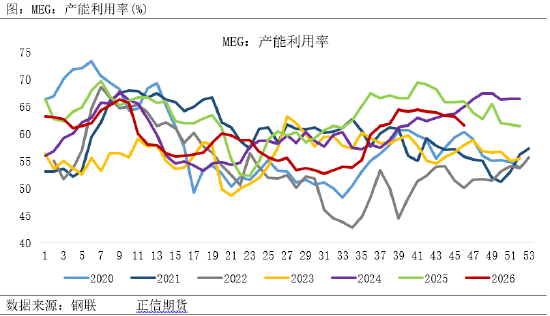
供应偏紧是本周乙二醇反弹的主驱动。本周国内乙二醇总产能利用率降至61.53%,环比下降1.67%。分工艺看,一体化装置产能利用率降至58.53%;煤化工产能利用率66.84%。其中,山东裕龙90万吨/年装置近期停车,叠加部分煤制装置停车检修及前期装置降负转产,对近端供给形成阶段性收缩。
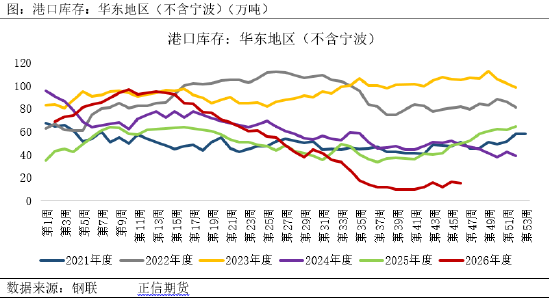
进口端同样偏紧。近期进口货到港不及预期,进一步加剧了现货流通的紧张。库存层面,截至11月12日,华东主港MEG库存总量为15.3万吨,较11月9日降低1.2万吨、较11月5日降低0.9万吨,环比降幅达5.56%,绝对水平仍处历史低位。低库存叠加低到港,使现货流通偏紧格局尚未根本扭转。
三、聚酯开工温和回升,终端织造承压
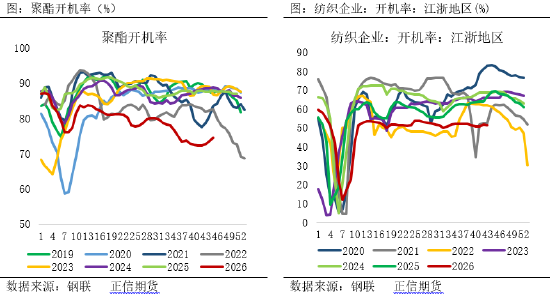
需求端整体表现相对温和,但终端拉动力度有限。中游聚酯环节开工有所回升,本周聚酯产能利用率升至74.98%,环比提升0.79%,聚酯工厂补货意愿提高,对乙二醇现货基差形成一定支撑。
但终端织造正逐步进入转淡时点,需求实际承接能力偏弱。据隆众资讯统计,截至11月12日江浙地区化纤织造综合开工率仅为48.48%,环比下降0.58%,维持较低水平,织造订单天数平均7.57天、较上周减少0.18天。内贸新订单增量不足,外贸以小单为主,叠加气温偏高拖累冬装面料需求,传统“金九银十”旺季预期落空,部分中小型织造工厂阶段性放假现象明显,较大企业主流开机率也仅维持在五至七成,弱于往年同期。终端织造开工低位短期内难有明显改善,下游对乙二醇的采购仍以刚需为主,需求的实际拉动力度有限。
四、成本退潮遇上供需转强,乙二醇近强远弱格局延续
总结来看,乙二醇市场正处于“成本退潮”与“供需转强”的博弈之中。成本端地缘缓和使原油仍有下行空间,对乙二醇形成一定下拉;但供应端国产虽有增加预期、进口货减少使总供应变化有限,而需求端聚酯开工率回升,供需结构边际转强。关注中东局势与油价走势对成本端的扰动、国内装置检修及重启节奏、港口库存能否延续去化。在低库存的背景下,乙二醇“近强远弱”格局有望延续。
新浪合作大平台期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于