
白云山放弃优先认购权背后:存贷双高、利息收入骤降、净利润下行分红却逆势加码
新浪财经 ·
11月9日晚间,白云山发布公告,控股子公司广州医药拟通过广州产权交易所公开挂牌引入战略投资者,定向发行不超过17.34亿股,募集资金上限60亿元,全部用于补充流动资金及偿还银行贷款。
今年7月预挂牌时,公司拟募资额为30亿元,募资规模短短四个月实现翻倍。值得关注的是,白云山账面货币资金超130亿元,却选择放弃子公司增资优先认购权。
广州医药经营现金流骤降82% 信用减值损失同比大增87.73%
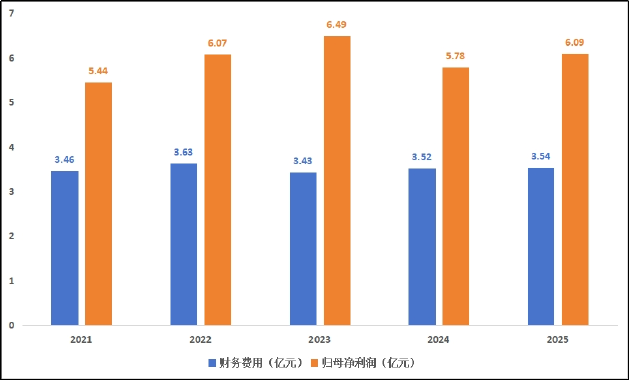
从财务数据看,2023年至2025年,广州医药分别实现营收525.91亿元、546.05亿元、581.69亿元,同期归母净利润对应为6.49亿元、5.78亿元和6.09亿元,除2024年归母净利润同比下降11%之外,其余各期均保持增长,公司业绩较为稳定。2026年前三季度,公司实现归母净利润4.25亿元,同比增长9.84%。
但从现金流角度看,情况却明显欠佳。2023年,广州医药经营活动产生的现金流量净额为2.13亿元,占同期净利润的32.2%;2024年经营现金流回升至3.78亿元,与净利润比值增至64.3%;到了2025年,经营现金流骤降至0.68亿元,同比暴跌82.07%,仅为当年净利润的11%。
存货及应收账款走高是导致公司现金流承压的主要因素。截至2026年三季度末,公司应收账款规模攀升至近188亿元,占总资产比例接近47%。
从账龄结构看,风险正在向后端累积。2023年-2025年,公司1年以内的应收账款占比分别为89.4%、87.35%、85.54%,逐年走低。各期内3年以上应收账款分别为2.97亿元、3.36亿元、3.92亿元,占总应收款比例为1.95%、2.13%、2.36%。2025年年报中,广州医药已将应收款项回款变慢列为经营现金流下降的主要原因,同期信用减值损失同比大增87.73%至1.04亿元。
存货方面,2023年末公司存货余额68.15亿元,2024年末升至81.39亿元,2025年末继续增至93.07亿元,存货增速显著高于营收增速。从营业周期看,近五个完整年度,公司营业周期持续延长,2021年-2025年分别为143.54天、145.99天、146.95天、150.63天和153.24天。
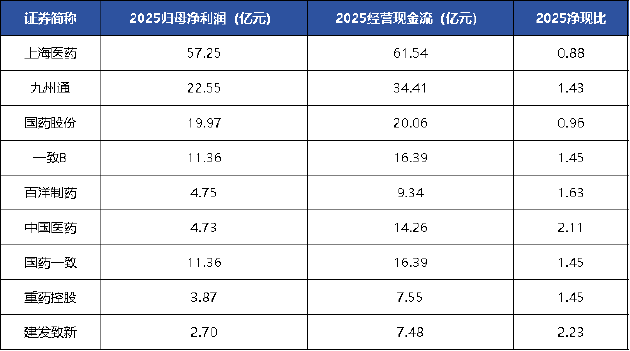
对比行业数据,国药股份、九州通、上海医药等同行业可比企业虽同样面临医保控费、医院账期拉长的压力,但全年经营现金流基本能够覆盖净利润,广州医药利润与现金流的背离似乎不能完全用行业共性因素解释。
净利润下行分红却逆势加码 存贷双高利息收入骤降
经营性现金流锐减的同时,公司存量资金同样值得审视。截至2023年末,广州医药货币资金余额37.16亿元,当年实现利息收入4438.06万元,按年均货币资金测算的年化收益率约为1.24%。
2024年末货币资金增至44.71亿元,利息收入4769.15万元,年化收益率降至约1.16%;2025年末货币资金达51.39亿元,但利息收入骤降至3173.78万元,同比大幅下降33.4%,测算年化收益率仅0.66%左右。
利息收入异常偏低的同时,公司有息负债却居高不下。截至2026年三季度末,广州医药有息负债规模约137亿元,近五年间的年均财务费用约3.5亿元。一边是账面上趴着近 50 亿元现金,一边又承担着巨额有息负债,其合理性有待探究。
集团合并层面同样存在类似异象,截至2025年末,白云山合并报表货币资金余额149.40亿元,占总资产比例超过20%,绝对规模在国内医药行业中处于较高水平。
但同期公司有息负债规模同样高达约149亿元,其中短期借款95.58亿元、长期借款25.69亿元、一年内到期非流动负债22.12亿元、应付债券6.04亿元,货币资金与有息负债几乎相等。
2024年公司实现利息收入4.04亿元,按年均货币资金测算,年化收益率约2%,基本符合大型国企资金管理的正常水平。2025年货币资金规模仅下降约18%,但利息收入却骤降至1.42亿元,同比降幅超过65%,测算年化收益率仅0.86%。
这一收益率不仅远低于同期市场上的定期存款、结构性存款产品收益,甚至低于很多企业的协定存款与活期理财收益水平。对于一家财务管理体系成熟的地方国有龙头企业而言,如此低的资金收益率显然不符合常理。
此外,核心子公司广州医药拟募集资金60亿元,白云山账面资金充裕,却最终选择放弃优先认购权,引入外部投资者后,白云山持股比例将从90.92%大幅稀释至53.23%。作为白云山利润的重要组成部分,广州医药每年贡献约6亿元净利润,股权稀释后母公司每年将减少约3亿元的归母净利润。
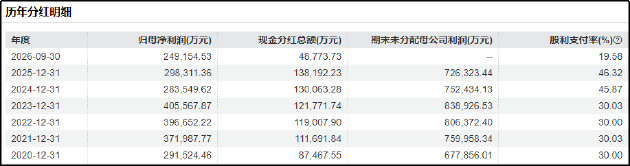
资金紧张的另一面,是持续加码的分红政策。2023年,白云山现金分红12.18亿元,占当年归母净利润的30.02%;2024年分红13.01亿元,占净利润比例提升至45.87%.2025年分红13.82亿元,占净利润比例进一步升至46.32%。
三年间净利润从40.56亿元降至29.83亿元,降幅达26.5%,但分红总额却从12.18亿元增至13.82亿元,逆势增长13.5%。股利支付率从30%快速攀升至46%。一边是经营现金流由正转负,自身造血能力不足,核心子公司需要大额募资补血;一边是持续提高分红比例,真金白银派发给股东,其合理性同样有待探究。
从股权结构看,控股股东广药集团持有白云山45.04%的股份,按照2025年13.82亿元的分红总额计算,每年可获得现金分红约6.22亿元。而对于上市公司而言,分红减少了净资产,推高了资产负债率,加剧了资金紧张,最终又需要通过外部融资来填补缺口。
素材来源:新浪财经 · 原文发布于