
美元兑加元处10月初以来高位,机构:风险偏向美国更大加息周期
新浪财经 ·
汇通财经APP讯——周五(11月13日)亚洲时段,美元兑加元延续涨势,当前交投于1.4255附近,汇价处于10月初以来的高位区域。美元指数高位震荡,当前交投于103.20附近,隔夜美元指数创2025年4月上旬以来的新高至103.24。
加拿大皇家银行的最新评估提供了注脚——美国增长与劳动力市场动能依然强劲。
加拿大皇家银行经济研究指出,美国的增长与劳动力市场动能依然强劲,2026至2027年GDP预测均值上调至2.4%,失业率预计维持在4.2%的历史低位附近。
核心通胀与生产者价格数据的上升暗示价格压力正在积聚,强化了对美联储进一步收紧、以及美国相对加拿大更大加息周期的预期。
增长与就业:GDP预测上调至2.4%,失业率维持4.2%
加拿大皇家银行经济研究团队最新报告指出,美国经济的增长动能与劳动力市场韧性远超此前预期,构成当前宏观判断的核心基础。
团队将2026至2027年GDP年均增速预测从原先的2.1%与2.2%显著上调至2.4%,这一调整并非简单数字修正,而是基于消费支出持续强劲、企业投资回升以及财政与信贷条件相对宽松的综合评估。
与此同时,失业率被预期在整个预测期内稳定维持在4.2%的历史低位附近,表明劳动力供需缺口并未因此前政策收紧而明显扩大。增长与就业的同步强劲,直接为美联储提供了继续收紧货币政策的基本面支撑。
当经济既未出现实质性放缓、劳动力市场又未出现松动迹象时,政策制定者更有理由将利率维持在限制性区间,甚至考虑进一步上调,以防止通胀预期重新抬头。
对市场而言,这意味着美国经济增长的“软着陆”路径概率上升,但也同步抬高了政策利率峰值与维持高位时间的预期,进而通过利差渠道对美元形成支撑。
整体来看,美国经济的韧性已从“数据确认”阶段进入“政策定价”阶段,成为影响全球资产配置的关键变量之一。
通胀压力:核心通胀与生产者价格上升,强化加息预期
报告明确指出,美国核心通胀压力正在重新积聚,而劳动力市场仍处于历史性紧张状态,二者形成相互强化的循环。
核心通胀的回升并非单一需求过热所致,而是服务价格黏性、住房成本传导滞后以及生产者价格指数上行共同作用的结果。
生产者价格的抬头预示着未来几个季度企业成本压力可能继续向下游传递,削弱此前“通胀暂时性”叙事的说服力。劳动力市场的紧张则从工资端提供了额外支撑:职位空缺率仍高于疫情前水平,薪资增速虽有所放缓但尚未回落到与2%通胀目标完全兼容的区间。
这种“核心价格+劳动力紧张”的双重压力,使美联储更难将当前的价格抬头简单归因于一次性冲击或基数效应。
对政策路径而言,这意味着加息周期结束的时间可能进一步推迟,降息启动的门槛相应提高。
市场对美联储“更高更久”的定价逻辑因此得到强化,美债收益率曲线与美元指数的波动也更多围绕通胀数据而非单纯增长数据展开。
整体通胀环境的黏性,已成为当前美国货币政策分化于其他主要经济体的核心驱动因素。
政策分歧:风险偏向美国更大的加息周期
加拿大央行在自身政策展望中维持风险均衡判断,但明确指出风险偏向美国出现更大的加息周期。
这一判断的核心在于美加两国基本面差异的持续扩大:美国增长动能更强、劳动力市场更紧、核心通胀更黏,使美联储面临的政策约束明显严于加拿大央行。加拿大经济在贸易、住房与消费端已显现更多放缓迹象,而美国则仍处于“高增长+低失业”的组合之中。
基本面的非对称性决定了货币政策路径的非对称性——美联储的加息或维持高利率的空间更大,而加拿大央行则更可能较早转向中性或宽松立场。
这种分化通过利差渠道直接支撑美元兑加元汇率,并影响跨境资本流动与贸易条件。
对投资者而言,美加政策分歧不再是短期噪声,而是中期内需要持续跟踪的结构性主题。
报告强调,这一风险偏向并非单向押注,而是基于当前数据的条件概率判断;若美国通胀意外回落或劳动力市场快速松动,分歧可能收敛。
但就目前可见的证据而言,美国更大加息周期的风险权重仍高于对称情景。
关税影响:有针对性的显著影响,但逾80%出口仍免税
报告对美国关税政策的评估保持审慎平衡:关税确实对特定行业产生了有针对性的显著冲击,但尚未构成足以破坏整体经济增长的系统性风险。
8月新措施落地后,受美国关税直接针对的加拿大出口份额有所上升,涉及钢铁、铝、部分汽车零部件及特定农产品等细分领域。
这些行业面临成本上升、订单转移与利润压缩的压力,区域就业与投资决策也受到一定扰动。然而,从总量视角观察,超过80%的加拿大对美出口仍享受免税待遇,这意味着关税的直接覆盖面相对有限,对整体贸易流量与GDP的拖累被有效稀释。
报告进一步指出,关税冲击主要集中于“目标行业受扰、整体增长受控”的图景,与近期加拿大贸易数据中的结构性分化高度一致。正因冲击的局部性,关税因素未能从根本上改变美加利差的方向,也未显著削弱美国经济的相对优势。
对政策与市场而言,这意味着贸易摩擦更多体现为行业层面的再分配,而非宏观层面的衰退触发器;投资者需区分“受影响部门”与“整体经济”,避免将局部冲击过度外推为系统性风险。
结论
加拿大皇家银行经济研究认为,美国增长与劳动力市场动能强劲,GDP预测上调至2026至2027年均值2.4%、失业率维持4.2%的历史低位;核心通胀与生产者价格上升暗示价格压力积聚,强化了美联储进一步收紧的预期。
该行认为加拿大央行预测的风险均衡、但偏向美国更大的加息周期——美国增长更强、就业更紧、通胀更黏,使美联储的路径相对更陡,这一分化通过利差渠道支撑美元。
关税方面,8月新措施使受针对的加拿大出口份额上升,但逾80%的出口仍免税,冲击集中于特定行业、不足以破坏整体增长。美加利差的方向由基本面差异驱动,短期内难以逆转,美元兑加元的支撑因而具有持续性。
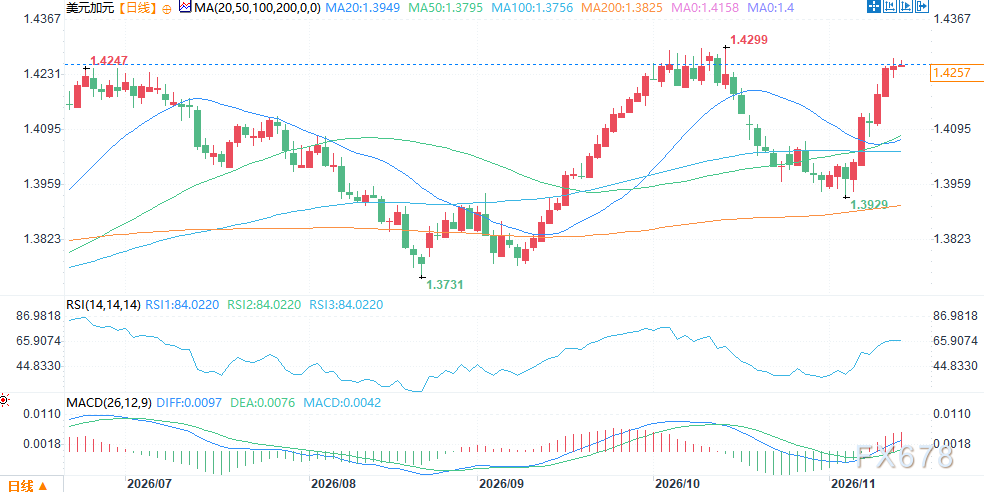
(美元兑加元日线图,来源:易汇通)北京时间10:57,美元兑加元报1.4256/57。
素材来源:新浪财经 · 原文发布于