
光大期货:矿钢煤焦类日报11.13
新浪财经 ·
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
螺纹钢:
(邱跃成,从业资格号:F3046854;交易咨询资格号:Z0016941)
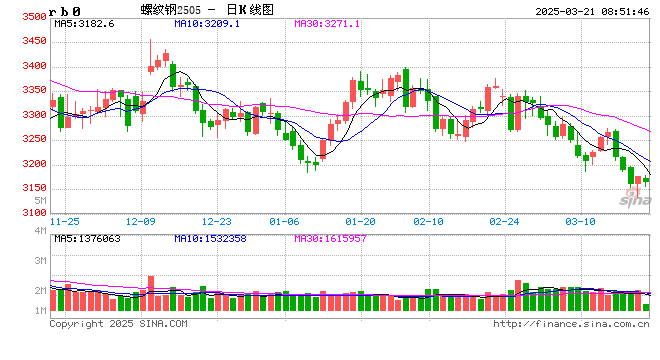
昨日螺纹盘面震荡下跌,截至日盘螺纹2701合约收盘价格为3024元/吨,较上一交易日收盘价格下跌21元/吨,跌幅为0.69%,持仓增加3.36万手。现货价格小幅下跌,成交回落,唐山地区迁安普方坯价格下跌10元/吨至2860元/吨,杭州市场中天螺纹价格下跌10元/吨至3100元/吨,全国建材成交量7.98万吨。据我的钢铁数据,本周全国螺纹产量环比回落3.08万吨至182.82万吨,同比减少17.18万吨;社库环比减少14.63万吨至320.35万吨,同比减少95.4万吨;厂库环比减少1.7万吨至145.69万吨,同比减少14.73万吨;螺纹表需环比回落1.65万吨至199.15万吨,同比减少17.22万吨。螺纹产量止增转降,库存继续下降,表需回落,供需数据表现基本符合预期。目前螺纹整体处于低供给、低需求、低库存局面,供需基本面驱动不强,盘面表现更多追随成本波动。预计短期螺纹钢盘面延续窄幅震荡运行。
铁矿石:
(柳浠,从业资格号:F03087689;交易咨询资格号:Z0019538)
昨日铁矿石期货主力合约i2701价格震荡下跌,截至日盘收于671元/吨,较前一个交易日收盘价下跌12.5元/吨,跌幅为1.83%,成交32.8万手,持仓增加2.01万手。港口现货价格下跌,现日照港60.8%PB粉639跌7,卡粉802跌8。据我的钢铁数据,本周247家钢厂日均铁水产量230.32万吨,环比回落0.37万吨;钢厂盈利率11.26%,环比持平。本周47港铁矿石库存17759.47万吨,环比增加226.27万吨。铁水产量持续回落,港口铁矿石库存持续回升,铁矿供需压力依然较大。预计短期铁矿石盘面仍窄幅震荡为主。
焦煤:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦煤盘面弱势下行,截至日盘焦煤2701合约收盘1386元/吨,价格较前一交易日下跌28.5元/吨,跌幅2.01%,持仓量增加2195手。现货方面,介休主焦煤(A<10.5,S<1.3,G>80)现货价1980元/吨,价格持平;甘其毛都口岸蒙5#原煤1520元/吨,价格持平;蒙3#精煤1580元/吨,较上期价格跌5。山西五市停产炼焦煤矿降至27座、涉及产能3660万吨,日环比减少3座、450万吨,较5月25日累计减少91座、9790万吨,复产方向明确。乡宁、河津部分煤矿停产减产,长治、延安等地大矿复产后因工作面调整与安全整改再度减产,晋中部分煤矿受制于验收环节,“解封不解量”的特征突出,安全验收与工作面接续构成产量释放的硬约束。甘其毛都口岸通关在节日闭关后恢复至800车以上,但高通关并未转化为高需求,口岸交投氛围冷清。焦炭第三轮提降于11月13日零时执行,焦企利润空间再度压缩,打压原料、维持低库存、仅保持刚性采购成为其理性选择,保供复产推进与需求走弱形成共振,预计短期焦煤盘面震荡运行。
焦炭:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦炭盘面弱势下行,截至日盘焦炭2701合约收盘1927.5元/吨,价格较前一交易日下跌30元/吨,跌幅1.53%,持仓量减少2900手。现货方面,日照港准一级冶金焦现货价格1900元/吨,较上期价格持平。焦炭第三轮提降已确定于11月13日零时执行,湿熄焦下调50元/吨、干熄焦下调55元/吨,邢台等市场钢厂已明确执行时点,本轮落地基本无悬念,市场关注点转向后续是否存在第四轮提降。河北、山东、河南、陕西等地环保扰动频发,焦企主动限产明显增多、幅度普遍在20%-30%,其中陕西、河南部分焦企限产达到30%-35%,全国焦企开工加速回落,厂内库存由前期连续累库转为小幅去库,供应端呈现温和收缩,但力度不足以对冲需求下滑,其作用主要是为价格提供下方支撑、而非推动反弹。河北邯郸等多地污染天气预警下高炉检修与减产增多,钢厂在利润承压与成材淡季预期下采购策略以控制到货、刚需采购为主,对焦炭的补库意愿低迷、并持续向焦化端传导压价压力;冬储补库尚未实质性启动,需求端缺乏上行驱动,成本下移与铁水低位主导方向,预计短期焦炭盘面震荡运行。
锰硅:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,锰硅期价震荡走弱,主力合约报收5830元/吨,环比下降0.78%,主力合约持仓环比减少2023手至27.3万手。各地区6517锰硅市场价约5650-5900元/吨,较前一日基本持平。昨日黑色板块整体走势偏弱,锰硅期价重心随之下移。消息面,河北主流钢招启动,河北某大型钢铁发布11月硅锰招标公告,采购量19350吨,环比减少2900吨,持续关注钢招进展。基本面角度来看,近期锰矿端价格相对坚挺,但北方内蒙、宁夏主产区10月锰硅生产结算电价环比稍有下调,锰硅即期生产成本周环比增加。供需层面来看,北方锰硅生产企业开工率仍相对坚挺,南方地区降幅较大,上周锰硅整体周产量环比下降超5%。需求端,钢招期间对于需求有阶段性支撑,但长周期角度看终端需求未见明显好转。库存端,63家锰硅样本企业库存周环比增加0.8万吨至37万吨,仍位于近年来同期最高值,仓单+有效预报合计值同比变化不大。综合来看,基本面整体驱动力度有限,预计短期锰硅期价震荡运行为主,关注钢招进展。
硅铁:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,硅铁期价窄幅震荡,主力合约报收5778元/吨,环比上涨0.1%,主力合约持仓环比减少2225手至21.13万手。各地区72硅汇总价5440-5550元/吨,各地区较前一日基本持平。昨日黑色板块整体走势偏弱,硅铁期价环比基本收平。消息面,内蒙古某主流兰炭采购企业发布调价通知,中料下调30元/吨执行960元/吨,小料下调20元/吨执行950元/吨,出厂价承兑含税,自11月13日到厂执行。供需层面来看,近期硅铁企业减停产数量逐渐增加,周产量预计环比下降。需求端,持续关注主流钢招进展,样本钢厂硅铁需求量当周值环比持续增加,镁锭日产量周环比下降约5.7%。库存端,60家硅铁样本企业库存周环比下降3770吨至85230吨,处于近年来同期最高值,但综合考虑仓单及有效预报合计值测算,硅铁整体库存水平并不算高。综合来看,基本面整体驱动不足,预计短期硅铁期价震荡运行为主,持续关注钢招进展。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
新浪合作平台光大期货开户 安全快捷有保障
素材来源:新浪财经 · 原文发布于