
50万亿存款重定价红利退坡,银行明年靠什么?
新浪财经 ·
来源:看懂经济
42家A股上市银行的三季报,交出了一份久违的好成绩单。
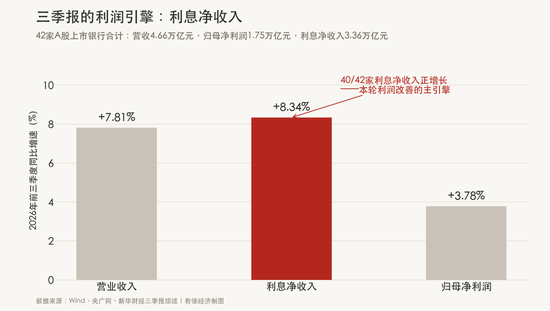
前三季度合计营收4.66万亿元,同比增长7.81%;归母净利润1.75万亿元,同比增长3.78%,增速较上半年双双回升。更难得的是,40家银行的利息净收入实现同比正增长——这个营收“基本盘”,已经低迷了好几年。
但如果把利润拆开看,会发现这轮改善的“燃料”相当集中:存款重定价。
2021年至2023年,银行吸收了大量利率在3%至4%的高息定期存款。据华泰证券研究所所长张继强团队测算,2026年到期的1年期以上定存约50万亿元,较2025年增加约10万亿元,其中2年期、3年期的到期量均在20万亿元以上。这批存款到期后,按目前同期限1.6%左右的利率重新定价——银行要付的利息少了,负债成本降了,息差稳住了,利润也就好看了。
问题是,这是一场有明确时间表的盛宴。
这轮三季报业绩说明会上,被问到息差,银行高管们的回应罕见地坦率。把主要银行的表态捋完一遍,一个问题绕不开:存款重定价这个一次性红利退坡之后,2027年银行靠什么?
利润成色:这轮改善,高管们自己承认靠“天时”
先看这轮利润改善的结构。
前三季度,42家上市银行利息净收入合计3.36万亿元,同比增长8.34%。驱动因素有两个:资产规模扩张和息差企稳。而息差企稳的支撑,几乎一边倒地压在负债端——中泰证券研究所所长戴志锋的测算显示,前三季度行业累计年化净息差1.38%,与去年同期持平,其中资产收益率、负债付息率均环比下行2个基点,靠的是负债端跑得比资产端快。
这一点,银行管理层在业绩会上并不讳言。
邮储银行副行长杜春野说得很直白:行业净息差企稳回升,主要受益于负债端成本下降,“存量的定期存款集中到期重定价也是当前重要的短期驱动因素”——注意“短期”两个字。
农业银行财务会计部副总经理张奇渊的表态同样以负债端为主线:“定期存款重定价利好将持续释放,预计全年负债成本仍有进一步改善的空间和潜力。”
中国银行副行长刘承钢则点出了自家的具体路径:前三季度集团长期限定期存款到期叠加存款结构优化,带动存款付息率较快下降,有效对冲了资产收益下行压力——中行前三季度净息差1.27%,较上年度回升1个基点。
把几位高管的话放在一起,画像很清楚:这一轮利润改善,本质是2021-2023年高息揽储时代的“历史欠账”在集中出清。银行今天省下的利息支出,是三年前多付的那部分。这不是经营能力突然跃升,而是利率周期给的窗口。
窗口期的利润是真的,但窗口本身是有期限的。
退坡时间表:红利不是消失,是“踏完台阶”
需要说明的是,存款重定价并不是“啪”地一下就结束的开关。它更像一道台阶——2026年是台阶最陡的一级。
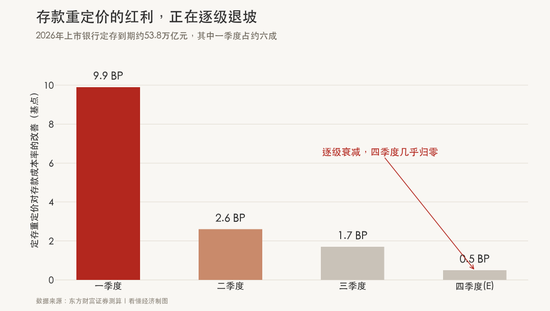
天府立言金融研究院院长曾刚分析,今年一季度到期的高息定存约占全年到期规模的六成,存款重定价带来的“存量红利”在上半年已集中释放,下半年起边际贡献明显减弱。也就是说,红利最集中的释放期其实已经过去了。
退坡的斜率甚至可以直接量化。东方财富证券测算,2026年上市银行到期定存约53.8万亿元(与华泰证券约50万亿的行业测算量级一致),其中一季度32.7万亿元,同样占六成;定存重定价对上市银行存款成本率的改善共约14.7个基点,但分季看是9.9、2.6、1.7、0.5个基点——逐级衰减,到四季度几乎归零。
银行自己的预期管理也在跟进。工商银行资产负债部相关负责人在三季报业绩说明会上给出了明确的时间表:净息差年内有望企稳筑底,“明年或将存在小幅收窄的压力”——主要原因正是高息定期存款重定价红利减弱。
券商的测算与之互证。中金公司研报直言:存款集中重定价的贡献逐步下降,预计明年息差仍有小幅下行压力。
中信银行资产负债部负责人在该行三季报业绩说明会上的判断更细:今年三年期高成本存款集中到期,“后续的到期规模将逐步减少,价格降幅收窄,负债成本下行空间有限”。同样的意思,该行副行长赵元新在中报业绩会上就用实名说过一遍——连续两个季度,口径没有变。
也有管理层干脆不包装。招商银行副行长彭家文说,看到一些同业的数据开始企稳反弹,“但是我们判断总体情况下还是一个阶段性的企稳,难言已经出现拐点“。苏商银行特约研究员薛洪言的定性更直接:这更像是下行周期中的“脉冲式修复”,而非趋势性拐点。
这个“台阶”有多陡,农业银行副行长王文进此前在业绩说明会上给过一个刻度:三年期存款挂牌利率降幅最高可达135个基点。台阶踏完,就是这样的幅度。
当然,红利也不是明年就归零。高息存款到期是分批进行的,市场上也有观点认为重定价效应会一直释放到2027年。但真正“一次性”的部分——从3%-4%直接跳到1.6%的那个台阶——2026年基本踏完了。2027年剩下的,只是尾巴。
还要留意一个新变量:负债端已出现局部的反向扰动。9月以来,部分中小银行为留住存款,逆势上调存款利率,幅度多在5至33个基点,集中在中长期定存和大额存单。曾刚的判断是,这类防御性加息不会改变行业付息率下行的大趋势,但对加息机构本身,“负债成本上去了,存款规模却没有形成对应的正向增长”。红利退坡的方向没变,但坡道上已经开始打滑。
对投资者来说,这意味着三季报里最容易读出来的那条好消息,恰恰是最不可线性外推的那一条。
明年靠什么:三个“替补”,各有各的虚
红利退坡之后,银行管理层给出的应对方案,归纳起来无非三条路。但三季报的数据说明,这三条路目前没有一条真正扛得起增长。
第一条路:资产端稳住收益率。
逻辑是存在的。兴业银行计划财务部总经理林舒在三季报业绩会上分析,LPR已连续16个月未做调整,前期LPR下调对存量贷款重定价的影响基本出清,新发放贷款利率逐步趋稳,“展望明年,在LPR不变的情况下,息差同比降幅有望收窄”。
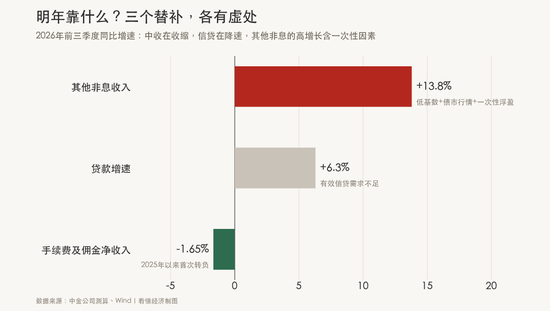
但要看到,这条路的天花板很低:它只是让资产端“降得慢一点”,而不是回升。前三季度行业资产收益率仍在环比下行,有效信贷需求尚未实质性回暖。中金公司的数据更不客气:截至三季度末上市银行信贷同比增长6.3%,较二季度末继续放缓。守,守得住降幅;攻,攻不出增量。
第二条路:其他非息收入。
前三季度上市银行其他非息收入同比增长13.8%(中金公司测算),较上半年的8.9%大幅提升,是三季报里最亮眼的科目。但拆开看,成色要打折:一是去年同期债市震荡留下的低基数,二是三季度国债利率下行带来的公允价值变动收益,三是一次性因素——国有大行还叠加了长鑫股权入账的账面浮盈。邮储银行研究员娄飞鹏判断,这部分增长“后续保持高速增长的难度较大”。
把债市行情当饭吃,本身就违背了银行经营的常识。
第三条路:中间业务,也就是常说的“第二增长曲线”。
这是唯一指向长期的方向,多家银行高管在业绩会上反复强调。邮储银行已把发展自营存款、培育多元收入结构提到战略高度;建设银行副行长纪志宏强调通过主动负债管理保持付息率合理水平,目标是把净息差稳在可比同业领先水平。
但三季报给了一个冷冰冰的数字:前三季度42家上市银行手续费及佣金净收入合计5686.73亿元,同比下降1.65%;同比正增长的只剩17家,而上半年还有26家——承压面在扩大,而不是收窄。中金公司的口径同样显示,这是2025年以来该项收入首次转负,财富管理相关收入是主要拖累。
喊了三年的第二曲线,行业整体仍在收缩。但这17家正增长的名单里,藏着这轮三季报最值得细看的一组信号——这是我们接下来要单独拆解的。
三条路看完,结论有些残酷:旧燃料在退坡,新引擎还没点火——至少对大多数银行是如此。2027年的银行盈利,大概率要在“息差小幅收窄+非息回归常态+中收缓慢修复”的夹缝里,重新寻找平衡。
谁先跑出来了:中收里的三个信号
行业整体负增长,但17家正增长的名单里,已经能看出三条清晰的线。
一是财富代销放量。招商银行是最完整的样本:前三季度财富管理手续费及佣金收入235.04亿元,同比增长13.71%,其中代理基金收入增长31.63%;中收占营收比重22.1%,继续领跑行业。权益市场回暖,最先兑现的就是这种保有量和渠道都在手的银行。
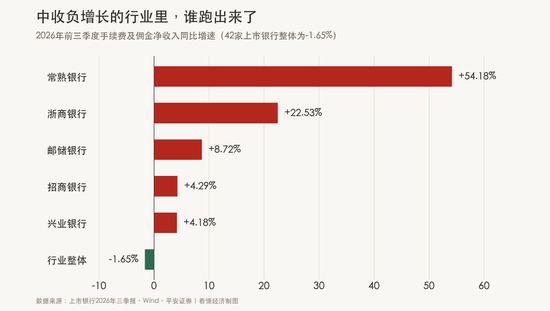
二是区域行低基数高增。常熟银行增长54.18%,全行业第一;宁波银行、浙商银行、苏农银行、张家港行增速均超过20%。
三是特色条线各找活水。邮储银行中收增长8.72%,中高端客户较上年末增长11.26%;兴业银行托管业务收入增长10.05%;中信银行对公财富管理规模4975亿元,较上年末大增43.61%——对公财富这条少有人走的路,正在变成新增量。
三条线背后是同一个发动机:存款搬家。低利率唤醒了居民和企业的资产配置意识,存款加速向理财、基金、保险迁移。交通银行副行长周万阜的判断是,银行需要“把经营坐标从存款余额切换为客户金融资产总量”。
这构成一个值得品味的镜像:存款重定价省的是成本,一次性的;存款搬家送来的AUM,才是可以年年生长的。但也要泼点冷水:中收与资本市场冷暖高度绑定,今年行业转负正是权益波动拖累;曾刚还提醒过,不少中小银行缺少理财牌照和财富管理资质,分流的资金它们接不住。这条第二曲线,注定是少数人的曲线。
结语:窗口关上之后,比的是慢功夫
回到开篇的问题:存款重定价之后,银行靠什么?
三季报其实已经给出了答案的轮廓——靠那些重定价帮不上忙的东西。
靠客户基础。结算性存款、代发工资、支付场景沉淀下来的低成本资金,不会因为某一批高息存款到期就自动出现,那是日复一日经营出来的。靠资产获取能力。在信贷需求疲弱的环境里,能不能找到定价合理、风险可控的资产,决定了资产端是“缓降”还是“失速”。靠收入结构的韧性。当中收还在负增长的时候,谈第二曲线,谈的是布局,不是收成。
存款重定价给了银行业一段宝贵的喘息期。但喘息期的意义,从来不是用来躺平的,而是用来换引擎的。
三季报里真正值得多看一眼的,不是谁家的息差回升了几个基点——那是周期给的;而是谁家的结算性存款在涨、谁在管控高成本负债上动了真格、谁的资产质量经得起营收回落的考验。红利吃得干净不算本事,红利吃完还能增长才是。
窗口正在关上。明年此时,答案自见分晓。
素材来源:新浪财经 · 原文发布于