
嘉实基金姚志鹏卸任副总经理:专注于投资管理工作
新浪财经 ·
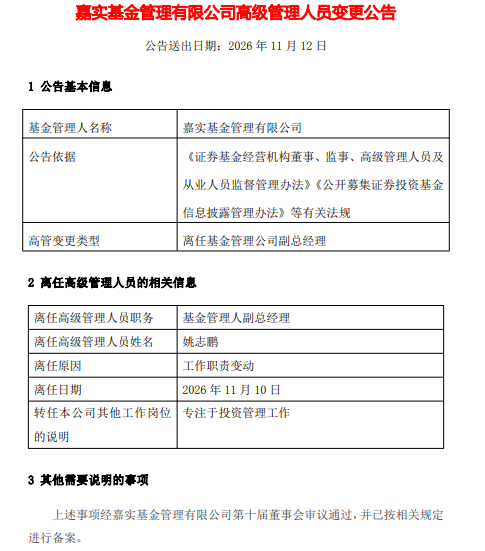
11月12日,嘉实基金发布高级管理人员变更公告,副总经理姚志鹏因工作职责变动于2026年11月10日正式离任,后续将专注于投资管理工作。这已是2026年以来又一位选择“卸任高管、回归一线”的知名基金经理。在公募行业“投而优则仕”潮流悄然逆转的背景下,姚志鹏的转身既是个体职业路径的重新聚焦,也折射出行业对核心投研力量回归专业本位的引导意图。
业绩分化的镜像:任职时点与产业周期的双重烙印
姚志鹏为硕士研究生,2011年加入嘉实基金,曾任股票研究部研究员、基金经理、成长风格投资总监兼权益投资部总监,现任股票投研首席投资官。截至2026年11月11日,其投资经理年限为10.54年,历任管理基金10只,在任管理8只,在管基金总规模111.84亿元,过往管理偏股产品总回报为70.49%。但拆解具体产品可见,业绩分化极为显著。
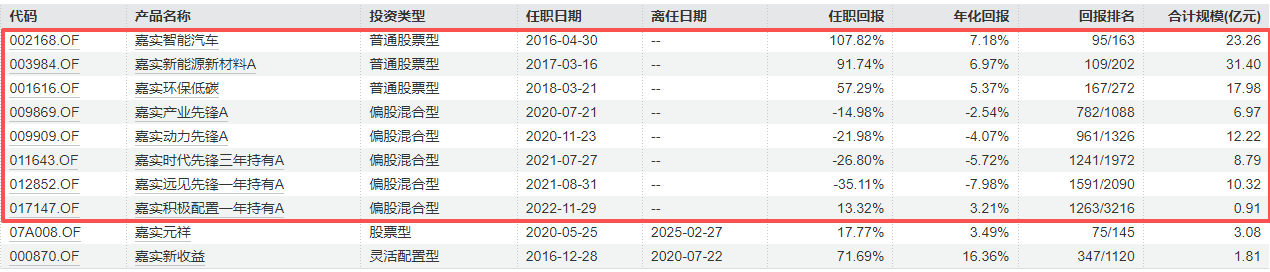
早期管理的嘉实智能汽车(2016年4月任职)与嘉实新能源新材料A(2017年3月任职)分别录得107.82%和91.74%的任职回报,年化回报在7%左右,同类排名中上游。嘉实环保低碳任职回报亦有57.29%。这三只产品的共同点在于起步于新能源与智能汽车产业渗透率快速抬升的早期阶段,姚志鹏擅长的“产业趋势成长”框架恰逢其时。
然而,2020年下半年之后成立的产品则普遍承压:嘉实产业先锋A(2020年7月任职)任职回报-14.98%,嘉实动力先锋A(2020年11月任职)为-21.98%,嘉实时代先锋三年持有A与嘉实远见先锋一年持有A的任职回报分别低至-26.80%和-35.11%。这些产品多成立于核心资产估值高企、新能源赛道拥挤度极高的时点,随后遭遇了长达数年的估值消化与产业预期修正。业绩的“冰火两重天”与其说是选股能力的波动,不如说更接近产业周期位置对基金经理的客观约束。
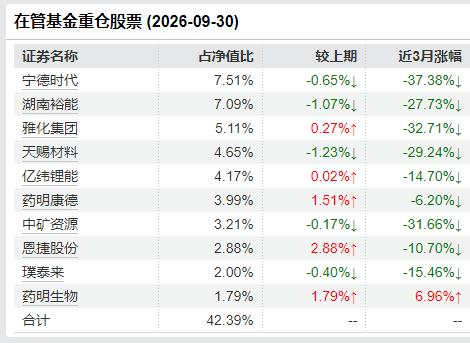
在最新三季报中,姚志鹏将选股框架概括为“空间×景气×估值”的三维乘法。他明确表示,当前持仓以低估值锂电池为主,逻辑在于行业处于“强现实、弱预期”状态:全球储能2026年预期440GWh、国内中标同比增长139%、全行业满负荷开工,但板块估值仍被“潜在过剩”的旧叙事压制,龙头对应2026年PE普遍在15至20倍的历史低分位。他判断,当悲观预期引发资本开支收缩、供给出清加速后,供需反转的弹性可能超出市场预期。
卸任背后的行业趋势:从“管而优则仕”到“专业的人做专业事”
姚志鹏是嘉实基金自主培养的投研代表。2011年加入嘉实后,他从股票研究部研究员起步,逐步成长为成长风格投资总监兼权益投资部总监,并于2023年6月升任公司副总经理。此次卸任副总,公告明确其转任方向为“专注于投资管理工作”,意味着他将从日常管理事务中抽身,将精力集中到基金组合的运作上。
这一变动并非孤例。2026年以来,长盛基金郭堃、鹏扬基金朱国庆、易方达基金胡剑、景顺长城基金刘彦春等均先后卸任副总经理职务,转岗专注投研。业内普遍将其解读为对《推动公募基金高质量发展行动方案》的响应——让历经市场考验的资深基金经理回归投资实践,以更纯粹的投研输出为持有人创造长期回报。对于管理规模逾百亿、在任管理8只产品的姚志鹏而言,卸下行政头衔或许意味着更少的会议与审批,更多的时间留给产业跟踪与组合调整。
综上,卸任副总之后,姚志鹏能否将这套“周期底部反身性”的判断转化为净值的修复,将是检验这次“回归”成色的核心标尺。对于持有人而言,基金经理专注度的提升固然是积极信号,但真正决定长期体验的,仍然是产业逻辑兑现的节奏与估值修复的时点。
MACD金叉信号形成,这些股涨势不错!
素材来源:新浪财经 · 原文发布于