
综合退保率榜单大洗牌:70家险企均值降至1.46%,最后一只“10%”的体温为何还在升高?
新浪财经 ·
来源:观潮财经
观潮按:2026年前三季度,70家人身险公司综合退保率均值降至1.46%、中位数1.15%,近七成同比下降,5%以上的高位公司由3家缩至1家,德华安顾从11.84%回落至2.82%。但体温计并未整体收回:平安人寿、利安人寿等险企上行,部分高退保公司同时面临偿付能力承压。潮水退去,剩下的是更集中难啃的结构。
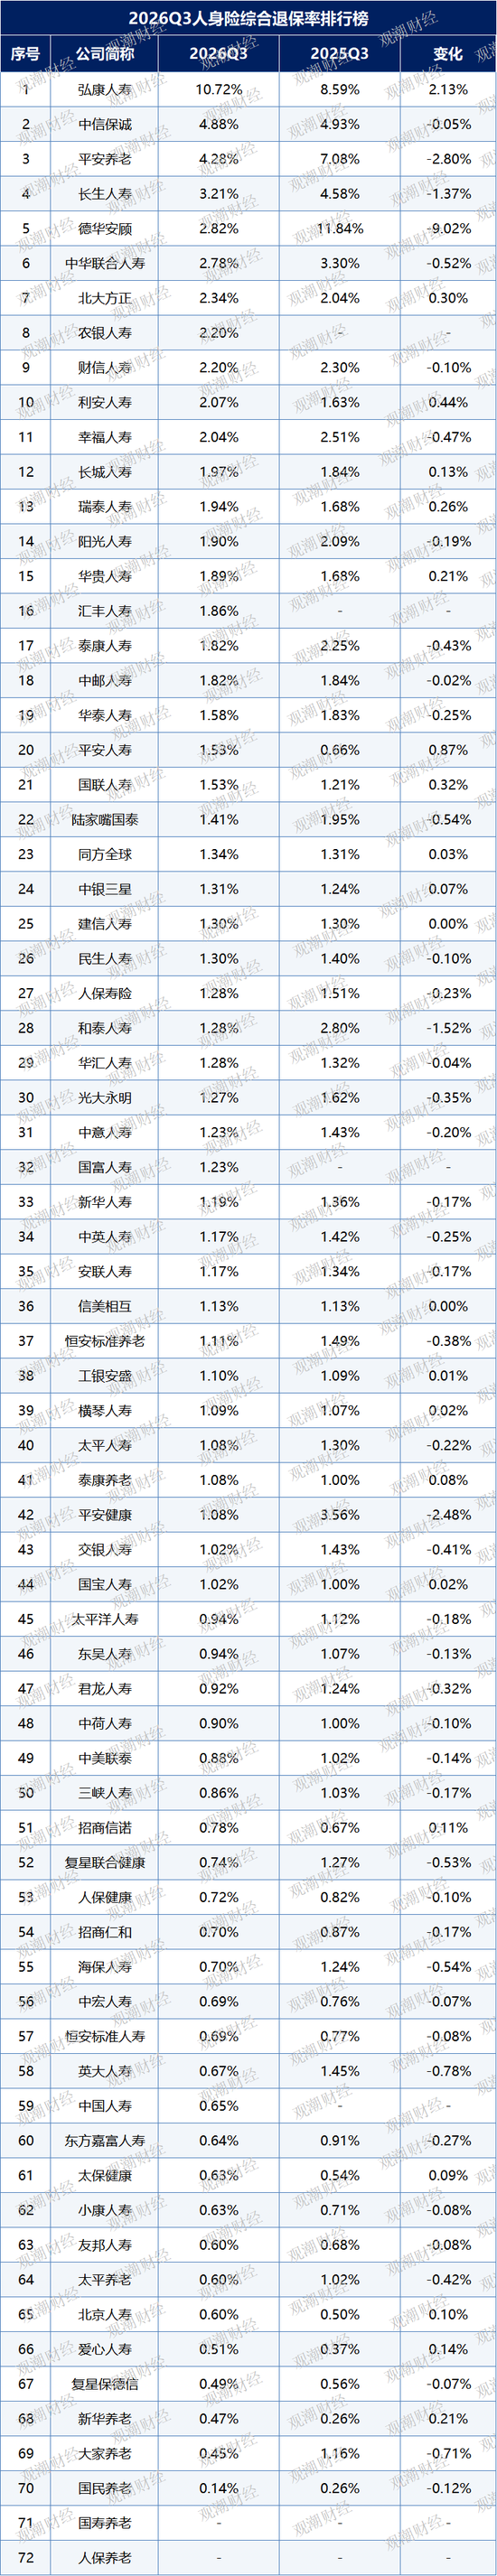
10月底,72家人身险公司2026年三季度偿付能力报告披露完毕。观潮财经将各家公司前三季度综合退保率逐一拉榜,与2025年同期对照。2026年前三季度,综合退保率70家披露公司均值1.46%、中位数1.15%,最高与最低相差约77倍。
按66家两年均有数据的可比口径,均值由1.79%降至1.46%,中位数由1.30%降至1.12%;45家下降、19家上升、2家持平。综合退保率低于1%的公司由15家增至26家,5%以上的高位公司由3家缩至1家。
退潮并不均匀。部分公司的综合退保率从个位数升至两位数;也有部分公司上行不超过1个百分点。产品明细层面,投连险的集中赎回与万能险的到期流出,同时在推高这些公司的分子。
把榜单与退保产品明细放在一起读,线索清晰:退保率的整体降温,由低利率、监管新规与历史业务出清三条线共同托住;而仍然高企的体温计,指向同一个源头——理财属性强的存量保单,在市场波动中进入了集中赎回窗口。
新榜初开潮位清,百线冷热各有名。
旧魁收剑沉深水,孤峰亮刃起雷声。
银邮理财根难拔,投连赎回意未宁。
莫言退保潮头过,暗礁犹自水中生。
01
榜单:均值降至1.42%,中位数1.10%,档位整体下移
72家样本公司中,国寿养老、人保养老两家专业养老险公司未披露该指标,2026年实际入榜70家;其中66家上年同期有数,构成同比可比样本。
观潮注:中国人寿存在两个口径:偿付能力报告0.65%、上市公司披露0.66%(同比下降0.08个百分点),本文榜单采用偿付能力报告口径,特此标注。
总量层面,行业退保水位系统性下移。70家披露公司2026年前三季度综合退保率均值1.46%、中位数1.15%;同批66家可比公司的均值由1.79%降至1.46%,同比下降0.33个百分点,中位数由1.30%降至1.12%,同比下降0.18个百分点。
均值的降幅大于中位数,说明本轮改善主要由高位公司回落贡献——极端值在收敛,而非全体公司等距下移。
分布层面,档位整体向下迁移。66家可比公司中,45家下降、19家上升、2家持平,下降面68.18%;降幅超过1个百分点的有5家,升幅超过1个百分点的仅1家。
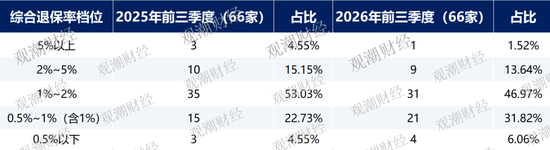
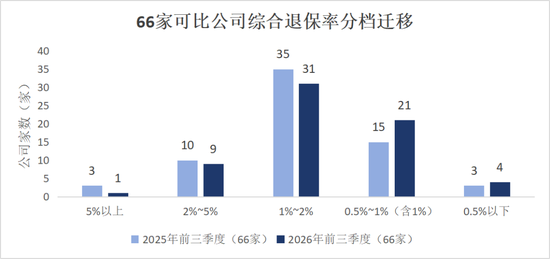
最直观的变化发生在两端:5%以上的“高危档”由3家缩至1家,0.5%-1%的“优良档”由15家扩容至22家。若按2026年全部70家披露公司计,低于1%的有26家(37.1%),高于2%的仍有11家(15.7%)——尾部收敛了,但头部集中度反而提高:退保率最高的10家公司,合计占70家公司退保率总和的36.6%。
个体层面,“降者靠出清,升者靠赎回”。降幅榜前列几乎全部对应历史包袱的集中出清,升幅榜则清一色是理财型业务的主动赎回。
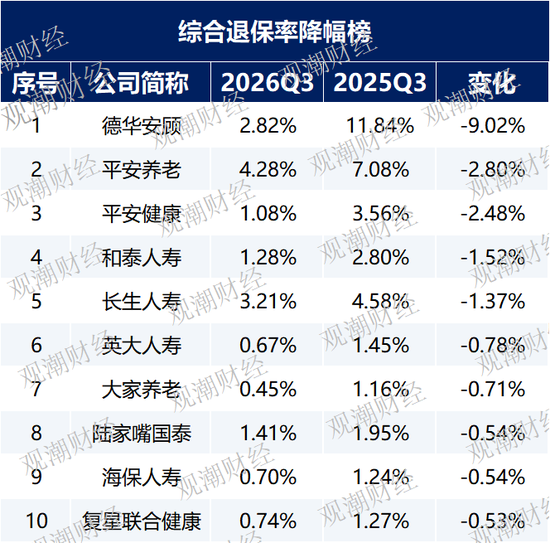
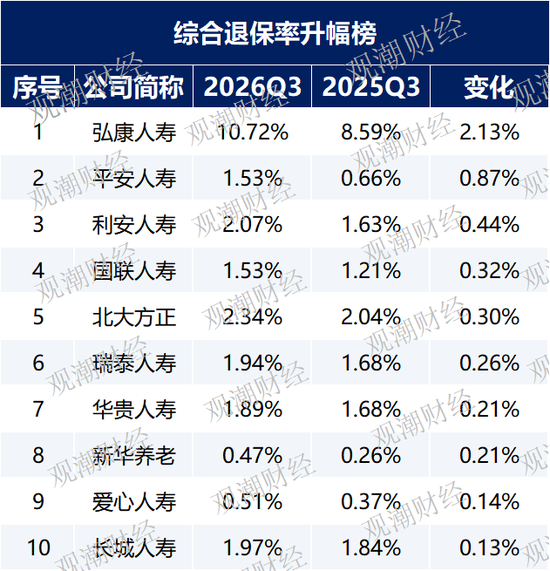
其中,德华安顾从11.84%回落至2.82%(-9.02个百分点),其互联网投连产品已于2025年二季度末按计划退市,该公司披露剔除投连后2025年综合退保率即为4.02%、2026年上半年为2.15%。
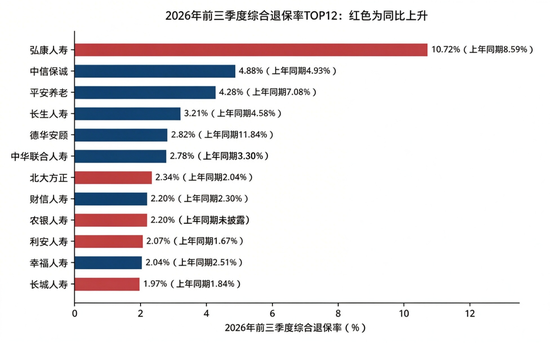
而分组层面,三条结构性线索值得单独圈出。
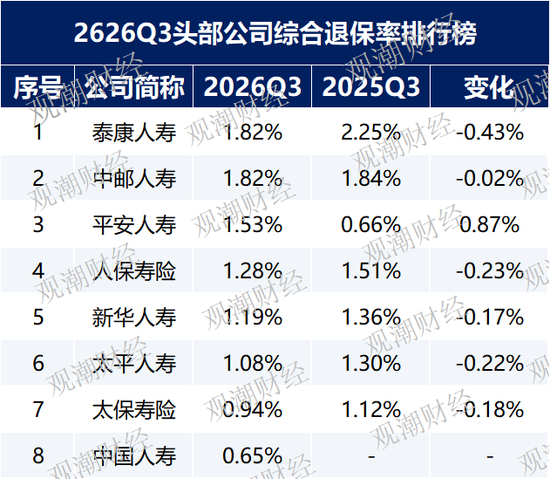
其一,头部公司几乎全线改善。保费前八的公司中,7家可比公司中6家下降:泰康人寿2.25%→1.82%、人保寿险1.51%→1.28%、新华人寿1.36%→1.19%、太平人寿1.30%→1.08%、太保寿险1.12%→0.94%、中邮人寿1.84%→1.82%;中国人寿0.65%居头部最优。唯一例外是平安人寿,从0.66%升至1.53%。
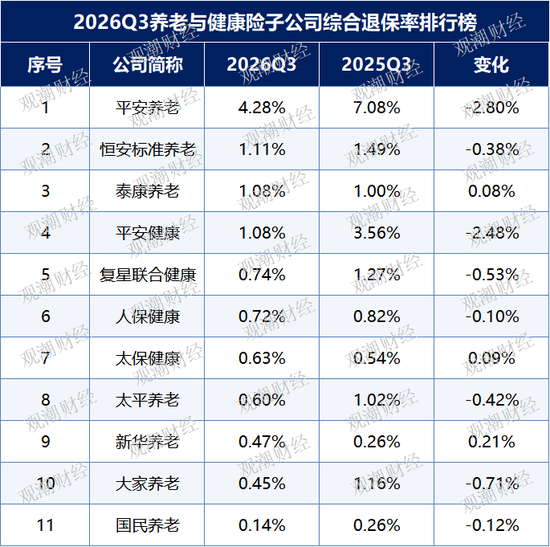
其二,养老与健康险子公司是本轮改善最彻底的板块。11家专业子公司2026年均值仅1.03%、中位数0.72%,较可比样本上年同期均值1.76%大幅回落,10家可比公司中7家下降——该板块此前的高退保多来自短期理财型业务,整改后回落最快。
其三,银行系险企分化明显。10家银行系公司2026年均值1.60%、高于其余60家的1.44%,且是唯一均值同比不降的分组(可比口径1.60%→1.53%):9家可比公司中,5家下降、3家上升、1家持平。
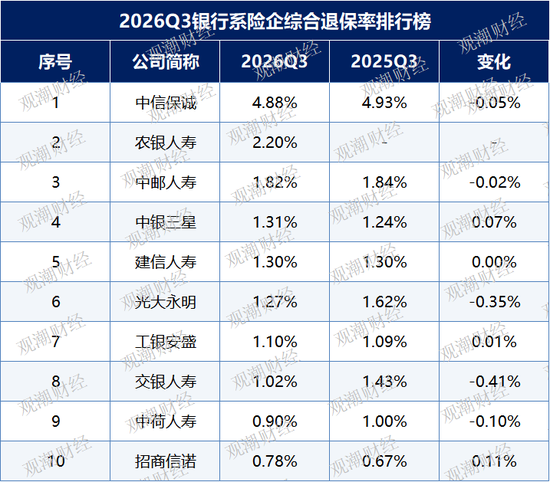
中信保诚以4.88%继续位居行业第二,上年同期为4.93%,有可比数据的银行系公司中招商信诺升幅最大(+0.11%)。银保渠道贡献了这些公司近九成签单保费,也贡献了同比例的退保敏感度。
产品明细也可以交叉验证。将榜单与70家公司“退保金额前三、综合退保率前三产品”明细对照,万能险是唯一金额上升的类型,投连险、分红险、年金险金额均呈下降趋势。
02
动因:一条利率、一组新规、一个市场
低利率抬高了退保的机会成本,这是分母端的“留客”逻辑。
2025年9月1日起,普通型产品预定利率上限降至2.0%、分红型1.75%、万能型最低保证利率1.0%;2026年11月4日中保协公布的最新研究值已降至1.9%,距上限仅10个基点。
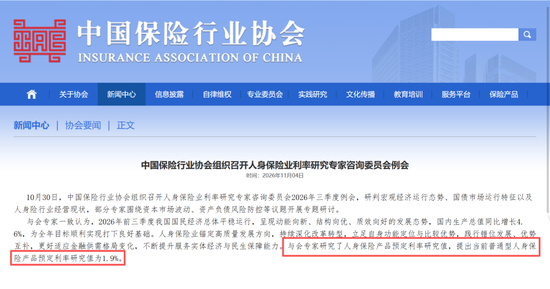
新产品收益逐级下台阶,存量高定价利率保单成为稀缺资产——退旧买新在账面上是净损失。学界将这一机制概括为存量保单的“利差保护”效应,它解释了2026年一季度70家公司平均综合退保率能压至0.59%的历史低位(上年同期0.8%)。
监管组合拳直接出清了“长险短做”的极端样本,这是分子端的“拆弹”逻辑。
2026年以来规则密集落地:2月1日《金融机构产品适当性管理办法》施行,销售环节须明示退保损失;7月1日银保渠道费用管理新规实施,“报行合一”从佣金延伸至专员激励、培训及客户服务费等四项费用;
10月监管部署“快返型”产品排查整改,原则上不得新报备“第3个保单年度末现金价值超已交保费”的产品,存量类似产品主动停售。此外,早在 2025 年 4 月,监管已发文禁止开发五年期以下万能险,存量业务给予一年过渡期。
上一期榜单上退保率居前的产品,多为投连险、万能险等理财属性较强的产品,以及短存续期业务的历史遗留。
德华安顾是最完整的方法范例:2019年发售的两款互联网投连满五年进入零退保费窗口,2025年集中赎回推高其综合退保率至12.09%(全年口径),产品退市后2026年回落至2.82%——一次出清,两个年度的榜单座次更替。
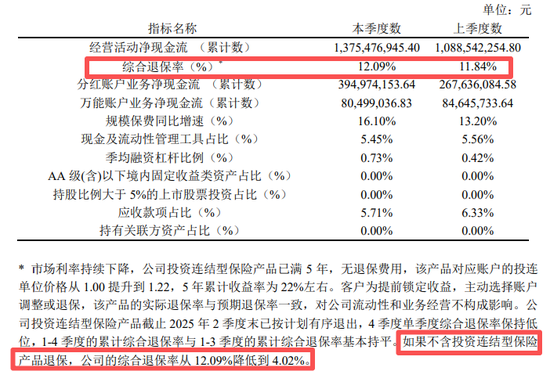
(德华安顾2025Q4偿付能力报告)
三季度权益市场调整,投连账户净值随市场回撤,这是仍需跟踪的变量。
2026年三季度上证指数下跌6.16%、沪深300下跌12.49%、创业板指下跌27.80%,72家人身险公司单季合计亏损583.11亿元。
投连账户无保底、净值直接挂钩市场,但赎回节奏并不完全由这一波回撤决定:一类是净值回撤下的止损离场,另一类是产品满五年、退保费归零后的计划内“落袋为安”。
值得一提的是,榜单上的证据链最为完整。
弘康人寿退保金额前三全部为投连产品,合计78.53亿元,第一大产品退保率40.52%(上年同期29.67%),该公司一季度经营活动净现金流一度为-38.92亿元;
中信保诚“智尚人生”C款2025年全年退保90.96亿元、累计退保率34.7%,2026年前三季度公司综合退保率4.88%、居行业第二;
汇丰人寿投连产品退保金额从2.39亿元增至5.03亿元,产品退保率由16.75%升至38.33%,带动其综合退保率升至1.86%(上年同期未披露,2025年全年为0.63%)。
泰康人寿的银保投连产品则呈现“额率双降”(74.73亿→49.75亿元、32.45%→26.09%),说明同为投连,赎回进度取决于产品所处的五年窗口位置。
万能险的逆势上升,是退保免费窗口打开与结算利率下行的叠加。万能险退保金额同比增18.2%、在前三大退保产品中的占比由26.5%升至32.5%。2025年以来万能险结算利率普遍降至3%以下,对当年冲着“保底+结算”买入的银保客户,持有吸引力下降;叠加2020-2021年高增的银保保单陆续进入缴费期满或退保免费窗口,退出通道被同时打开。
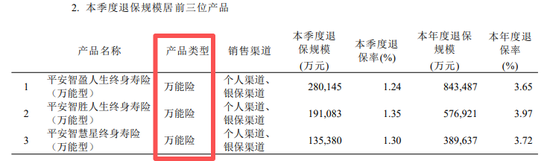
(平安人寿2026Q3偿付能力报告)
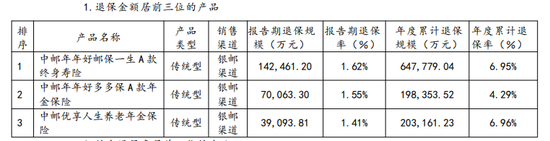
(中邮人寿2026Q3偿付能力报告)
这也部分解释了平安人寿综合退保率的上行:其前三大退保产品全部为万能险、合计181亿元,虽然较上年同期下降9.9%,但万能账户期初余额(分母)的收缩更快,比率被动抬升。
中邮人寿则提供了另一种样本:前三产品退保合计104.94亿元、同比增长23.5%,但综合退保率1.82%与上年同期1.84%基本持平——体量在涨、比率稳住,靠的是分母端1666.06亿元保费(+10.11%)的同步扩张。
03
预警:退保降温没有说出来的事
把榜单、明细与偿付能力数据叠在一起读,可以提炼出五个信号。
信号一:极端值出清不等于风险出清,风险的性质变了。上一期榜单的高退保率多是“产品停售+分母小+窗口期集中”的口径性极端,出清靠产品退市,一次性完成;本期留存的高退保率——10.72%、4.88%、4.28%——是存续产品上客户持续的主动赎回,出清只能靠投资业绩与客户信任,没有捷径。
前者是脓包,切开即愈;后者是体温,退热靠体质。
信号二:高退保与资本告急正在同一批公司身上重叠。长生人寿综合退保率3.21%、综合偿付能力充足率53.90%、风险综合评级D类;北大方正2.34%、61.26%,且同比仍在上升。
退保率每上抬一个百分点,这类公司的流动性缓冲就薄一分——对“高退保+低偿付”共振样本,资本补充的优先级必须前移。
信号三:分红险是下一个检验场,检验时点在几年之后。2025年以来分红险接棒成为期交新单主力,2026年上半年分红险原保费同比增长94.4%,在人身险新单中占比超六成,但客户预期建立在演示利率与红利实现率上:分红演示利率上限已由3.9%降至3.5%,而2025年行业红利实现率平均约72.6%,老产品普遍降至50%上下,部分产品甚至为零。
今天放量销售的分红新单尚未经历完整的红利公布检验。趸交产品现金价值通常在第4-6年才超过已交保费,长期期交产品回本更晚;随着这批保单在2028年之后陆续进入回本区,若实际分红持续低于演示,退保压力可能从投连、万能切换到分红险。这是当前榜单看不到、但值得提前布防的暗线。
信号四:产品切换期本身就是退保波动源。“快返型”整改让“三年回本”产品退出货架,但客户的流动性偏好没有退出,需求若得不到合规承接,很可能会以退保转投的形式释放。
预定利率研究值1.9%距上限仅10个基点,一旦再度触发下调,“炒停售—透支需求—次年退保与续期承压”的脉冲可能重演——2026年三季度行业单季保费同比下降5.81%,其中就有上年同期炒停售抬高基数的成分。
信号五:披露的可比性仍是短板。70家中4家上年同期无数据,中国人寿存在0.65%与0.66%两个口径,产品明细中渠道命名不统一(“银邮渠道”与“银保渠道”混用)、单品退保率仍可超100%。退保率是监管流动性风险监测的核心指标,口径不齐,市场约束就会打折扣。
据此,观潮财经认为,后续应当注意三件事、防范三件事、避免三件事。
注意——注意把综合退保率与13个月继续率、新业务价值、流动性覆盖率、单位资本消耗放进同一张仪表盘逐季联动复盘,不为单指标改善庆功;注意满期给付、退保免费窗口、红利公布三个时点的叠加效应,提前12个月做现金流排布;注意非法代理退保黑产渗透,监管今年已多次发布风险提示,退保数据异常上升的公司往往同时是黑产攻击目标。
防范——防范投连、万能存量账户在权益市场再度回撤时的集中赎回,压力情景要测到“赎回率翻倍”档位;防范中小公司“高退保+低偿付”共振,处置窗口一旦打开会非常短;防范分红险销售端预期管理失当,红利实现率披露要做到可理解、可比较,而非完成合规动作。
避免——避免以规模冲动重新召唤“长险短做”,快返产品堵住的口子不要用新形态绕回来;避免把投连、万能当作冲规模的短钱工具,本期数据再次证明短钱进来多快、出去就多快;避免把行业均值回落误读为业务品质全面改善——70家中仍有11家高于2%。
1.46%与1.79%之间0.33个百分点的落差,是70家公司一年之间交出的退保答卷。其降下来的方式各不相同:有的靠产品退市,有的靠口径修复,有的靠分母扩张,也有的只是把赎回从一个季度挪到了下一个季度。
而10.72%与0.14%之间约77倍的极差提醒我们,“行业退保率”作为一个平均数,正在失去描述能力——真正的风险从来不藏在均值里,而藏在分布的尾部、藏在理财型存量保单与资本市场共振的节奏里。
低利率时代,留客的从来不是退保费用条款,而是保单本身值不值得持有。潮水整体退去之后,考题反而更清楚了:那些体温降下来的公司,是治好了病,还是只是退烧?答案要等分红险新单走完第一个红利周期,才会写进下一批偿付能力报告。
附表:
素材来源:新浪财经 · 原文发布于