
高股息指数防“虚胖”:上证红利、中证红利等将引入可投资权重上限
新浪财经 ·
每经记者|任飞 每经编辑|赵云
11月20日,中证指数有限公司官网发布多则公告,对上证红利指数及中证红利低波动指数等偏红利、高股息指数的编制方案进行修订。
其中最明显的变化,就是引入流动性约束。权重上限规则调整为“单个样本权重不超过10%及其可投资权重上限,其中可投资权重上限为该样本在指数中总市值占比8倍、近3个月日均成交额占比4倍的孰低值”。
在业内看来,此举在旧规约束上限10%的基础上,进一步约束流动性,对市值和成交额倍数进行规范,有望防止未来出现单只股票权重抬高却流动性较差、对投资人的配置带来不利影响的情况。
11月20日,中证指数有限公司官网发布多则公告,对上证红利指数、中证红利低波动指数等偏红利、高股息指数的编制方案进行修订。
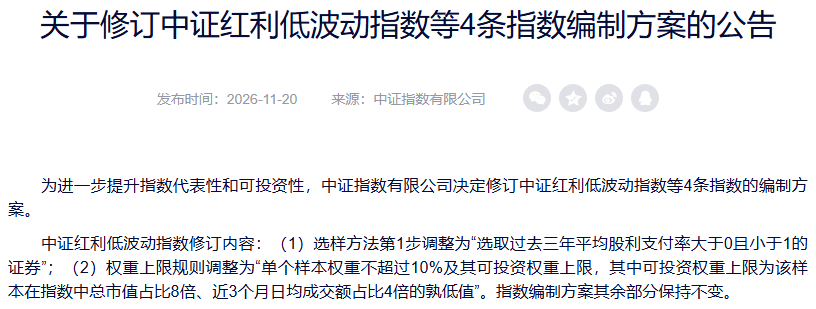
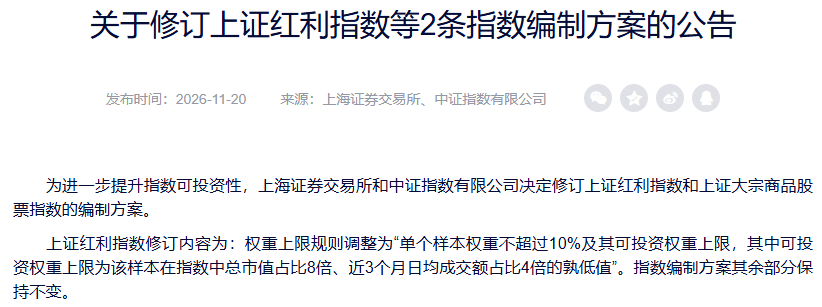
来源: 中证指数有限公司官网截图
其中,最明显的变化就是引入流动性约束。权重上限规则调整为“单个样本权重不超过10%及其可投资权重上限,其中可投资权重上限为该样本在指数中总市值占比8倍、近3个月日均成交额占比4倍的孰低值”。
需指出的是,红利资产泛指一些持续进行高现金分红的企业,从行业来看,金融、有色、煤炭、公用事业等均有不少红利资产。但对机构或普通投资人来说,耳熟能详的企业十分有限,即便是在二级市场上,也并非所有的红利资产都受到保守型资金的青睐。
为何要关注这一点?因为从配置的角度来看,前述指数中的成分股众多,当机构对相关指数进行跟踪或配置时,也会依照成分股进行样本式复制。但是,如果其中某些个股的流动性差,势必会造成交易困难;同样,如果某只个股因为股息率冲高,导致权重进一步升高,但如果成交额较小,可流通份额有限,也容易对交易造成干扰。
简单说来,这些流动性差、权重占比高的品种,往往会因为机构被动配置导致股价大幅波动,进而影响指数的波动,对跟踪指数造成干扰,指数的表现意义也大打折扣。此次取“10%、市值占比×8、成交额占比×4”三者中最小的值作为上限,就是为了防止出现红利指标亮眼、权重越做越大、流动性跟不上的情况。
据悉,相关指数编制方案的修订将于2026年12月14日起实施。
既然是对指数成分股的权重进行优化,那么,目前的上证红利、中证红利指数成分股的权重占比如何?是否存在集中度过高且部分个股流动性较差的情形?这值得探究。
Wind数据显示,截至11月21日,上证红利指数前5大成分股累计权重占比达19.17%,前10大成分股累计权重占比达32.76%。中证红利指数同款指标分别为11.82%、20.21%。需要指出的是,中证红利指数的成分股有100只,上证红利指数有50只,相比之下,上证红利指数的头部权重股集中度较高。
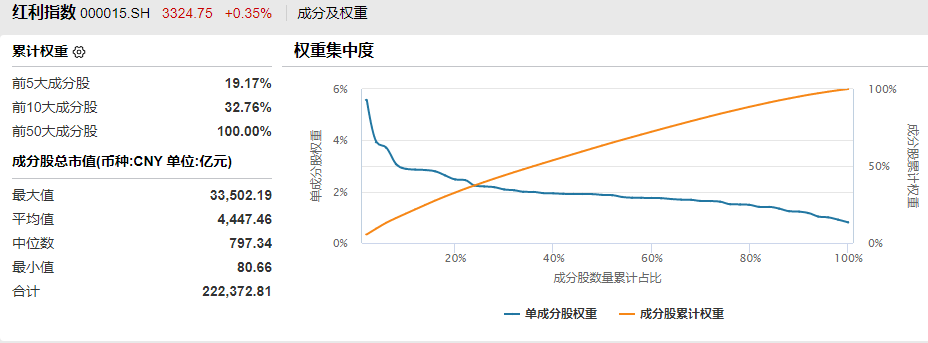
说明:上证红利指数成分及权重统计 截至2026年11月21日 来源:Wind
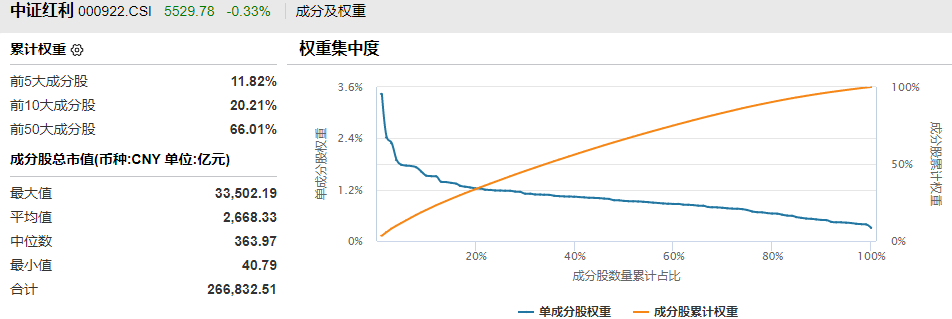
说明:中证红利指数成分及权重统计 截至2026年11月21日 来源:Wind
上证红利指数目前权重最高的成分股是中远海控,权重占比达到5.57%,随后依次是广汇能源(3.92%)、中谷物流(3.71%)、兖矿能源(3.07%)等。由于是股息率加权的计算方式,如果个股的股息率发生提升,其在指数中的权重占比也会提高。
但是,如果在指数更新成分股时,部分头部个股因股价阶段性下跌,导致动态股息率快速抬升,势必会提升其在指数成分股中的权重地位。而新规增设的流动性约束,就是要防止部分高权重个股因流动性差造成的影响。
新规之下,虽然权重上限依然是10%,但这不再是股息率说了算,如果市值上限的测算低于5%甚至更低,也只能按照最低的一类进行确认;同样的,如果统计区间的成交额上限计算不足1%,即便股息率加权下的比重再高,也只能根据计算所得的不足1%的成交额上限进行确认。
目前,完全跟踪上证红利指数的基金有5只,完全跟踪中证红利指数的基金有10只。这些基金未来的持仓结构都会根据指数成分股的变化而变化,除增加或剔除因素外,每次变化的最大变量就是个股权重。新规之下,指数的成分股分布有望更加分散,个股集中度风险有望降低,更有助于提升指数的可复制性。
素材来源:新浪财经 · 原文发布于